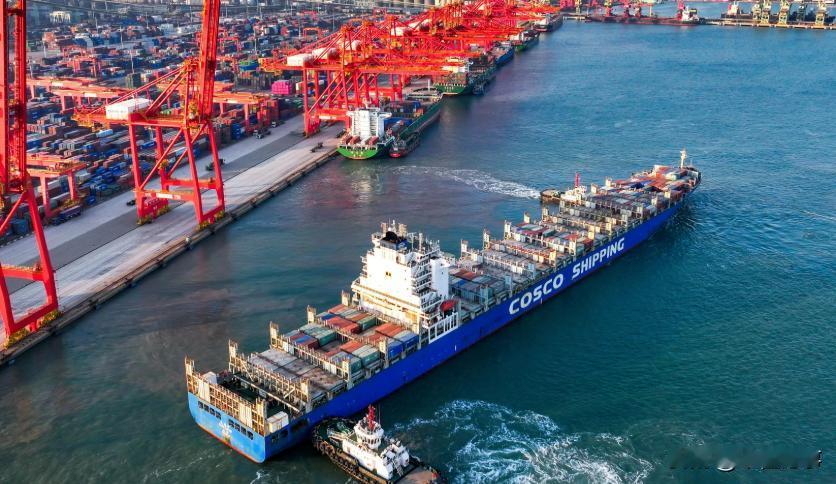
越南这9.01%的GDP增速,数据确实漂亮,俨然一副要“起飞”的样子,但还得过中美这两关。
前九个月,越南对美出口1400亿美元,顺差1226.2亿美元,增长23.8%;同期从中国进口1873.4亿美元,逆差1214.8亿美元,暴涨43%。两个数字几乎相等,精确得像会计做平的报表。
这就是越南模式的全部真相:从中国、韩国买零件和设备,本土组装,成品卖给美欧。
对美顺差越大,对华逆差越深,钱绕一圈又回到上游,越南赚的只是组装费。出口增长30%,进口却增长36.7%,一年之间总体从顺差168亿美元扭成逆差194亿美元。
越南官方把这叫“投资型逆差”,意思是外资扩产买入的设备越多,账面越难看,但出口增长越快,对上游的依赖反而越深。
这套结构决定了越南的命脉不在自己手里。上游零部件卡住,下游成品立刻断粮;美国市场变脸,组装线立刻闲置。
先看美国这一关。2025年8月起,美国对越南加征20%进口关税,华盛顿早就盯上了越南对美的千亿顺差。
更麻烦的是原产地规则——美国要求产品40%的价值必须在本地产生才能算越南原产,非法转运的商品面临高达40%的关税。
汇丰银行的报告指出,关税落地后越南对美出口不降反升,截至2025年底同比增长28%,但这背后很大一部分是企业赶在关税生效前抢出口订单。
抢单效应终究会消退,美国还在持续加大贸易调查力度,对越南出口商品的原产地审查越来越严。关税战一旦升级,越南承接产业转移的最大卖点——绕过中国关税——就会反转成被瞄准的靶心。
再看中国这一关。越南前九个月进口的4537亿美元商品中,生产资料达到4269亿美元,占全部进口的94.1%,也就是说,大量美元花出去不是因为居民消费,而是工厂要开机器、装产品、赶订单。机器设备、工具和零部件占进口结构的58.3%,电子、计算机和零部件这一类别的贸易逆差就达到652.8亿美元。
一部电子设备可以在越南完成组装,但它背后对应几十甚至上百家供应商,生产线上缺一块控制板、一种连接器,机器就得停。中国珠三角、长三角距离越南近,工业门类齐全,运输时间短,这种地理和产业组合短期内很难完全复制。
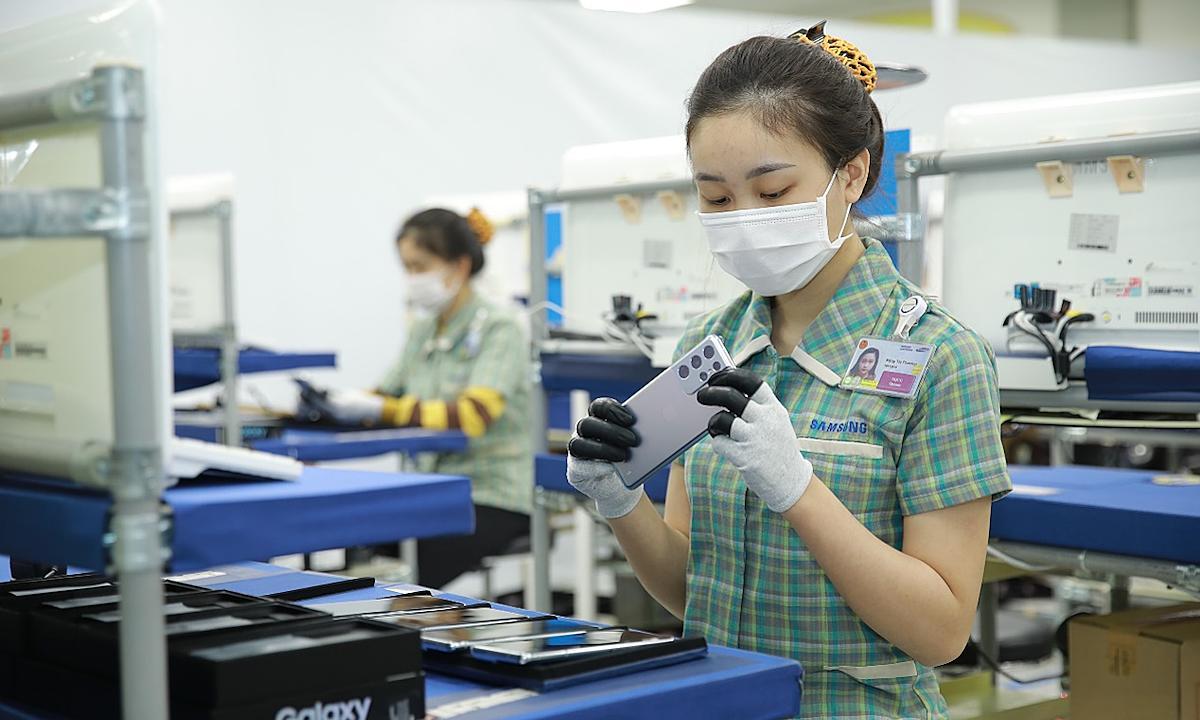
三星越南2025年营收达到649亿美元,出口额571亿美元,累计投资240亿美元,在越南运营六个制造基地和一个研发中心。
三星一家就贡献了越南出口的相当份额,但利润和技术留在了韩国总部,越南本土企业参与全球供应链的比例反而从2009年的35%降到了2023年的18%。
外资企业贡献了越南前九个月80.7%的商品出口额,本土经济部门则录得342.8亿美元的贸易逆差。
越南自己也知道这里面的压力。国家统计局在最新报告中明确指出,前九个月本土经济部门贸易逆差342.8亿美元,而外资企业包括原油在内仍然实现148.6亿美元顺差。这组数字比单纯讨论“谁顺差、谁逆差”更值得注意。
如果一家外国企业把生产线放进越南,从中国采购设备和零件,再把成品销往美国,统计上会形成越南出口快速增长,但真正留在越南本地的利润、技术和供应链价值,并不会等于商品的全部出口金额。
越南工贸部数据显示,出口市场结构高度集中,美国约占32%,欧盟15%,中国近14%,东盟近10%,韩国和日本各约6%,80%以上的出口额依赖于六大市场。
这种模式增加了对政策冲击的脆弱性——大部分贸易救济调查、碳税压力以及有关劳工、环境和可追溯性的要求,恰恰来自这些占比最高的市场。
越南真正想解决的,并不是简单减少从中国买东西,而是提高本地配套率。如果本国企业能生产更多元器件、工业设备和关键材料,那么每增加一美元出口,就不需要同步增加那么多进口。
但这需要时间,而时间恰恰是越南最缺的东西。劳动法规定月无故缺勤不满五天不得按旷工处理,工人不打招呼连休三四天,企业只能留足冗余人力。
当地制造业月薪已合人民币3000到3500元,每年还在涨8%,工人效率却只有中国员工的60%到75%,折算下来人工成本一点都不低。为降成本出海越南的时代已经过去了。
说到底,越南真正误判的,是自己在这场全球产业链大棋局里的位置。组装车间再红火,核心零件不在自己手里,终端市场也不在自己手里。对美顺差越大,对华逆差越深,这笔账两头都在别人手里攥着。
数据漂亮是好事,但数据背后的结构才是真问题。与其费尽心机追求两位数的增速目标,不如回头算算本土企业到底能从这轮繁荣里留下多少——这笔账,比GDP增速难算得多,但也重要得多。