中国商界最狠的套路,往往都披着接班人急于证明自己的外衣。刘永好女儿刘畅接班后三年狂借七百亿冲进养猪业,结果猪价暴跌市值蒸发一千四百亿。你真以为这是少主盲目扩张踩了坑?在行业顶点用极高杠杆疯狂拿地建厂,套住银行贷款留下烂摊子,这是一出教科书级别的金蝉脱壳。这背后的资本算盘,远比你想的细思极恐。
刘永好这个人,八十年代揣着一千块钱跟三个哥哥在四川新津养鹌鹑起家,后来兄弟分家,他拿了饲料业务做成新希望。
外界对他的印象一直是说话慢声细语的农民企业家,实际上这人在资本市场里摸爬滚打了三十年,早年投民生银行,前后通过分红和减持拿了超过一百亿的收益,在民营企业家里头属于顶级玩家。
所以 2013 年刘畅接班的时候,舆论都在讨论这个留洋回来的二代能不能镇住千亿盘子,这个讨论方向本身就偏了。
2016 年刘畅抛出一份规划,说三到五年内把生猪养殖规模从一百多万头干到一千万头,翻十倍的目标,听着像是年轻人急于证明自己。
但这么大的战略转向,没有刘永好在背后点头,根本推不动。
真正的加速在 2019 年。非洲猪瘟一来,全国生猪存栏量大幅下降,猪价从十几块一公斤直接冲到三十多。
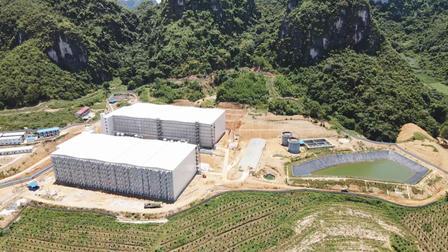
新希望的操作随即提速,2019 年底到 2020 年中,八个月里连发六份公告,砸将近三百亿建五十九个养猪场,规划年出栏量两千多万头。
资金结构很清晰,两成自有资金,八成银行贷款,等于用六十亿撬动了二百四十亿信贷。2020 年全年资本开支干到三百四十多亿,前一年才九十多亿,三年翻了近十倍。
股价也跟着到位,2020 年新希望利润冲到四十九亿历史新高,股价顶到四十二块,市值接近一千八百亿。刘畅头上 "最成功企二代" 的光环到了顶点。
然后猪周期反转。2020 年底猪价见顶三十一块,到 2021 年中直接腰斩到十五块。新希望 2021 年上半年亏三十四亿,全年亏九十六亿,上市以来首次亏损。
负债端,2019 年底才三百一十五亿,2021 年底干到八百六十二亿,算上集团层面的有息负债,2022 年一季度直接破了千亿。
市值从一千八百亿跌到几百亿,一千四百亿蒸发掉,银行贷款套在猪场里,上市公司股东扛着亏损。
这时候再看就会发现,新希望上市公司在高点加杠杆扩产,风险全在上市公司表内。但刘永好家族手里不是只有这一个平台,新乳业 2019 年上市之后年年分红,2025 年分红比例超过净利润五成,刘永好父女一年分走近三个亿。
民生银行股份这些年陆续减持,早已经落袋为安。2026 年胡润榜上刘永好家族还有七百七十亿身家,上市公司亏成这样,家族财富没见怎么缩水。
说到底,这事儿不能简单归为刘畅年轻气盛赌输了。一个在资本市场混了三十年的人,不可能不知道猪周期的存在,不可能不知道在行业顶点加杠杆意味着什么。
但知道和怎么做是两回事。上市公司这个平台本身就具备风险转移的功能,用银行的钱扩产,用股民的钱接盘,亏了由上市公司和债权人承担,实控人该分红分红,该减持减持,其他板块的资产该上市上市。
刘畅在前台扮演锐意进取的少主,决策链条上每一个环节都走了董事会和公告流程,最后结果不好,也只能归为周期波动和判断失误。
这里头最值得玩味的是,所有操作都在规则之内。银行愿意放贷,因为有猪场和土地做抵押;股民愿意买股票,因为当时利润确实好看;监管也挑不出程序上的毛病。
真正的问题在于,当实控人的利益和上市公司的利益不完全绑在一起的时候,扩张的冲动就很难被约束。
二代接班需要业绩证明自己,一代需要把资产安全落地,两者一结合,高点加杠杆就成了一个看似冲动、实则各取所需的选择。
最后谁买单?银行手里攥着贬值的猪场资产,中小股东扛着股价缩水,家族的财富通过分红和其他上市平台稳稳拿在手里。
这不是什么阴谋论,这是资本市场里反复出现的操作路径,只不过这次披了一件二代接班的外衣,让看起来像是一个交学费的故事。