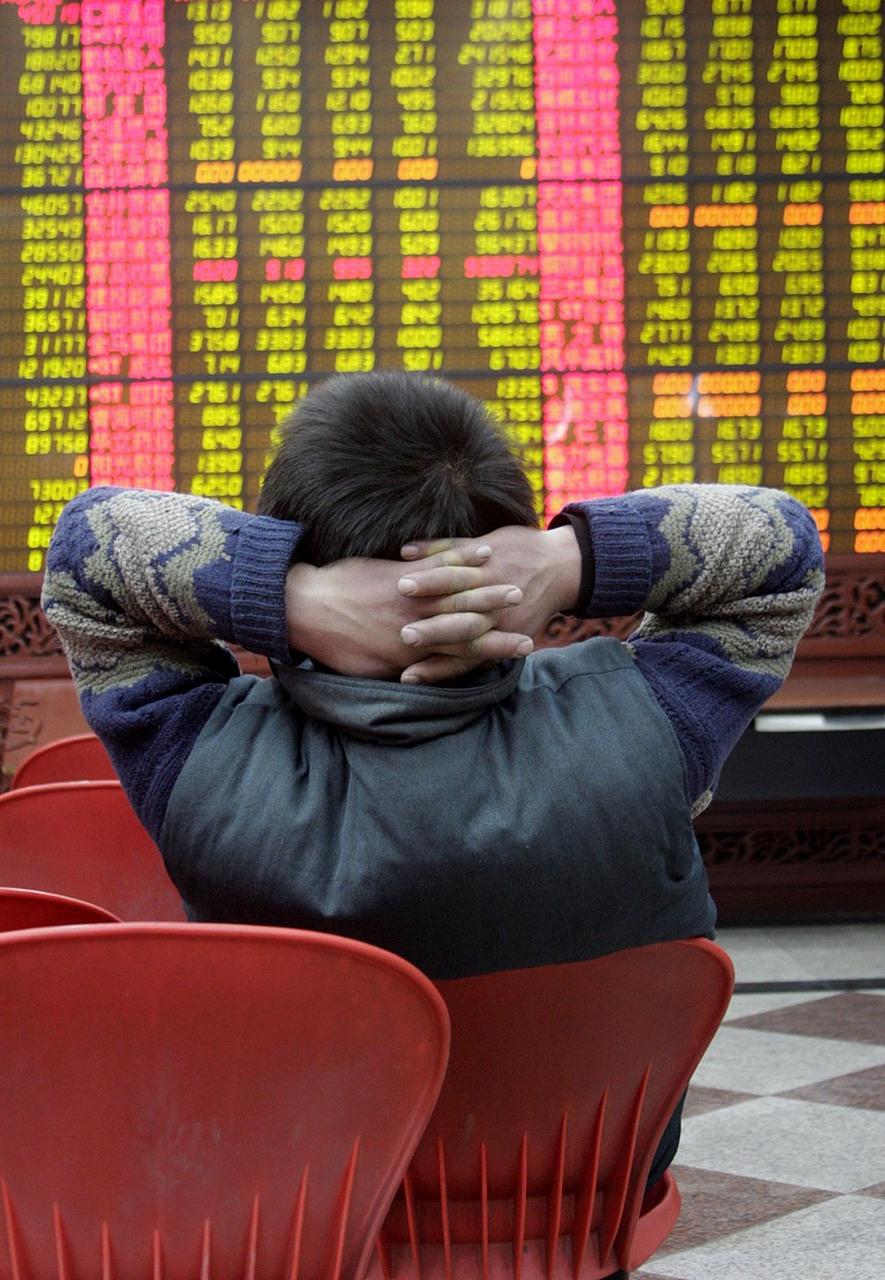
65岁,退休教师,拿30万养老金炒股,今天清仓了。
2018年入市、第一只股票赚8000元,2019年赚3万,2020年赚5万,后来拿出30万元定期存款炒股,账户一度增加到35万元,又一路亏到12万元,老伴发现存款少了18万元,两人还有一段完整对话。
我觉得最值得警惕的,不是“30万亏成12万”这个数字,而是那句“我教了一辈子数学,看K线比看学生容易”。
会数学和会投资,压根不是一回事。
数学题给出的条件大多是确定的,资本市场面对的却是不断变化的信息、企业经营、行业周期、市场情绪和价格波动。
一个人学历高、工作经验丰富,也不代表天然拥有更高的投资能力。
更麻烦的是,人在刚入市的时候赚过钱,很容易把运气归到能力头上。
按这段故事的叙述,2018年赚8000元,2019年赚3万元,2020年又赚5万元。
连续几年正收益以后,一个普通人的心理很容易出现变化:原来拿几万元试一试,慢慢变成觉得自己确实懂;原来赚点钱就满足,慢慢变成觉得本金太少耽误赚钱。
到了2021年,连定期存款也拿出来,资金规模一下拉到30万元。
我的看法是,这才是整个故事里真正危险的一步。
对一个65岁的退休者来说,投资亏损和年轻人亏损,并不是同一道题。
30岁的人亏10万元,未来还有工资增长、职业发展和几十年的现金流可以慢慢补回来。
65岁的人亏10万元,补充本金的能力往往弱得多,医疗、养老、家庭支出却还在继续。
中国投资者网公开的投资者教育材料也提到,50岁以上中老年投资者个人收入逐渐下降,医疗、养老等不确定支出增加,风险承受能力相对较弱。
这不是说老人不能买股票,更不是年龄大了就必须把钱全部存起来。
真正要看的,是亏掉这笔钱以后,生活会不会受到影响。
江西证监局公开的投资者风险教育词条里有一句话说得很直接:“保障基本生活,切勿冒险投资。”
我更愿意说,投资之前最重要的一道计算题,不是“这只股票能涨多少”,而是“这笔钱亏掉一半,我还能不能正常生活”。
2022年亏了8万元,没有减仓,却又补进去5万元。
很多股民都经历过类似阶段。
赚钱的时候觉得自己判断准确,亏钱以后又觉得只要继续拿着、再补一点,早晚能把成本摊下来。
可补仓本身从来不会自动让一笔投资变正确。
价格跌了,只代表价格发生变化,不代表企业价值一定被低估。
要不要继续持有,得重新看公司的基本面、估值、行业变化,也得重新看自己的风险承受能力。
上交所投资者教育材料讲得也很清楚,投资前要评估自己的风险偏好、资产状况、家庭情况和工作情况,投资目标得和真实的风险承受能力匹配。
这里还有一个容易被忽略的问题:家庭共同资金的边界。
故事里的老人最怕的不是股票继续下跌,而是不敢把亏损告诉老伴,每天假装出去下棋。
在我看来,走到这一步,问题已经不只是投资收益率了。
退休家庭的钱,很多时候承担着养老、看病、子女支持、突发支出的功能。
把大额共同资金投入高波动资产,却长期不让配偶知道,本身就意味着家庭财务已经失去透明度。
人民网转引北京银保监局的风险提示也专门提醒老年消费者,投资要量力而行,多与家人商量,避免超出自身能力的风险投资。
这句话看着普通,实际很重要。
很多投资悲剧,并不是买错了一只股票开始的,而是从“这事先别告诉家里人”开始的。
至于故事里柜台工作人员问“大爷,不等等反弹了”,老人回答“再等,老伴就没了”,这句话很适合传播,可目前同样没有权威信源能证明真实发生过。
把它当文学化表达没问题,把它当证券营业部真实现场,就缺了证据。
我也不赞成把这个故事理解成“普通人千万别炒股”。
资本市场本来就是居民资产配置的一部分,监管部门长期倡导的也是理性投资、长期投资、价值投资,而不是简单要求所有人远离股票。
真正该吸取的教训,是别拿承担不起损失的钱去证明自己的判断,更别用养老钱、看病钱、家庭应急钱去赌一次翻本。
年轻时投资,最宝贵的资产可能是时间。
退休以后投资,我觉得最宝贵的资产变成了选择权:手里留着足够的现金,遇到疾病不用卖股票,家里有事不用割肉,市场大跌也不会影响吃饭睡觉。
账户赚得慢一点,日子未必会差。
账户数字再漂亮,要是每天瞒着家人、盯着涨跌、害怕亏损被发现,那笔投资其实已经付出了另一种成本。
钱可以慢慢挣,家庭信任一旦透支,代价往往更大。
这才是这个故事最值得留下的一课:投资不是比谁胆子大,也不是比谁预测得准,而是在自己承受得起的范围内做选择。
理性看待收益和风险,守住养老、医疗与家庭生活的底线,比一时输赢更重要。

评论列表