300万的存款能不能财富自由?
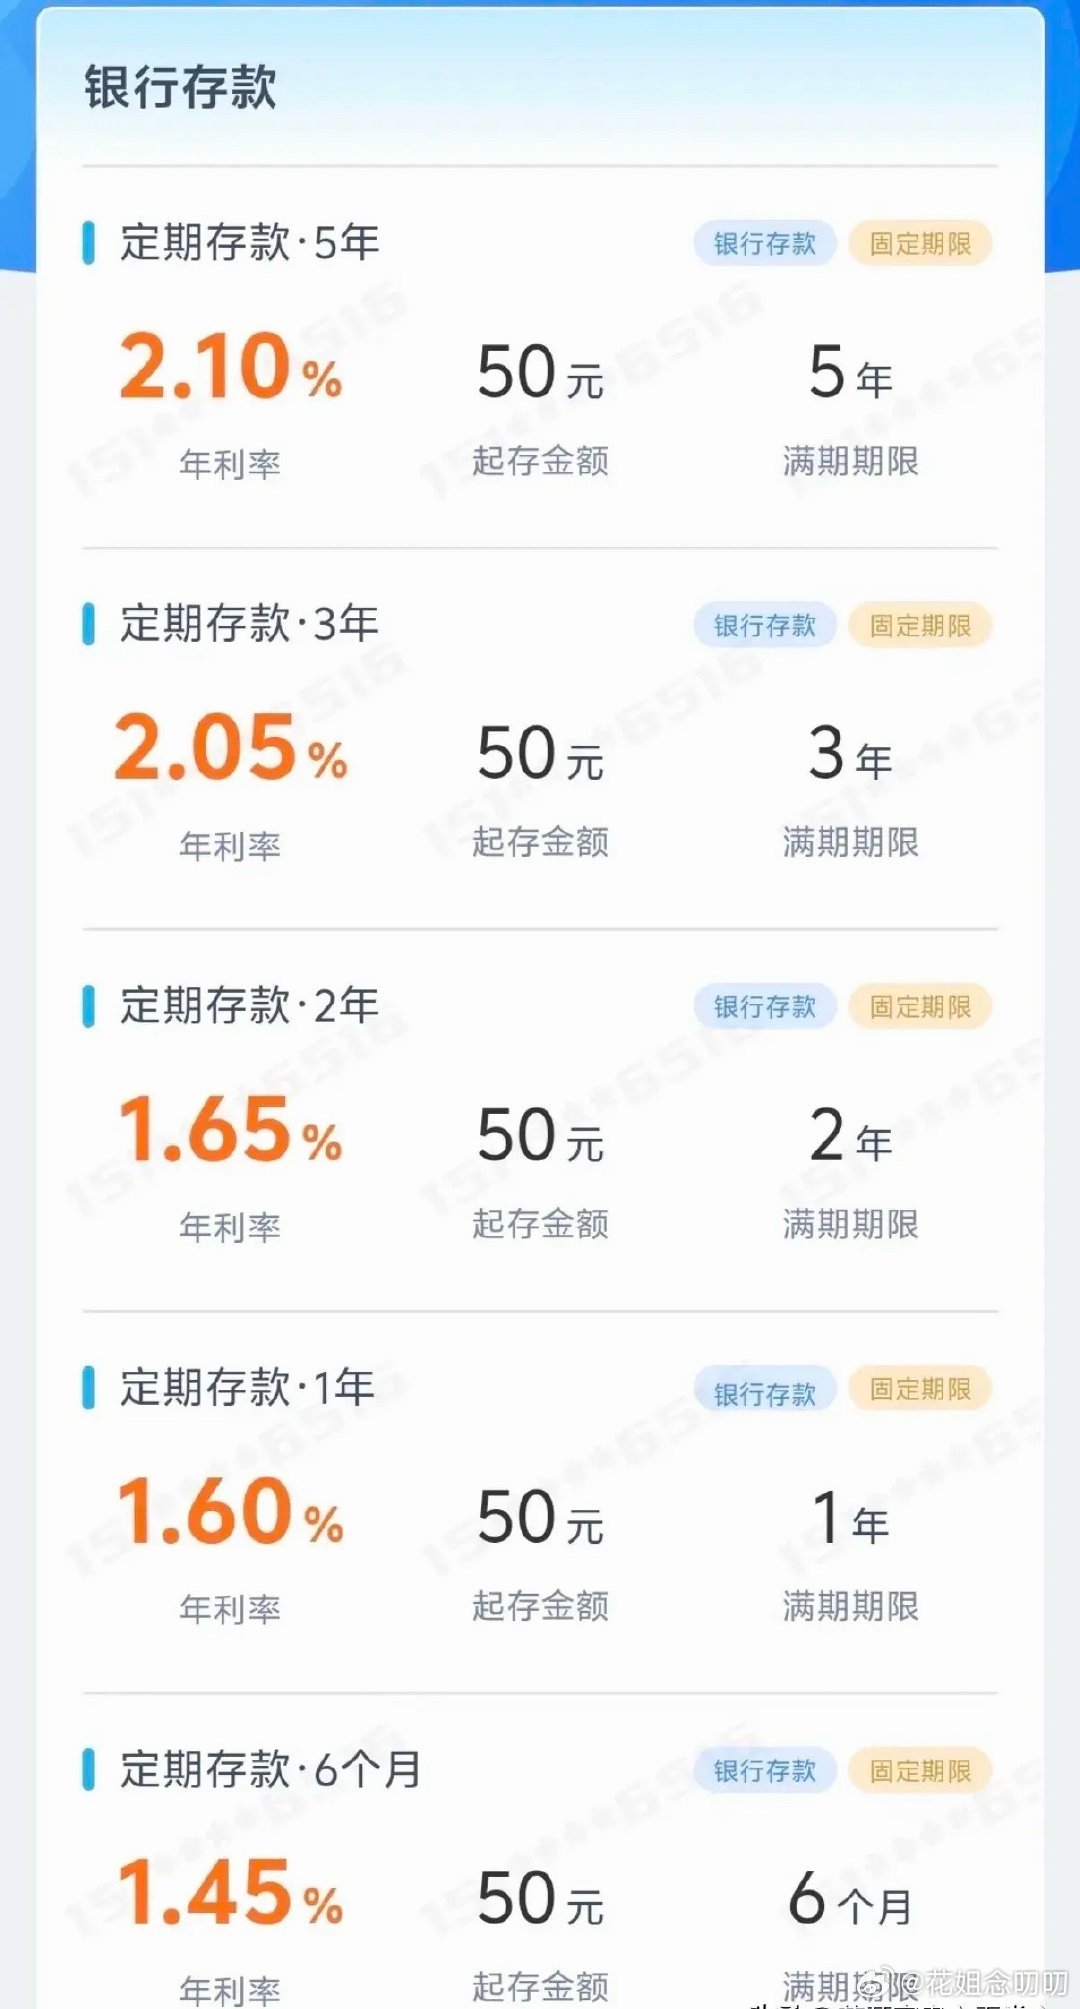
2026年,纯存银行的话,300万一年利息大约4万—5万元;搭配国债、稳健理财,可能做到7万—10万元。也就是说,月均约3000—8000元。
在县城或三四线城市,有房无贷、单身或低消费,月花4000—6000元,300万可以接近“基础财务安全”,甚至半躺平。
如果有房贷、养娃、赡养老人,或生活在一线、强二线城市,月支出常超1万元,300万通常不够,还需要继续工作或增加被动收入。
说白了,300万从来不是“一辈子不干活”的通行证,顶多算个让你有选择权的安全垫。真要规划,还得算清年支出、留足应急金、配齐医保,还得防着通胀和利率下行。
可问题又来了:有几个人退休时真能掏出300万?这数字对大多数人来说,就像手机里的“剩余电量100%”——看着安心,实际很少出现。
这时候就得夸夸小艺了。虽然没300万存款,但退休在家,有小艺陪着,日子照样能过得温馨自在。它聪明,能帮你查天气、算账、提醒吃药;能干,能帮你整理照片、订机票、查路线;最难得的是懂你,用久了就知道你早上爱看新闻、晚上爱听老歌,不用你开口,它已经把该安排的安排好了。
300万买不来小艺这样的贴心搭档,但小艺能让没300万的日子,也过得有滋有味。财富自由也许遥远,但生活自在,随时都能开始。