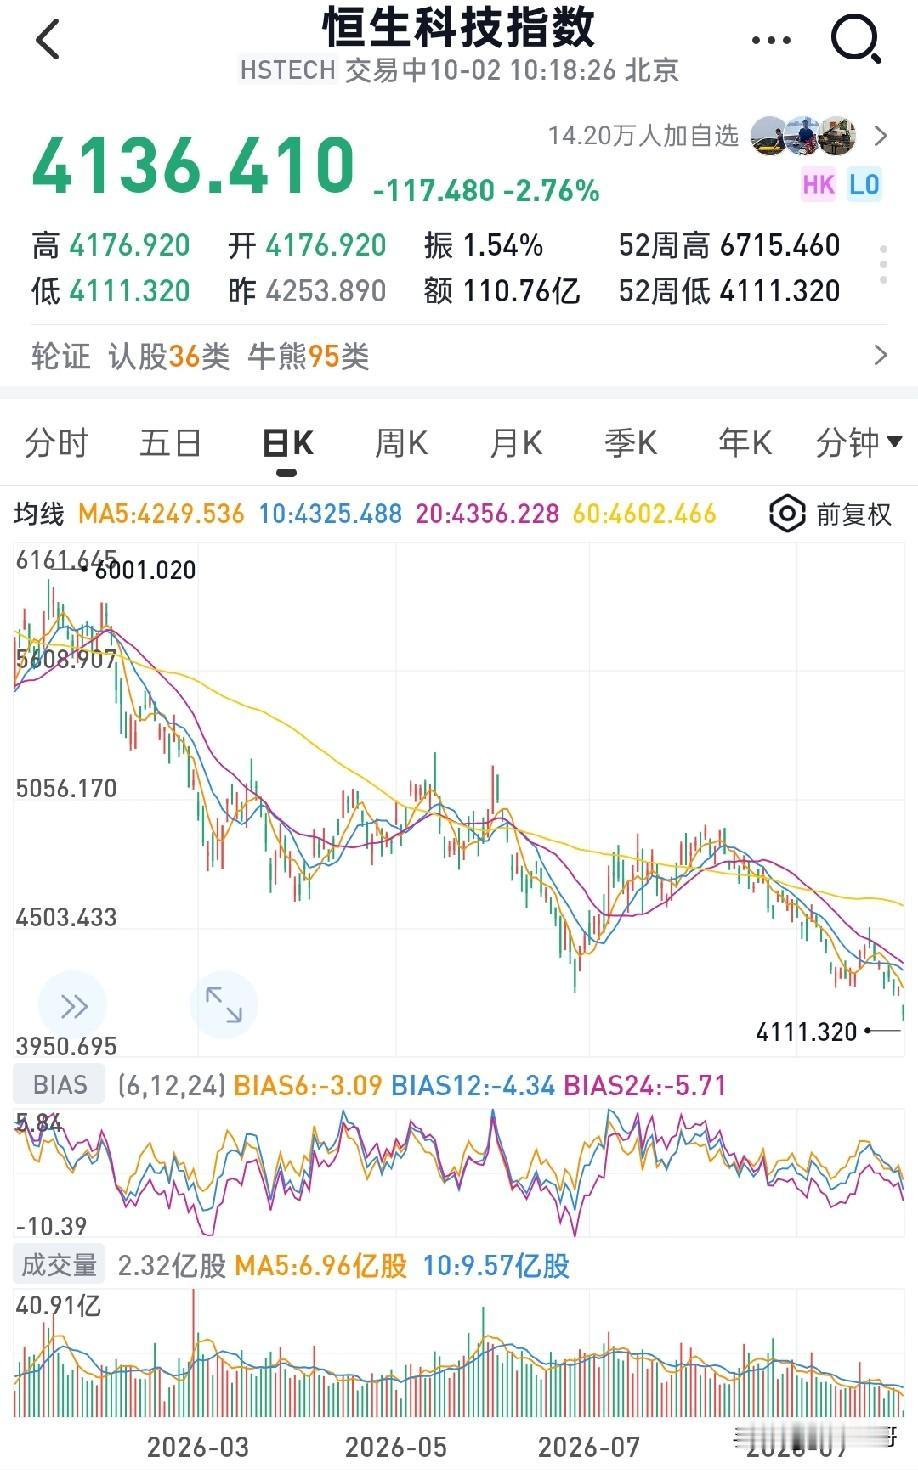
说了一万次:中概股根本没有低估!别再用旧思维硬套!
很多人还沉浸在老思路里,张口闭口就是中概遍地低估。但我反复强调:中概没有低估,没有低估,没有低估!
市场里绝大多数投资者,依旧拿着几年前的旧框架去衡量当前的中概市场,忽略了当下几大核心矛盾。只要下面这几个根本性问题没有落地解决,现阶段根本没有大举布局中概股的必要。
第一,港股流动性的长期压力。大量具备国内特色的科技企业排队赴港IPO,持续从存量市场抽水。港股本身资金池本就偏薄,源源不断的新股供给,会持续分流场内流动性。存量博弈环境下,想要普涨难度极大,流动性短板会长期压制估值上限。
第二,股东回报机制的硬伤。除腾讯之外,多数中概企业对二级市场股东回报意愿偏弱。很多人疯狂追捧拼多多,天天喊拼多多低估。但一个残酷现实摆在眼前:就算公司利润持续高增,如果企业不愿意分红、回购回馈二级市场股东,赚再多利润,和普通散户又有多大关系?
再加上市面上多数中概采用特殊股权架构,二级市场买到的并非传统意义上的原生股权,底层权益本身就存在差异,这点很多投资者直接忽略。
第三,跨境监管与海外信托的变量,风险不容小觑。近期海外信托严查、开曼群岛与国内信息互通,绝非不起眼的小事。海底捞就是典型案例,高管层存在大额减持变现以应对税务的需求。这类事件会直接改变资金预期,机构、长线资金会产生顾虑,入场意愿大幅下降。一旦市场形成一致的避险情绪,买盘自然萎缩。
不可否认,中概里面确实有不少基本面优秀的好公司。但港股流动性压力、薄弱的股东回报体系、跨境政策与信托带来的不确定性,这几座大山一日没有缓解,估值压制就会长期存在。单纯看PE、PB静态数字喊低估,是典型的刻舟求剑。静态估值低,不等于安全,更不等于会上涨。