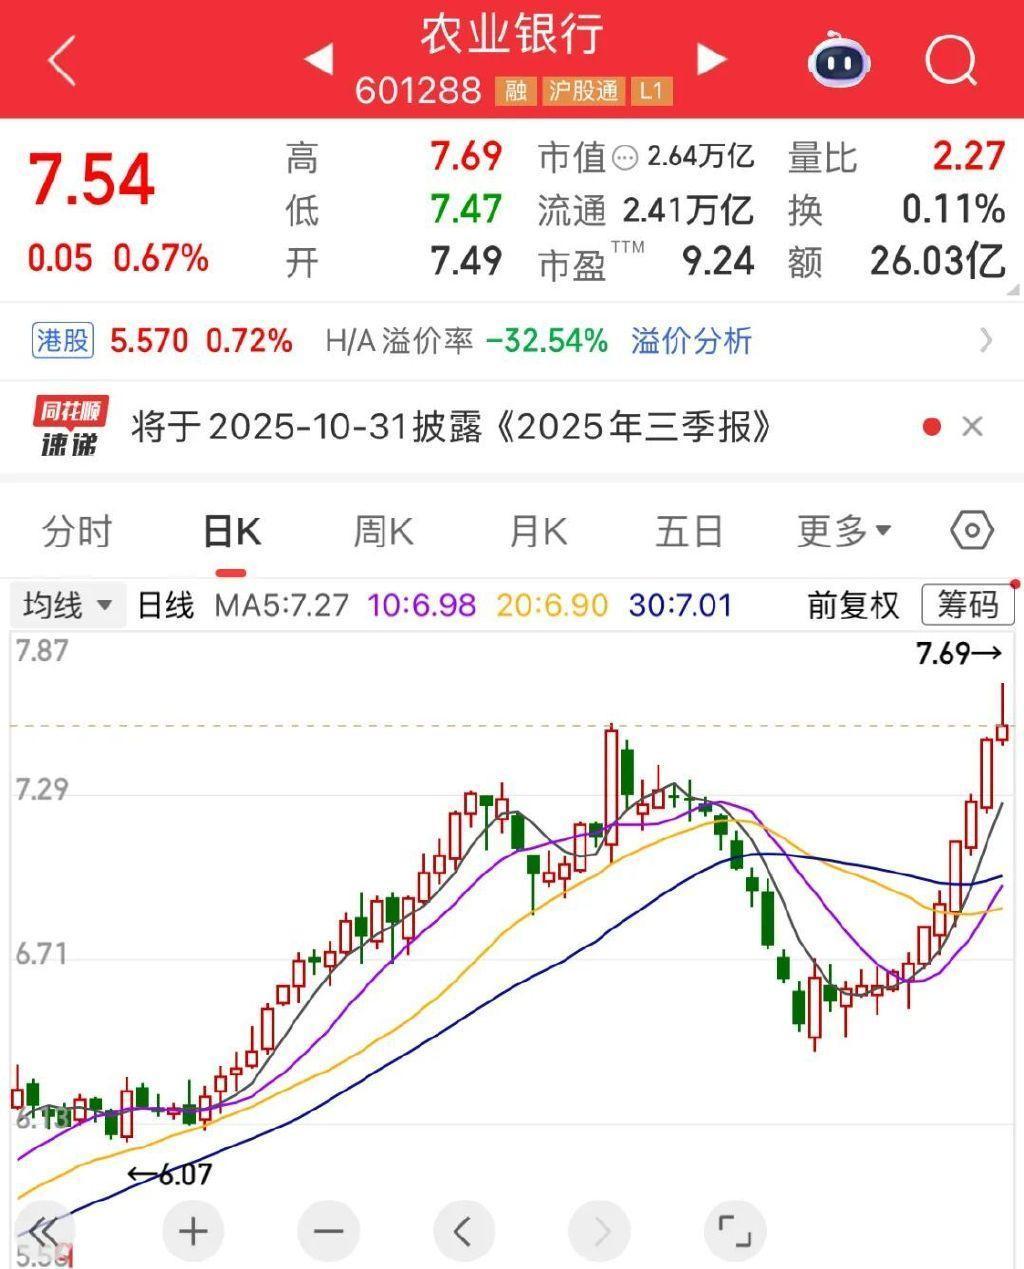
有位股民在网上晒了笔账:他拿农业银行拿了6年,成本价2.269元,一口气买了50万股,建仓花了110多万。眼下光靠分红,一年进账10多万元。说句扎心的大实话,这笔钱比绝大多数人辛辛苦苦一年的工资还高。真应了那句话——越有钱的越能生钱,生得还轻松,这就是马太效应。
把这笔账摊开算:2.269元乘50万股,成本正好113.45万元。农业银行2025年度每10股派现金股息2.495元,50万股到手12.475万元,摊到每个月,一万出头。
工资得按月打卡、天天上班才领得到,股息呢,到了派发日自动进账户。两下一比,难怪这张持仓截图看得人心里发紧。
这数字真有分量。2025年,全国城镇私营单位就业人员年平均工资71590元,非私营单位129441元。12.475万比私营那份高出一大截,跟非私营那份也挨得很近。
不过话说回来,平均工资统计的是特定人群,不能拿它直接证明“绝大部分人”的工资都够不着这笔股息。再说平均工资还是税前口径,五险一金、个税一扣,到手的还得打个折扣。而这位股民持股6年,按规矩股息个税直接免了,12万多一分不少,全额落袋——两边的“含金量”,又差了一截。
可就算这样,一笔投资的现金流能跟一份全年工资平起平坐,资本规模的分量,已经摆在那儿了。
再往前捋:农业银行2020年度每10股派1.851元,同样50万股,对应92550元;2024年度全年每10股派2.419元,对应120950元;到2025年度,涨到124750元。
同样的股数,分红却跟着年度方案走,银行可没承诺过,每年雷打不动给股东发这笔“工资”。
这话得划重点。今年派2.495元,明年派多少,得看银行当年赚了多少、愿意分多少。农行这些年分红率一直压在30%上下,听着挺稳,可别忘了,30%这个比例乘的“分母”是净利润——利润是年年变的,分母一变,分子自然跟着晃。
再说个数字:农业银行上市以来,累计给股东派的现金红利早就超过8550亿元,这还不算股价上涨那部分。一家银行能年年往外掏真金白银,靠的是底子厚;可底子再厚,也不等于某一年必须多分——方案一年一定,全看当年赚得怎么样。
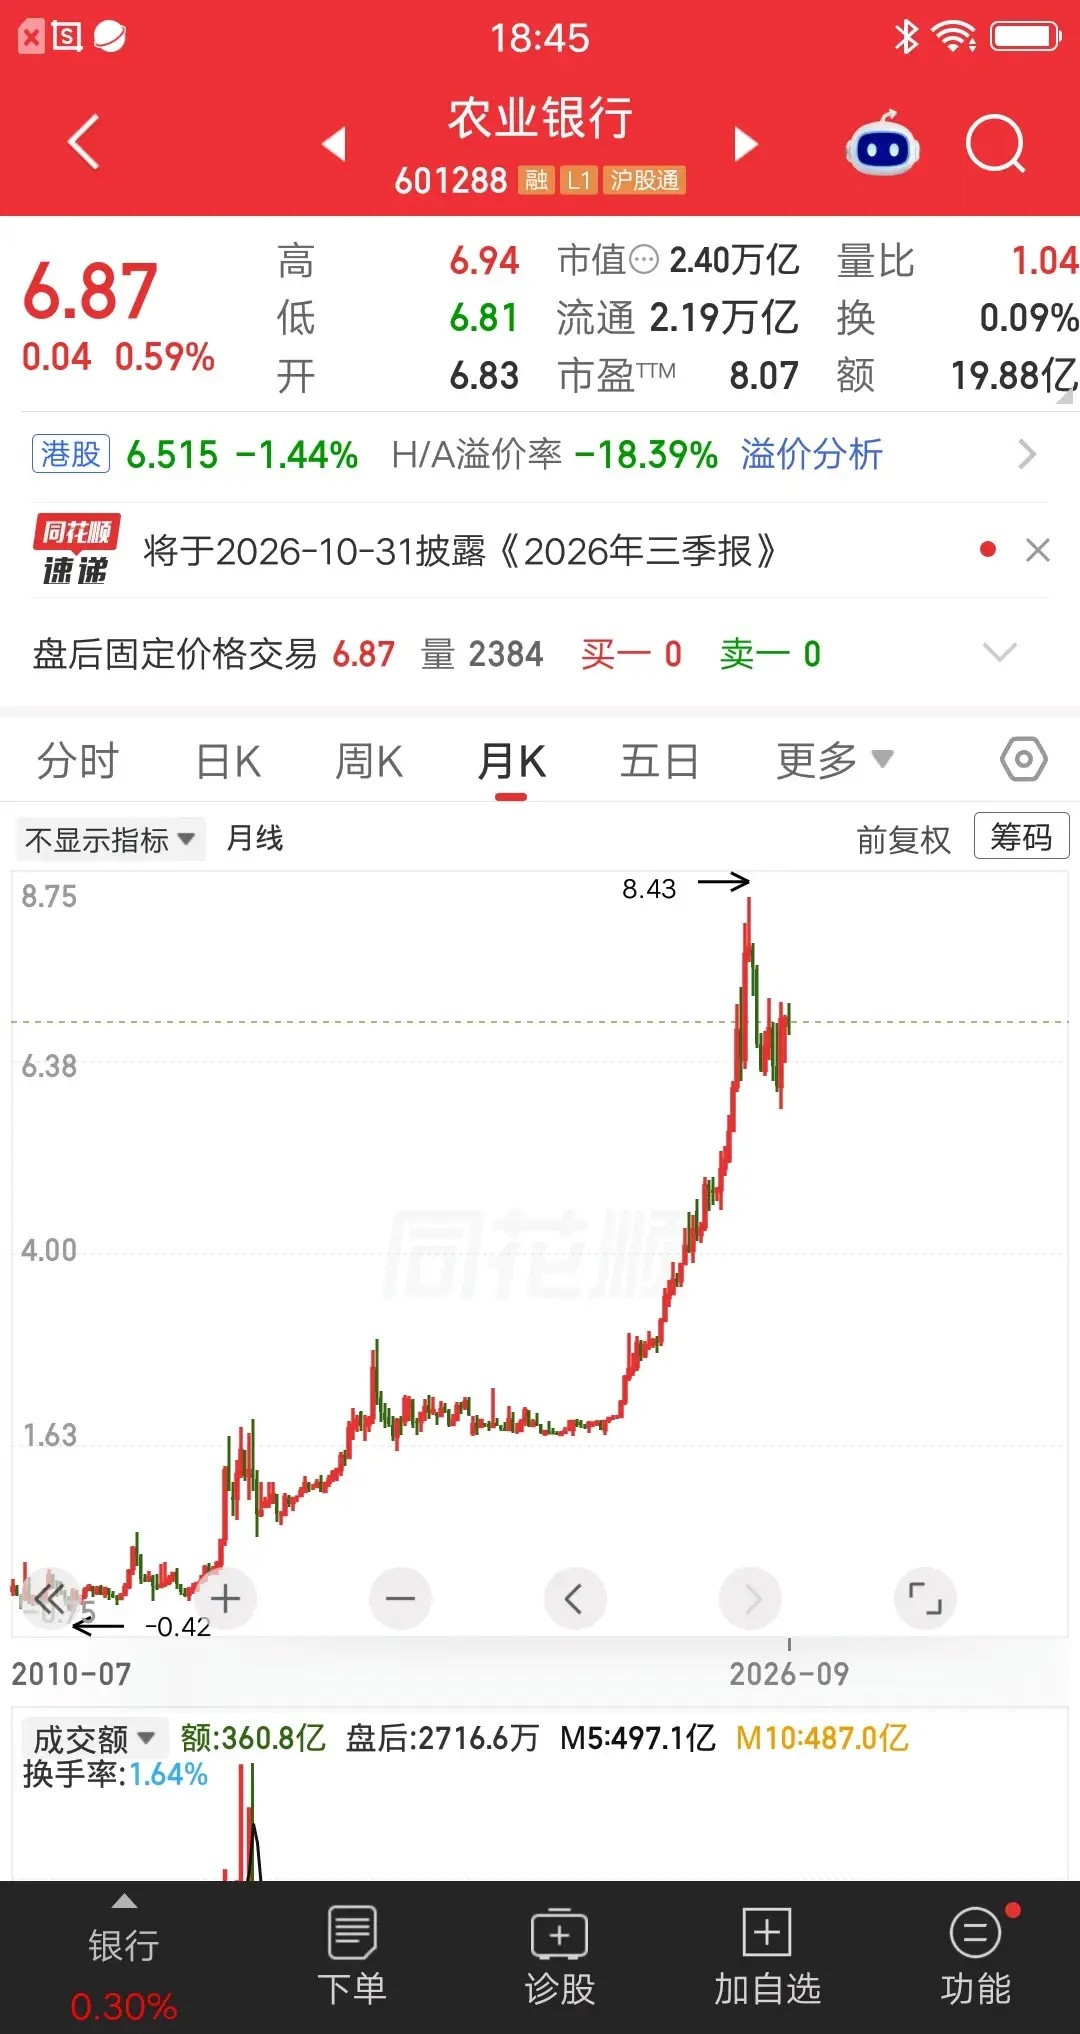
再说那位股民,他这笔账最值钱的地方,其实不在分红,在“成本”。2.269元是个什么概念?那是好几年前银行股趴在地板上的价。如今这票的股价早把那个数甩出老远,他50万股光是浮盈就攒下一大笔,分红还是另算的零花钱。本金厚、成本低、拿得住——三样占全了,才有今天的12万。
他说的马太效应,翻译成大白话就是:本钱越多,同样的收益率,滚出来的钱越多;钱越多,越敢拿长线,复利越滚越吓人。可大多数人卡在哪一步?第一步,本钱。你攥着10万块,一年分红撑死几千;人家110多万本金,一年就是12万。差的是收益率吗?不是,是本金这条腿,人家天生比你长。
复利还有个隐藏玩法:分红到手不花,转头再买成股票,明年分的就更多。10万块钱这么滚,滚不出名堂;110多万这么滚,一年就是大几千的新增分红。本金差10倍,时间再一拉长,差距就是几十倍——这才是马太效应最狠的地方。
可话说回来,这种事羡慕不来,也急不得。银行股分红是香,可股价照样会跌,分红照样会变。前些年一门心思把养老钱全押进银行股、指望当“退休工资”领的人,也有被套得难受的时候。
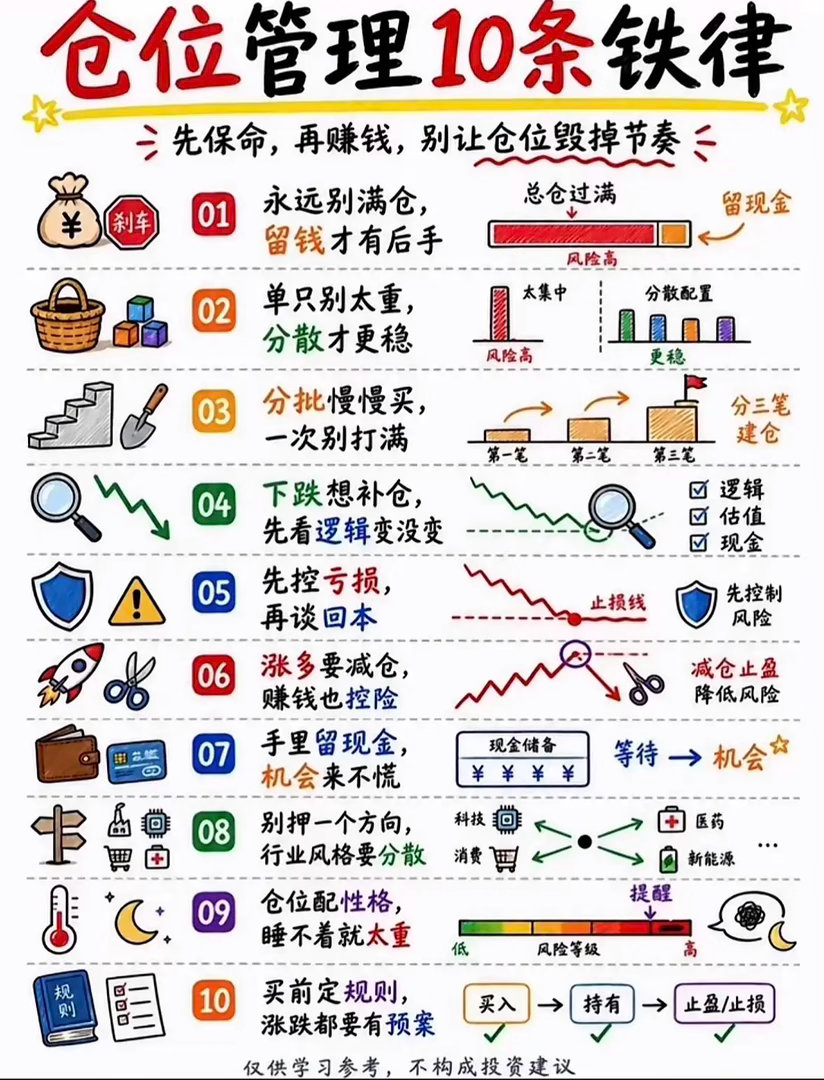
稳妥的路子还是那句老话:闲钱投资、分散配置、留足应急,别把身家性命都系在一只票上。那位股民能6年不撒手,背后是110多万闲钱,外加一颗扛得住波动的大心脏——这两样,都不是想有就能有的。
所以,看到那张截图,别光顾着酸。它倒是提醒咱两件事:一是优质资产拿得住,真有“躺着收钱”这回事;二是这收入能落袋,拼的是本金、耐心,还有一点运气。
与其盯着人家的12万流口水,不如把自己的钱袋子管明白——该攒的攒,该学的学,别听风就是雨,也别把养老钱往火坑里扔。
评论列表