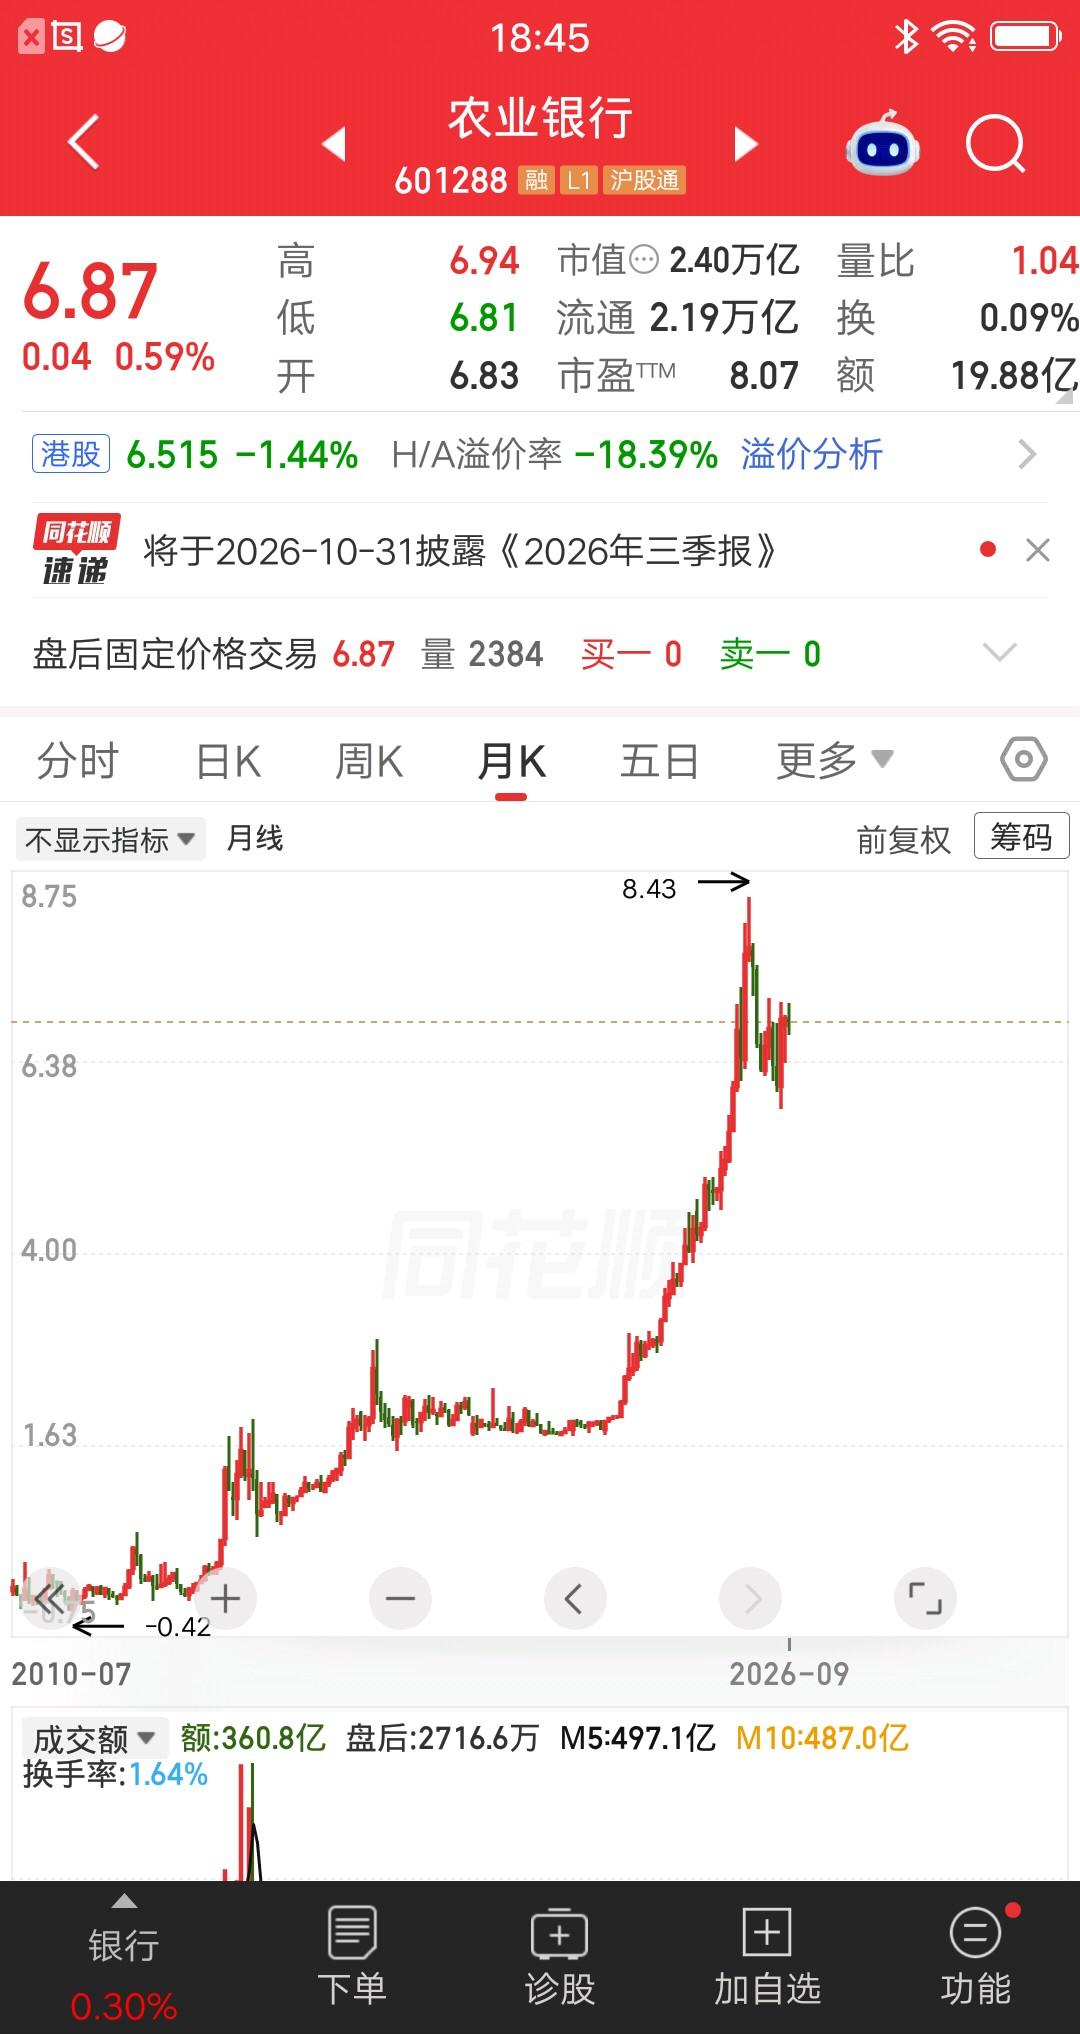
一位股民发帖说,他持有农业银行6年了,成本价2.269元,足足买了50万股,也就是建仓110多万块。
现在仅靠分红的收益,每年就有10多万元。
说句扎心的话,这个数字比绝大部分人,一年的工资还要高。
真的印证了一句话,越有钱的人越能赚钱,而且赚钱越轻松,这就是马太效应。
先算一笔账。50万股乘以2.269元,投入约113.45万元。农业银行2025年度每股累计派发现金股息0.2495元,按50万股计算,是12.475万元。
发帖者说的“年分红10多万”,从持股数量和已实施的分红方案看,账是算得通的。
这个数字为什么让人感慨?国家统计局公布的2025年城镇私营单位就业人员年平均工资为71590元,城镇非私营单位为129441元。12.475万元接近后一项,也高于前一项不少。
当然,平均工资不能拿来证明“绝大部分人”的具体收入,但放在普通人的生活里,一年十多万元现金进账,确实不是个小数目。
更扎心的是,领到这笔钱时,他未必需要天天盯盘。
公司决定分红,到了股权登记日仍持有股票,随后便按持股数量领取现金。
同样是农行股东,有人持有500股,按2025年度分红算,领124.75元;有人持有50万股,领12.475万元。
差距正好是一千倍。分红规则没有偏心,起点却差得很远。
这就是资本积累容易引发共鸣的地方。对多数家庭来说,攒出一百多万元,可能意味着多年工作、节制消费,还要面对房贷、养老和孩子教育等开支。
而对已经拥有这笔可投资资金的人来说,它又能成为下一轮收入的本金。钱生钱看着轻巧,前面那笔钱从哪里来,才是真正沉重的问题。
不过,把这位股民的经历概括成“买了农行,从此躺着赚钱”,也会把故事讲得太简单。
他承担了把约113万元放进一只股票的风险,而且一放就是多年。
工资通常按月发,股票分红则取决于公司经营和分配决定;需要用钱时,持股者还得面对当时的市场价格。能拿住六年,本身就需要资金安排和承受波动的能力。
农业银行的分红也不是每年固定发同一个数。
按其历次分红记录,2020年度每10股派1.851元,50万股对应9.255万元;2023年度每10股派2.309元,对应11.545万元;2025年度中期与末期合计每10股派2.495元,对应12.475万元。
这几年数字总体上去了,却不能据此把未来每年十多万元写成一张保票。
还有一件事容易被忽略:分红到账,不等于账户凭空多出同样金额的财富。股票派发现金股息后,交易所会对股价作除息处理。
比如每股派出一笔现金,除息参考价也会相应调整;此后股价如何走,还要由市场决定。
所以,评价一笔股票投资,既要看拿到手的分红,也要看持股市值的变化。只晒到账短信,不看账户总账,多少有点像只看工资入账、不看房贷扣款。
按发帖者自述的成本计算,2025年度每股0.2495元的现金股息,相当于最初买入成本的约11%。
这个比例很亮眼,但它是用过去的买入价算出来的。现在才打算买入的人,要按自己的实际买入价计算,不能借用别人六年前的成本。
别人端上桌的是多年持有后的结果,后来者照着点单,价格已经未必一样。
长期持有还有一项实际影响:个人从公开发行和转让市场取得的上市公司股票,持股超过一年的,股息红利所得暂免征收个人所得税。短期持有的税负则不同。
这也提醒我们,同样收到一笔分红,每个人的持股时间、成本和最终收益,都可能不一样。
我觉得,这件事真正值得讨论的,不是谁有钱就该被嘲讽,更不是普通人应该立刻凑钱买50万股。投资本来允许人用积蓄分享企业经营成果,这是一条正当的收入渠道。
但如果只看到“每年领十多万”,看不到113万元本金、六年持有和单只股票的风险,就容易把长期积累误读成轻松致富的捷径。
对于本金不多的人,最危险的念头恰恰是:“他能靠分红超过我的工资,我也得赶紧复制。”生活费、应急钱和投资资金各有用途。
把日常开销甚至借来的钱押在一只股票上,分红还没等到,股价一跌,就可能先被迫卖出。
别人能够从容持有,往往因为他还有余钱;自己急着赚回本钱,承受的便是另一种压力。
马太效应确实存在:有本金的人,更容易获得资本收入,再把收入用于积累。但它也不意味着普通人的努力毫无意义。
稳定工作、控制负债、留出应急资金,再逐步建立适合自己的资产安排,过程慢,却比追逐一张漂亮的分红截图更可靠。
这位股民的故事最值得记住的,或许不是“躺赚”两个字,而是那个朴素的算式:收益跟持股数量有关,持股数量跟可投入的本金有关。
看见差距,可以感慨,也可以认真想想怎样增加自己的选择。毕竟,让钱为自己工作是好事;在那之前,先让自己的生活经得起波动,更重要。