一位股民发帖说,他持有农业银行 6 年了,成本价 2.269 元,足足买了 50 万股,相当于投入 110 多万元。如今单凭股息的回报,一年下来能拿到 10 多万元。说句扎心的话,这个数字比绝大部分人,一年的工资还要高。真的印证了一句话,越有钱的人越能赚钱,而且赚钱越轻松,这就是马太效应。
先把这笔账摊开。
50 万股,成本 2.269 元,建仓资金 113 万出头。按农业银行 2024 年度全年每股派息 0.2419 元算,50 万股一年分红 12 万多。
这笔钱到账的时候,不需要打卡上班,不需要看谁脸色,甚至不需要打开炒股软件。
113 万本金一年产生 12 万现金流,年化收益率超过 10%,而他做的事情仅仅是 6 年前买入然后持有不动。
农业银行的分红还在逐年增长。2019 年度每股派息 0.1819 元,到 2024 年度涨到 0.2419 元,6 年涨幅超过 33%。
也就是说这位股民今年拿 12 万,明年可能 12 万 5,后年奔着 13 万去。而绝大多数打工人的工资,能跑赢通胀就不错,每年涨 5% 都得拼尽全力,还得碰上一个愿意涨薪的老板。
6 年累计分红多少?2019 到 2024 六个年度,每股累计派息接近 1.27 元,50 万股就是 63 万多。
光分红一项,6 年已经收回超过一半本金,剩下的股票还在每年继续产出现金流,股价涨跌反而成了额外惊喜。
这种模式的核心逻辑很简单:不赚市场博弈的钱,赚企业经营的钱。农业银行每年赚几千亿利润,拿出 30% 分给股东,持有 50 万股的小股东按比例就能分到利润。
有人说 113 万本金不是谁都拿得出来。这话没错,但关键不在这里。
关键在于,能拿出 113 万买一只银行股然后拿 6 年不动的人,和每天追涨杀跌盯着 K 线做短线的人,根本就是两种完全不同的行事逻辑。
前者有耐心有定力,对自己的判断有信心;后者天天被市场情绪牵着走,涨了贪婪跌了恐惧,忙活一年手续费交了不少,账户还可能是绿的。财富差距的拉开,很多时候不是因为智商,而是因为行为模式。
这件事真正值得琢磨的地方,不是某个人靠银行股分红赚了多少钱,而是它揭示了一个很现实的财富逻辑:本金体量决定被动收入的天花板,被动收入一旦超过主动收入,人的选择空间就完全不一样了。
每年 12 万分红,在三四线城市可以覆盖一个家庭的基本开支,在一线城市可能不够体面,但至少意味着你不用为了生存去做不想做的工作。
这种自由度,是很多打工人终其一生都在追求的东西。
但这种模式复制起来并没有看上去那么容易。首先你得有 100 多万闲置资金,不能是借来的,不能是短期内要用的,否则一个股价波动就被迫割肉了。
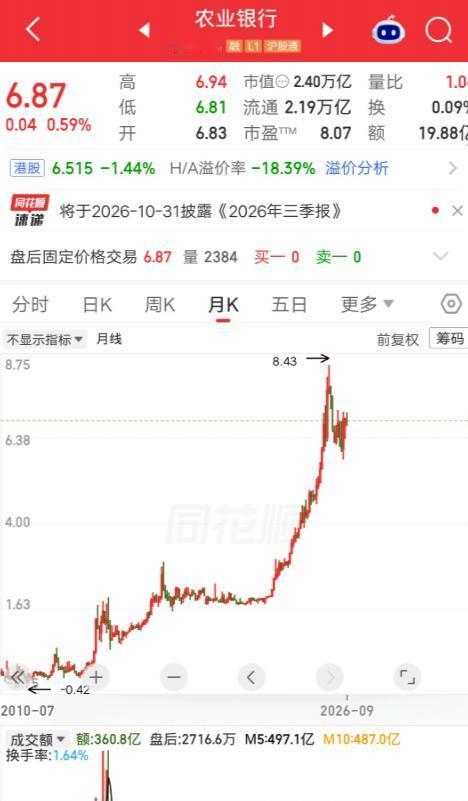
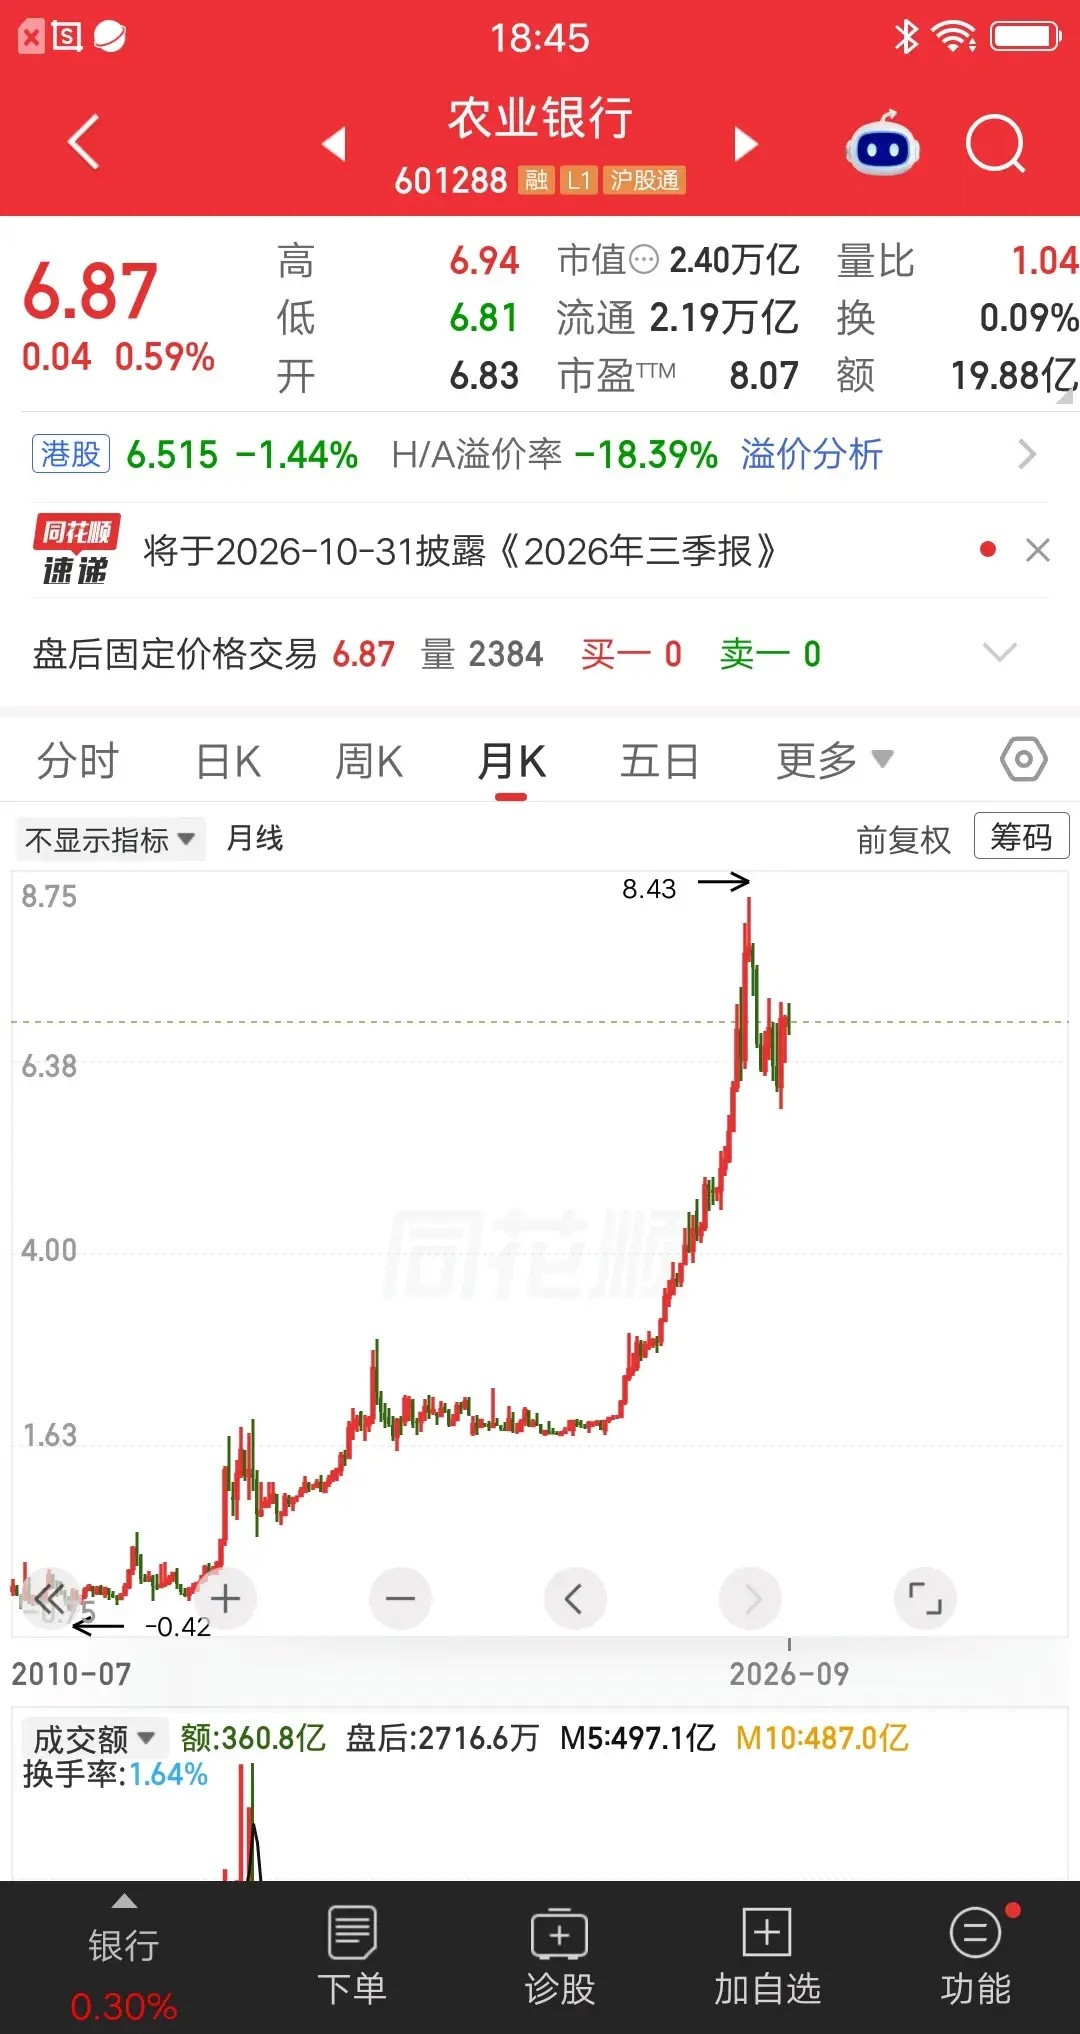
其次你得拿得住,农业银行这 6 年股价也不是一路上涨,中间有过回撤有过长期横盘,很多人在底部就把筹码交出去了。
最后你还得选对标的,不是所有银行都能保持稳定分红,中小银行的经营风险明显高于国有大行。
所以这个帖子看着是在晒收益,实际上是在晒一种稀缺能力:在正确方向上保持耐心的能力。市场上从来不缺机会,缺的是愿意慢慢变富的人。
大家都想一年翻倍,都想抓住涨停板,结果反而被市场反复收割。而那些愿意把钱放在高股息蓝筹里、用时间换空间的人,看似笨拙,实则走在最踏实的路上。
财富积累这件事,慢就是快,放在银行股分红这个具体场景里,它就是一笔一笔算得出来的真金白银。