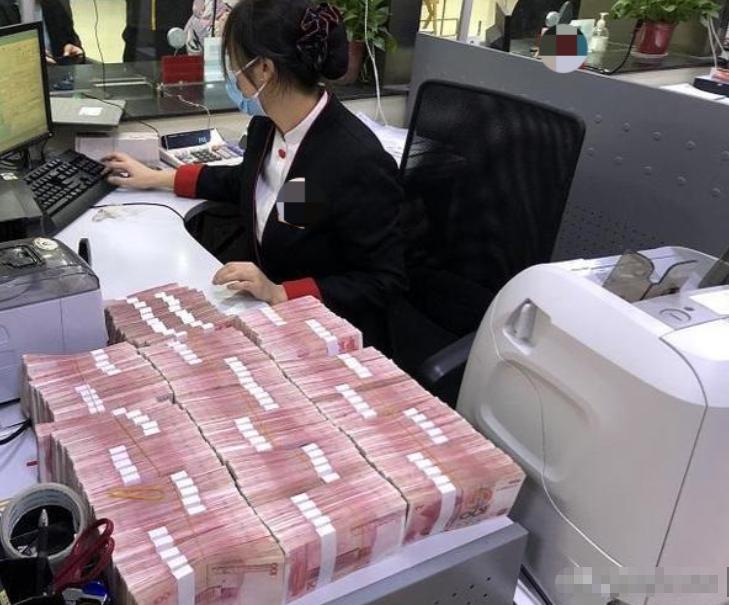
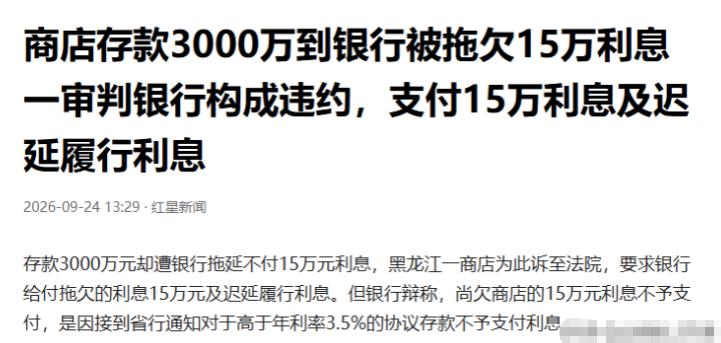
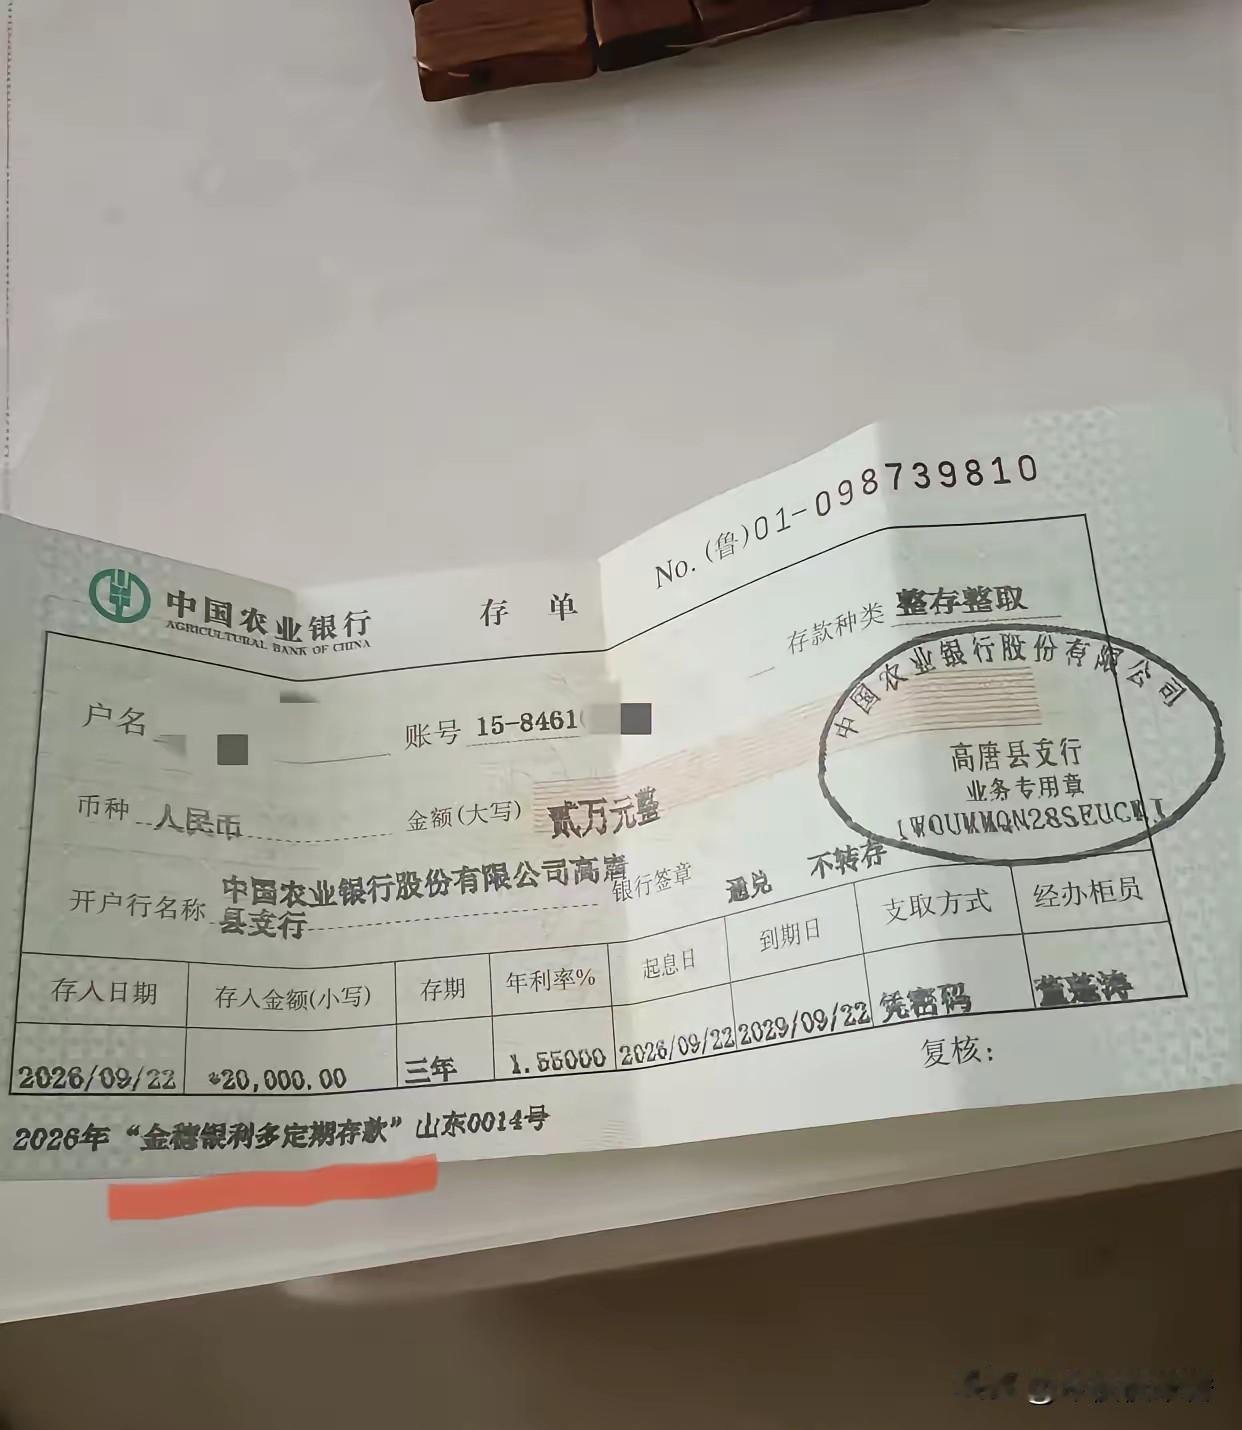
“省行要求的,高于3.5%不付。”一笔3000万的存款,当初双方白纸黑字约定年化利息4%,可到第三年兑付的时候,银行只拿出105万利息,硬生生少付了15万。储户多次沟通无果,直接把银行告上了法庭。
你以为银行和储户签好了协议,利息就该按合同足额兑付,可银行搬出了一套让人意外的说辞。
银行当庭辩解,当初给这名男子办理贷款业务的时候,已经给了贷款利率优惠,存款少付的这部分利息,早就和贷款的优惠扯平了。男子当场不认可,存款归存款,贷款归贷款,这是两份独立的业务,凭什么强行捆绑,互相抵扣?
什么概念?双方签订的存款合同,是具备法律效力的约定。银行内部省行下发的利率限制文件,只能约束银行内部员工,不能拿来推翻已经和客户签订好的合同。
有人说:“银行内部有规定,不能突破利率上限,少给利息也是没办法。”
说这话的人,没分清内部制度和对外合同的区别。
银行的内部文件,管的是本行员工的业务操作,这份文件从来没有告知储户,也没有写进存款协议里。一旦双方签字确认合同,就要优先遵守合同约定,不能事后拿内部规定单方面更改利息。贷款优惠是另外一份独立合同带来的福利,不能单方面拿来抵消存款应付利息。
更魔幻的是,银行试图把两项独立业务捆绑算账。
存款合同约定4%年利率,3000万本金,一年利息本该是120万。银行只按3.5%兑付,只给105万,差额正好15万。贷款优惠是贷款业务的让利,是当初贷款合同里谈好的条件,不能临时拿来抵扣存款利息。两份合同,两件事情,不能混为一谈。
说到底,合同是双方达成的合意,契约精神不分大小客户。
银行对外揽储,承诺好利率,签下合同,就必须履约。内部规定不能对抗对外生效的合同,更不能单方面拆分业务、强行抵扣,随意削减储户收益。法院的判决也给出了清晰答案:当初承诺的4%利率有效,银行内部文件不能用来赖账,少算的15万利息,一分都不能少。
所以问题根本不是银行内部有没有利率管控,而是金融机构能不能拿着内部文件,单方面撕毁已经和客户敲定的合同?
那些觉得银行内部规定大于合同的人,是不是该问问自己,如果合同可以随便被内部文件推翻,普通人的存款保障,又该依靠什么?
金融行业最根本的根基就是信用,契约如果可以随意变通,储户的安全感就无从谈起。
评论区告诉我:你有没有遇到过商家事后拿内部规定,推翻口头或者书面约定的情况?
以上是小编个人看法,如果您也认同,麻烦点赞支持!有更好的见解也欢迎在评论区留言,方便大家一同探讨。