今年车市的怪事是:车企把价格降到了历史最低,买的人反而更不敢掏钱。
9月的优惠力度确实打到了头。超过30家车企集中推出限时购车激励,特斯拉把Model 3和Model Y的价格拉到历史最低点,奥迪A7L一款车直降近16万,小米、零跑、极氪全部跟进。政策端也在加码,报废旧车买新能源按车价12%补贴、最高2万,转让旧车按8%、最高1.5万。
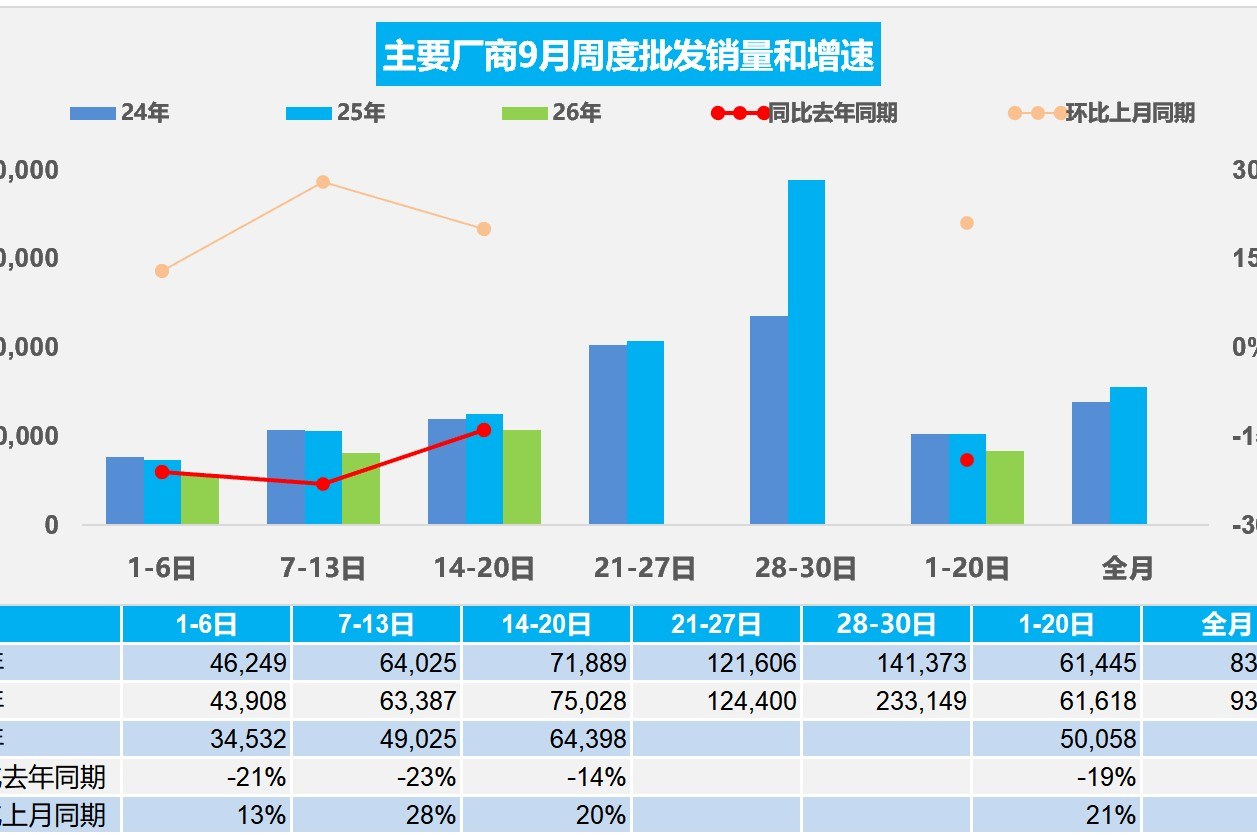
但账本另一头不好看。乘联分会的数据,9月1日到20日,全国乘用车零售87.8万辆,比去年同期少了22%,只比8月同期多了8%。批发端一样弱,乘联会的周度口径里,9月主要厂商批发销量的同比降幅,最深的单周到了23%。整个2026年前8个月,车市销量同比下滑20%,大部分车企的年度目标完成率不到六成。
为什么降成这样还得降?2026年1到7月,汽车行业整体利润率只有3.6%,整车制造环节更低,只有1.5%,多数车型在薄利、甚至在亏本卖。经销商那头更难受。中国汽车流通协会的数据,8月经销商库存预警指数62.3%,在50的荣枯线上方泡着;全行业能盈利的只剩23.5%,亏损面55.7%,81.9%的经销商在价格倒挂——卖一台,亏一台。
这轮降价的驱动力不是需求,是库存。
8月末全国乘用车库存314万辆,够卖56天。前8个月销量掉了两成,金九银十是全年最后一个像样的窗口,错过这个节点,全年目标基本就没了。所以哪怕利润已经被压到1.5%,也得先把车挪出去。
效果有,但没想象中好。特斯拉政策上线后,门店到店咨询量环比涨了三成;可9月上半月全国经销商的订单量,只比8月同期多了4.3%。看车的人多了三成,掏钱的人只多了一点点。
这就是眼下最要命的一环。以前金九银十的逻辑是旺季趁早下手,现在变成了等年底的终极底价。车价从年中一路往下走,消费者越降越觉得下个月会更低。新车降价,二手车跟着贬值,老车主置换的意愿就低了,新车的需求又被压回去——一个自己咬自己尾巴的圈。
有点像商场挂出全场五折,人是涌进来了,可全都站在那儿等六折,收银台反而清静。
乘联分会秘书长崔东树的定性是"金九银十关键窗口的脉冲式合理冲量",目的是消化库存、衔接供需,不是恶性价格战。这话站得住,因为8月环比确实回了8%,库存也在往下走。
但脉冲意味着有涨就有落。同一个9月,上市的新车超过60款,智己LS6预售57分钟订单1.1万台,启境GX7小订18小时破2万台,热度不假;可热度不等于成交,新车越密,老款车的降价压力越大,这个圈只会转得更快。
所以节后真正该盯的是两样:10月上旬乘联会那份9月零售数据,同比降幅能不能收窄;以及国庆之后,这轮限时优惠是顺势收紧,还是继续加码。收紧,说明库存真的消化掉了;继续加,那就是这一年还没到底。
汽车 车市 价格战 新能源车