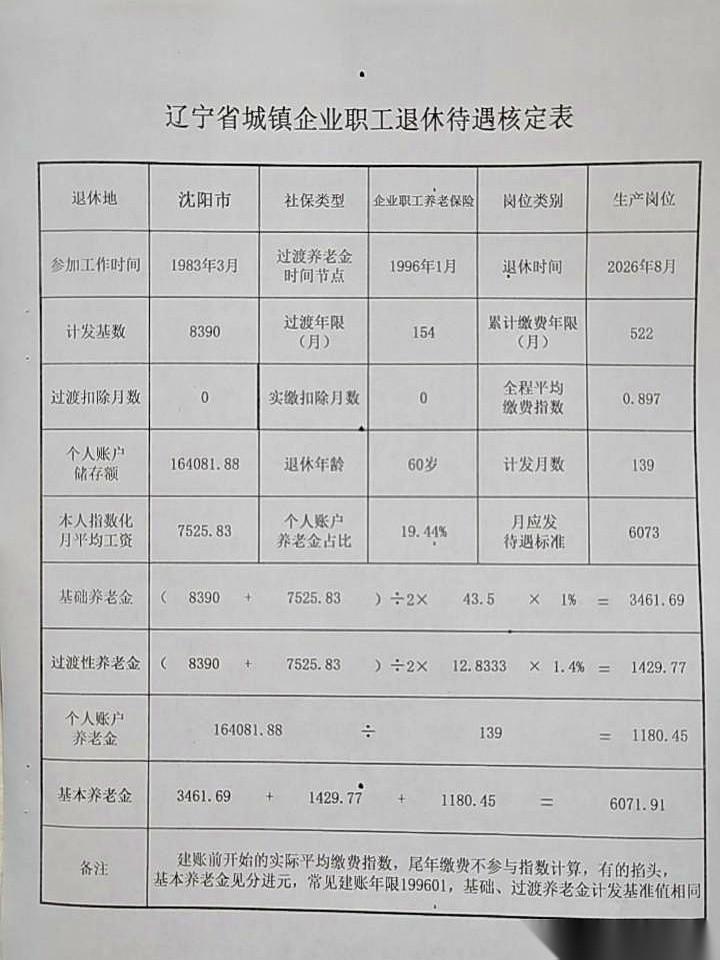
2026年8月将在沈阳办理企业退休的一份待遇测算显示,43.5年的累计缴费最终换回了每月6073元的基本养老金。
他这0.8970的缴费指数本来不算好看,但依靠低于1.0的指数反倒会有补偿抬高效果的算账机制,总金额被往上垫高了一些。
目前单列着计发基数的大连根本没法直接划入整个辽宁的一般运转里,全省范围内统一这把标尺的进度承受着和河南同样的停滞。
普通打工人在划算自己退休后能拿几块钱的时候,两眼多半只盯着那个刻着名字的个人账户不放。就拿眼前这位来说,积攥了大半辈子,个人账户储存额实际上只有164081.88元。这点存项如果要单独按个人账户养老金的标准切分开来按月发,满打满算也就只够兑付1180.45元。
那一大半凭空多出来的数额是怎么被吹大到六千以上的?
关键就在于死磕出来的年岁,以及里头最触及利益的那些算法调配。
咱们往深里想,43.5年就等同于把自己这辈子能用来干活的力气全交出去了,连带着里头还消化了12.8333年的过渡年限。这就是实打实拿命换来的底牌,最后熬出来的成果,一项是3461.69元的基础养老金,另一项是1429.77元的过渡性养老金。
既然大头在这两笔钱上,咱们就把里头的得失拆解得再糙一点。负责定夺这两项基础值的那个“基准”,并没有看碟下菜,而是拿8390这个上年度的计发基数跟个人指数化月平均工资强行揉在一起去求个平均值。
这里头最扎人心的博弈就在这均次上。你的指数不到1.0,在这套平抑的机器里不仅没被压垮,反而吃到了往中间兜底的红利,生生被拉扯着抬高了一截。反之,你要是长年累月缴得很猛,指数翻过了1.0这道坎,被这个均值一压,最后落兜里的钱反而要收缩一点。这就是典型的削高填低。
拿来定生死的不只有这一步的均值拉扯,用来做底子的那个缴费指数本身也不能随意篡改。这套计发方式认准的是你实际的平均缴费指数,直接从你刚进去开始缴费的那个月死挖,一笔不断地直算到你退休前一年。这个一查到底的轴劲儿,比起山东和河南只从建账后年限开始计算的打法,对那些老早就在干活的人来说完全是另一次重签命运的合同。
不过折腾出再多算账的套路,这个标准依然出不了一个大门。
哪怕脚踩在同一个省,各个地头的准盘依旧对不上号。沈阳和隔壁的大连至今还在走单列运行的路子,压根没和本省其他地方坐在同一条板凳上。接下来这桌子到底该由谁掀开统一,卡在喉咙里的各路数据合并还要往后拉扯多久,底下还在缴钱的人只能捏着现有的算法继续干等。