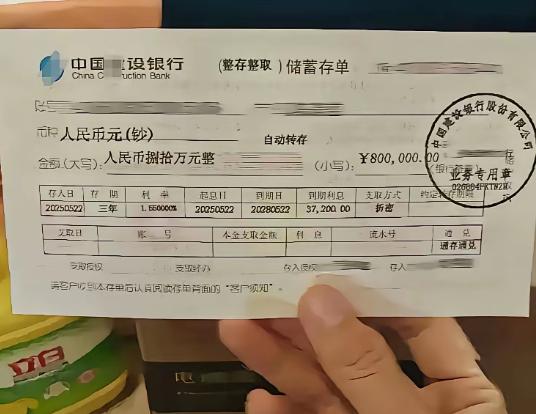
要是你手里攥着100万,往银行里一存,按1.5%的年利率算,一年啥也不用忙活,利息就有1万5。普通人家省着点花,这笔钱够一个人大半年的生活费了。要是再自己种点菜、养几只鸡,利息不光够花,每年还能剩下点。账算到这里,很多人已经开始做美梦了。可你再往下算一层,梦就醒了。
因为1.5%这个利率,放在2026年9月,已经不算普遍了。微众银行自9月1日起上调了部分存款产品利率,1年期定存利率为1.50%。可你去国有大行问问,工、农、建、中、交五大行的一年期定存挂牌利率是0.95%,100万存进去,一年到手只有9500块,放在几年前这笔利息能接近两万。
中小银行倒是有些还在往上调,比如蓝海银行把一年期定存利率从1.65%上调到了1.7%,但那是个别行为,整体趋势仍然是往下走的。融360数字科技研究院5月的数据显示,银行定期存款利率全线进入“1字头”:1年期1.273%,2年期1.363%,3年期1.685%,5年期1.553%,五年期的利率比三年期还低,存得越久反而越不划算。
你算的那笔账,一年1万5的利息,折下来每个月1250块。这点钱在二线城市,连一位老人半年的降压药加基本花销都覆盖不了。有人想着种菜养鸡能省下一大截,可种苗、饲料、农具哪样不花钱,还得搭上大量时间和体力,日子过得又累又紧巴,根本不是想象中的清闲躺平。
更现实的是,人吃五谷杂粮难免生病,医保报不了全部,一场小病就能吃掉大半年的利息,逢年过节的人情往来、亲友随礼、孩子压岁钱,哪一样都躲不开。2026年上半年住户存款又新增了七万多亿,大家都在往银行里存钱找安全感,可这座港口自己都在漏水,通胀在悄悄稀释购买力,本金看着没变,能买到的东西一年比一年少。
比利息薄更让人难受的,是钱存进去了却动不了,上海有个47岁的周海,手里有280万存款,搁谁看都是把日子过明白了的配置。可他母亲脑梗住院要交押金的时候,卡里能马上动的钱只有微信零钱三千多、活期七千多,那280万全锁在定期里,要取就得先损失四万块利息。
他蹲在医院楼梯间给银行客服打电话,客服客客气气地说“能取,但您得想清楚”。你说他没钱吗,280万。你说他有钱吗,连母亲住院的第一笔押金都得先跟银行掰扯利息。存折上的数字再好看,也不等于随时能把它变成眼前那张缴费单。
利率低、流动性差,有些人就想着把钱挪到利息更高的地方去,山东菏泽有一对老夫妻,轻信了化肥厂“高利息随存随取”的广告,把365万元积蓄以出借名义存进了化肥厂账户,结果对方资金断裂,钱取不回来了,老两口重病就医连医药费都难以承担。
单县公安局已经介入,涉事公司负责人涉嫌非法吸收公众存款被刑拘,但追回损失需要等待司法程序走完。想多拿点利息的心情可以理解,可一旦偏离了正规渠道,本金都可能保不住。
2026年海量中长期的定期存款正在集中到期,多年前锁定3%以上利率的储户们,现在不得不面对利率接近腰斩的现实落差,大额存单额度收紧,长期限存款产品也在不断缩减。
部分中小银行确实在逆势上调利率,微众银行把3年期存款利率上调了15个基点至1.75%,但这只是阶段性的揽储策略,对冲大行的虹吸效应,不代表利率会掉头往上走。
行业净息差虽然小幅回升到了1.41%,但中长期承压的格局没有改变,银行业整体依旧以压降高成本负债为导向,存款利率进一步下行仍然是大趋势。
100万存银行吃利息,放在利率5%、6%的年代管用,放在1.5%的年代不管用。攒到300万、500万试试看的想法可以理解,可只要资本回报的中枢在往下走,加几个零也改变不了被动收入的贫瘠。
往后十年,普通家庭财富的主战场会从“钱生钱”重新回到“人挣钱”,小区里修水管的师傅报价一年比一年硬,装修工、月嫂、家政阿姨的时薪节节抬高,而写字楼里的白领反倒觉得日子越过越紧。
100万真正的用处,是应急备用金,用来应对失业、治病、周转,而不是终身饭碗。钱能给人底气,但真正让人踏实的,从来不是死存款,而是自己持续赚钱的能力。