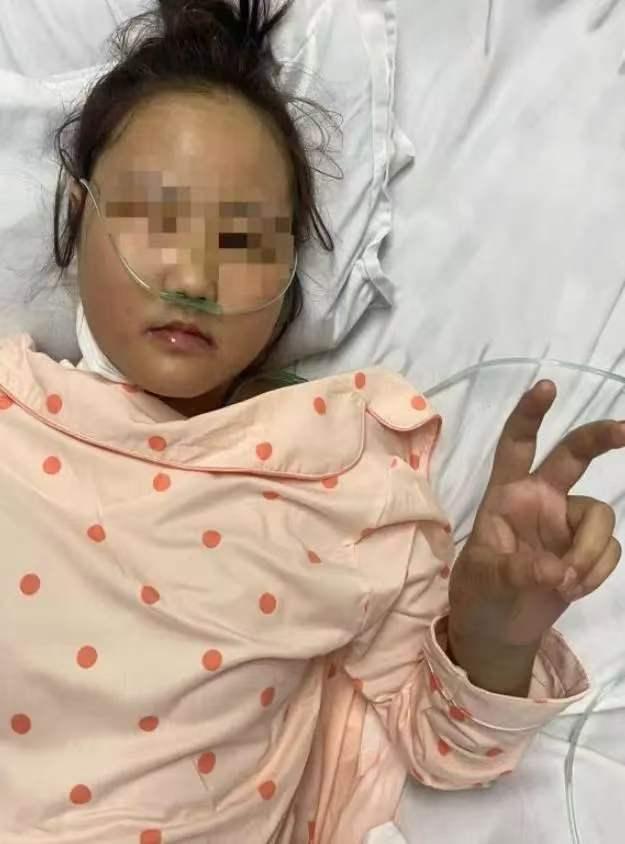
“玩不起!”湖北武汉,一女子给刚出生的女儿,买了一份终身重疾险,保额50万,每年保费3950元,缴费期20年。孩子9岁时,不幸确诊1型糖尿病并酮症酸中毒,需要终身打胰岛素。女子随即向保险公司申请理赔。可保险公司拿出保险合同表示,保单虽承保一型糖尿病,但想要拿到理赔款,必须出现视网膜病变、糖尿病肾病、下肢截肢这三类并发症当中的任意一项,她的女儿当下并未产生相关并发症,不满足赔付条件,因此拒绝理赔。女子得知结果后十分错愕,一气之下将保险公司诉至法院。
她告上法庭,法院判保险公司全额赔付五十万。
苏州之前也有几乎一样的案子,急性心肌梗死,合同要求同时满足三项检查指标才赔,投保人刚发病送医,部分指标没完全达标,保险公司拒赔,法院同样判了全额赔付。
这两个案子指向同一个问题:保险公司在重疾险里埋了一道隐形门槛。
你买的是重疾险,合同里也白纸黑字写了保障1型糖尿病,但它在疾病释义里加了一条,必须等病情恶化到出现特定并发症才算数。
等于说,确诊了不算,得等到更严重才算,这种设计把重疾险变成了一个需要病情进展到某个阶段才能触发的产品,而不是确诊即赔的保障。
投保人交了近十年保费,以为买的是安心,拿到手的却是一份需要满足附加条件才能兑现的承诺。
法律上这件事其实很清楚,保险法规定,免除保险公司责任的条款,必须在投保时向投保人做出足以引起注意的提示,还要书面或口头明确说明,没做到的话,这个条款不产生效力。
把并发症作为赔付前提,实质上是在缩小保障范围,属于隐形免责条款。
保险公司有没有在卖保险的时候,逐字逐句跟投保人解释过这条?大概率没有。
大多数投保人签合同时看到的是保额和保费,没人会去抠疾病释义里那几行小字,保险公司恰恰利用了这一点,把最关键的赔付条件藏在了最不显眼的地方。
这种操作在行业里不是个案,重疾险的条款设计长期存在一种倾向,表面上看保障范围很宽,实际上通过附加条件、指标要求、时间限制,把真正能触发赔付的情形收得很窄。
投保人买的时候觉得什么都保,用的时候发现什么都不符合,这种落差本身就是一种系统性的信息不对称。
保险公司有法务团队和精算师专门研究,怎么把条款写得既合规又省钱,普通消费者拿着一份几十页的合同,根本没有能力去逐条辨析里面的陷阱。
条款里那些医学术语和指标参数,看起来专业严谨,实际上把简单的保障关系包装得晦涩难懂。
投保人以为自己买的是一个明确的承诺,实际上签下的是一份需要专业解读才能看懂的附条件合同。
法院的判决给出了一个明确信号:这种隐形免责条款,如果没有尽到明确说明义务,就不具有法律效力。
这不是对保险公司的刁难,而是对契约精神的维护,保险的本质是风险分担,投保人交保费换的是确定性,不是一份需要碰运气才能兑现的合同。
如果保险公司可以随意在疾病释义里加条件,那重疾险就失去了它存在的意义。
从更大的方向看,这件事暴露的是整个行业在信任层面的隐患,消费者买保险,买的是对未来的保障,不是对条款的解读能力。
当理赔变成一场需要打官司才能赢的博弈,受损的不只是某一个投保人的利益,而是整个保险体系的公信力。
一个健康的保险市场,应该让投保人在签字之前,就能清楚知道自己买的到底是什么,而不是等到出事之后才发现合同里藏着一道自己从来不知道的门槛。
条款的透明度和理赔的确定性,才是保险行业真正应该竞争的方向,靠信息不对称赚来的利润,最终会以信任流失的方式还回去。
济报鲁中,2026-09-23——“女子给女儿买重疾险,确诊1型糖尿病遭拒赔,法院判了”
新华社,2026-09-24——“重疾险理赔纠纷频发,法院明确隐形免责条款不产生效力”