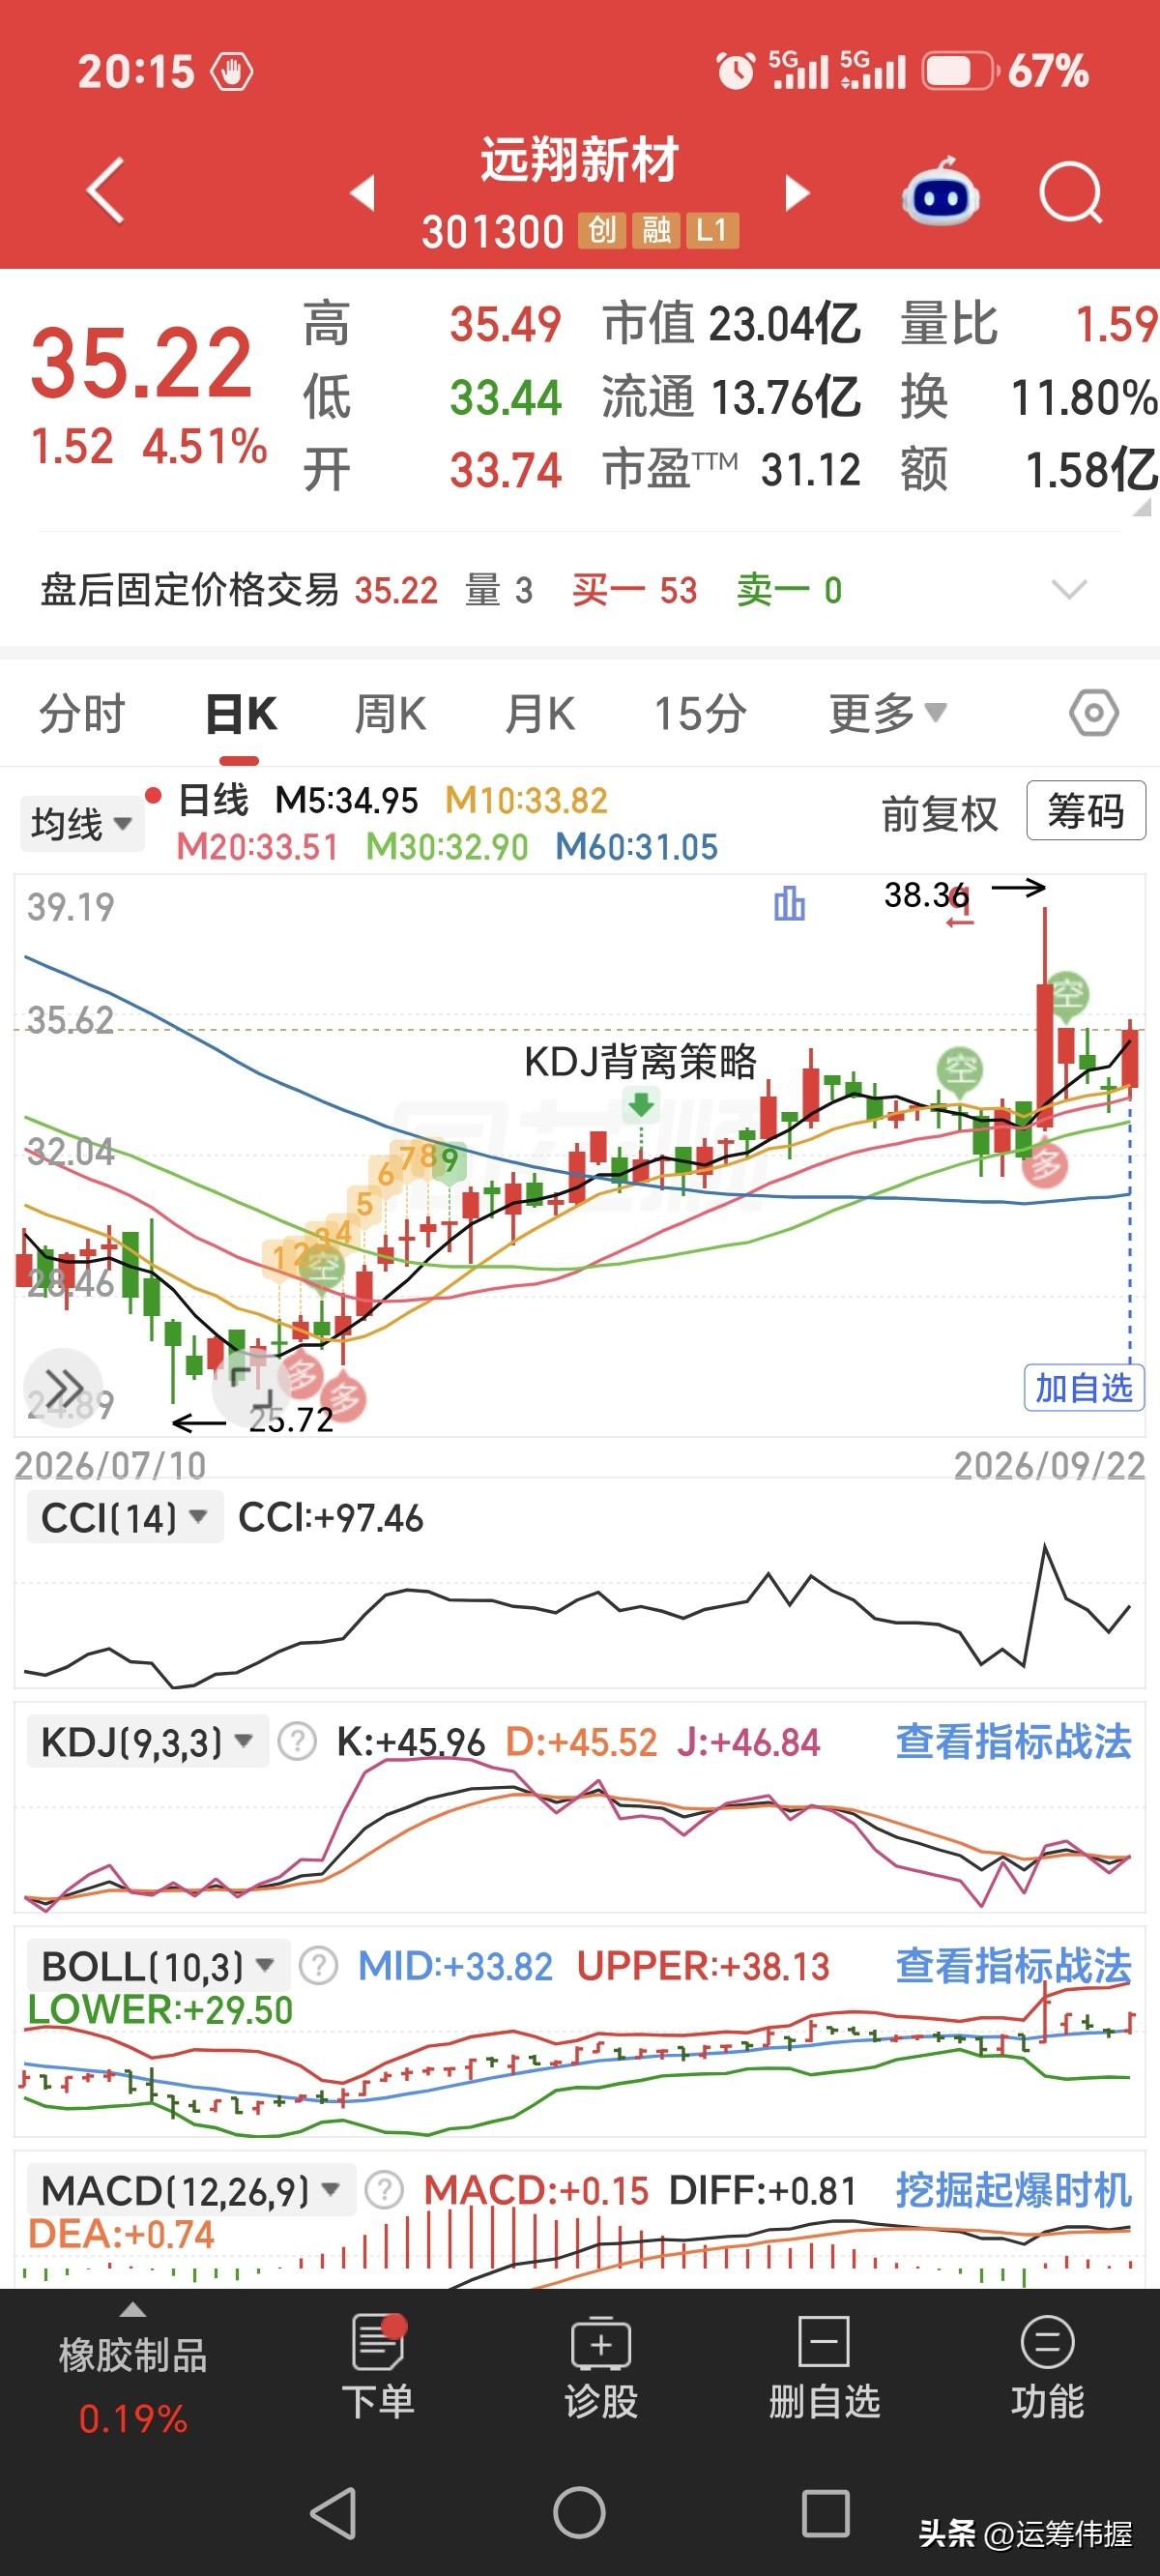
每人一股:远翔新材(301300)深度解析
⚠️风险提示:以下仅为基本面信息梳理,不构成任何投资建议。创业板个股波动大,化工原材料行业受周期、原材料价格影响明显。
一、公司基本概况
远翔新材,专精特新小巨人、国家级制造业单项冠军,主营沉淀法纳米二氧化硅(白炭黑),2022年创业板上市 。
- 核心定位:高温硫化硅橡胶专用二氧化硅国内龙头,这是公司基本盘,产品作为补强填料,提升硅橡胶透明度、抗黄变、拉伸强度 。
- 产能:总产能10万吨/年;产品分硅橡胶用、牙膏摩擦剂、涂料消光剂、蓄电池隔板、绝热材料等多个系列 。
- 下游应用:硅橡胶(电子、线缆、绝缘子、医疗硅胶)、牙膏、涂料、储能蓄电池隔板。
- 重要澄清:市场常有传言布局硅碳负极,公司目前仅做前期调研,暂无立项、没有量产电池材料,这个预期不能当成现实业务 。
二、核心看多逻辑
1. 细分赛道壁垒高
高温硫化硅橡胶对二氧化硅纯度、透明度、抗黄性指标严苛,相比轮胎用白炭黑,技术门槛更高;长期和清华、中科院产学研合作,专利储备充足,国产替代逻辑清晰,替代进口同类产品 。
2. 下游硅橡胶需求稳健
硅橡胶用于新能源车线束、光伏绝缘子、电子密封件、医疗耗材,新能源带动硅橡胶需求增长,拉动公司核心产品需求。
3. 市值管理动作
历史上实施两轮股份回购,部分回购股份注销,有利于减少股本、增厚每股收益;资产负债率偏低(2026中报17.58%),财务整体压力不大,现金流尚可 。
4. 第二增长曲线潜力
牙膏用二氧化硅、绝热材料、蓄电池隔板产品持续拓展,逐步降低对硅橡胶单一赛道依赖。
三、核心风险(重点)
1. 周期与毛利率压力
属于化工原料,原材料(硅酸钠、硫酸)价格波动直接挤压利润;2026中报营收小幅增长,但归母净利润同比下滑,毛利率承压是当前最大基本面问题 。
2. 应收账款偏高
应收款项规模大,应收占当期利润比值偏高,存在回款慢、坏账潜在风险,需要持续跟踪客户回款情况 。
3. 业务单一风险
收入高度依赖硅橡胶板块,若硅橡胶行业需求走弱,业绩会直接承压;电池材料只是远期预期,短期无法贡献营收。
4. 行业竞争加剧
国内白炭黑厂商扩产,价格战会压缩盈利空间。
四、盘面与交易思路
- 题材属性:有机硅/硅橡胶上游材料、精细化工、专精特新,跟随有机硅板块轮动,属于偏中线基本面标的,不是纯短线连板题材股。
- 适合场景:有机硅板块景气上行、下游新能源/光伏线缆需求回暖时容易走强;
- 避雷点:不要博弈“硅碳负极”题材预期,该业务短期没有落地;若财报持续毛利率下滑,容易承压。
五、同赛道对标
金三江(牙膏用二氧化硅龙头),远翔优势在硅橡胶专用白炭黑,两者细分赛道不一样。