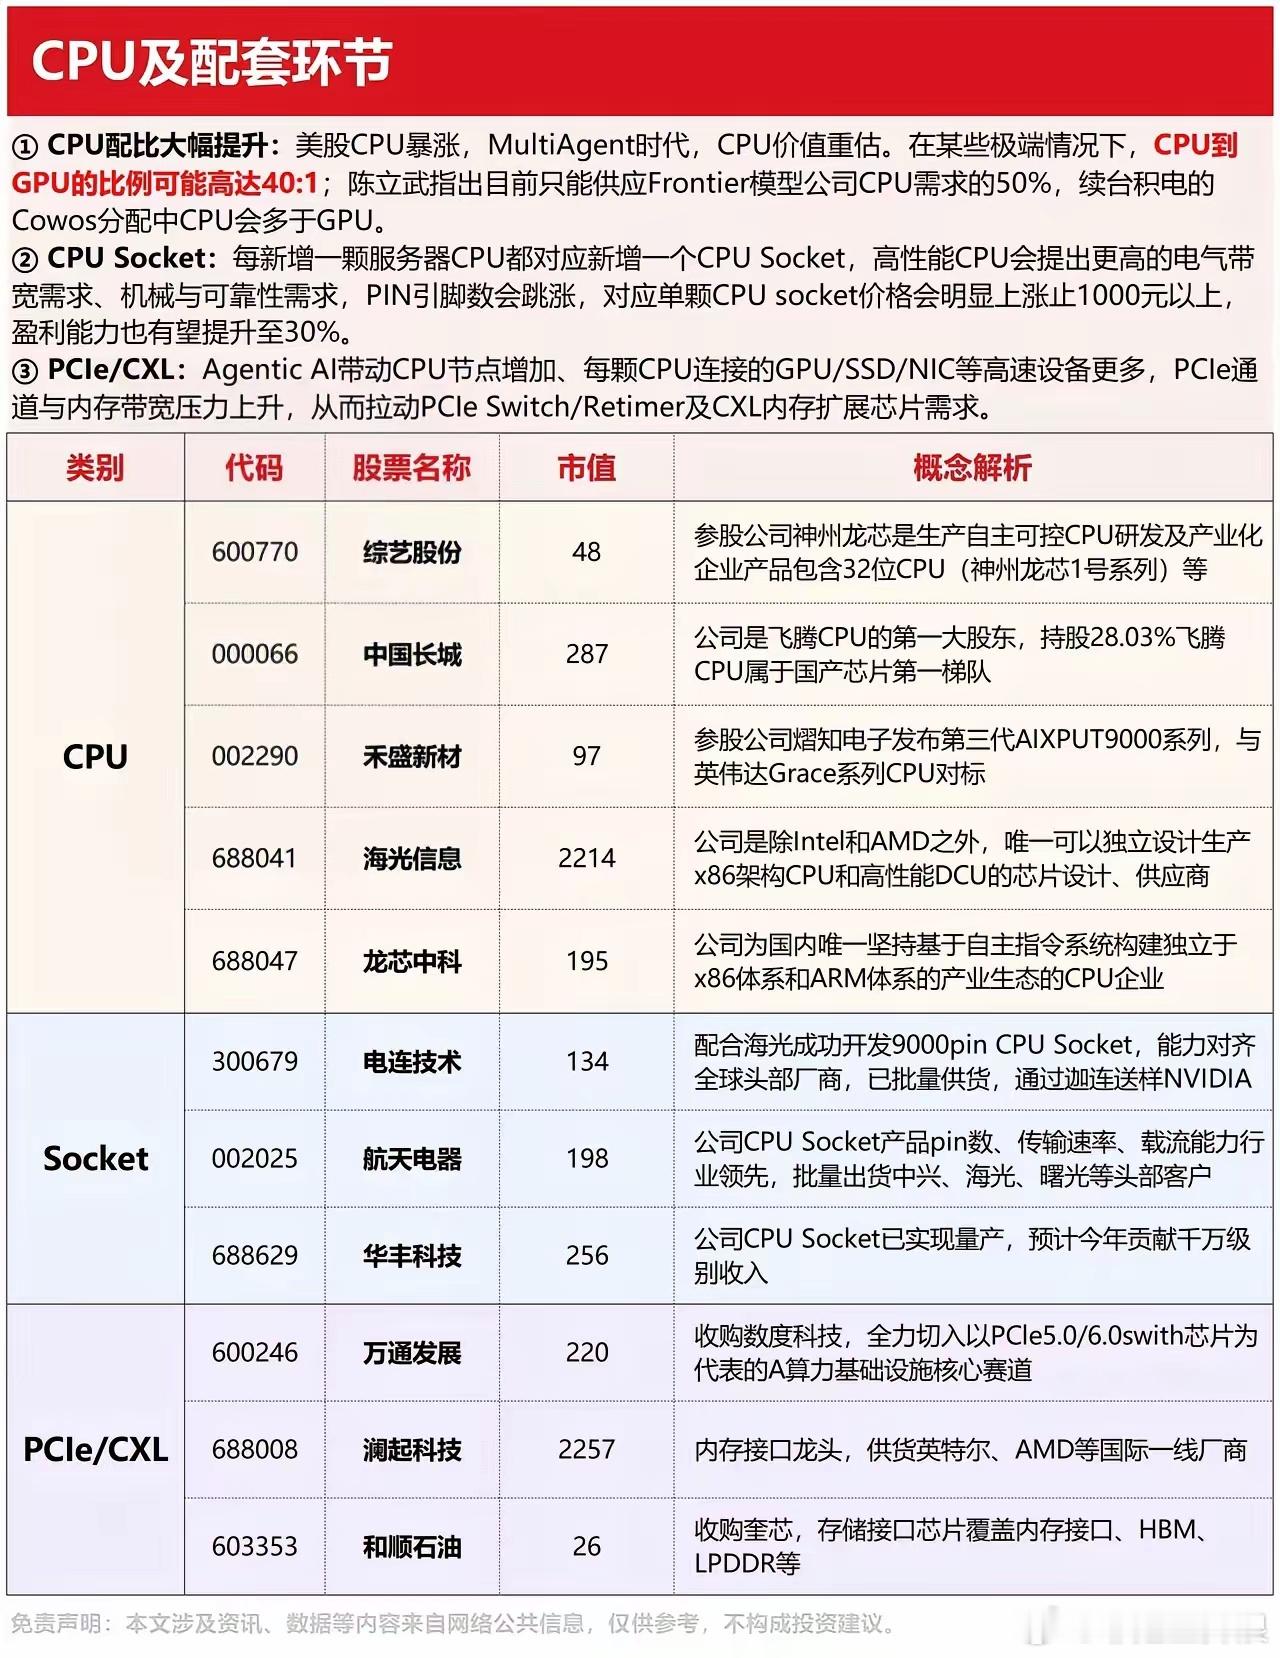
CPU这条线最近被市场重新挖出来了,逻辑跟之前炒GPU、光模块不太一样。核心变化在于MultiAgent时代,CPU到GPU的配比可能从过去的1:8甚至更高比例,往40:1那个极端方向靠。简单说,AI集群不只是堆GPU,CPU的需求也在同步爆发。陈立武那边也明说了,现在只能满足头部模型公司CPU需求的一半,台积电CoWoS分配里CPU还会多于GPU,这说明CPU缺货不是短期现象。往下拆,三个环节各有各的逻辑。CPU本身,海光信息是最硬核的,国内除了Intel和AMD之外唯一能独立设计生产x86架构CPU的,市值已经2200多亿,属于机构重仓的大票;龙芯中科走自主指令集路线,不依赖x86和ARM,生态还在培育期;中国长城是飞腾CPU第一大股东,持股28%,国产化标的;综艺股份、禾盛新材属于参股概念,业绩弹性要打个问号。Socket这个环节容易被忽略,但弹性最大。每加一颗CPU就要配一个Socket,高性能CPU引脚数跳涨,单颗价格直接涨1000块以上,盈利能力还能提升30%。电连技术配合海光开发9000pin的Socket,已经批量供货还通过NVIDIA送测;航天电器批量出货中兴、海光、曙光;华丰科技今年贡献千万级别收入。这个环节市场认知度还没完全打满,属于预期差相对大的方向。PCIe/CXL这块,澜起科技是内存接口龙头,供货Intel、AMD,基本面最稳;万通发展收购数度科技切PCIe Switch;和顺石油收购奎芯,覆盖内存接口、HBM、LPDDR,市值才26亿,属于小市值弹性标的,但收购整合风险也要留意。客观说一句,CPU价值重估这个逻辑是成立的,但板块已经涨了一波,像海光、澜起这种大票估值不便宜。小市值参股概念炒得凶,业绩兑现还需要时间。按照我的经验,越是新出来的故事,越要区分真正有业绩支撑的和纯概念蹭热点的,别看到配比提升就无脑冲,重点看实际订单和产品验证进度。个人学习复盘记录,不构成任何投资建议,短线波动大,仓位自己把控。