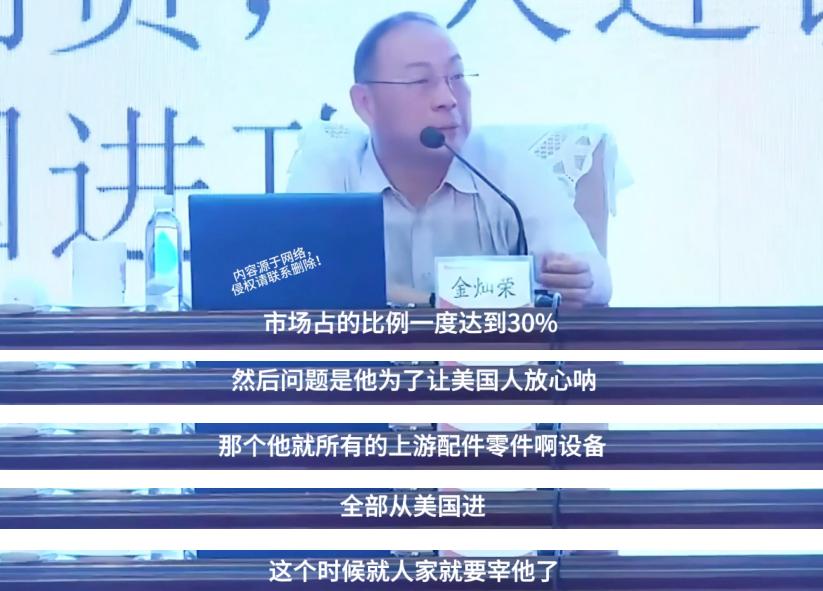
金灿荣:中兴ACWA规划,利用美国的技术,中国的市场,横扫全世界。美国的电讯设备市场中兴占比达30%,总产值超过了1000亿。中兴几乎全部零部件都用美国的,没有核心技术,容易被“卡脖子”,太信任美国市场是不安全的!
中兴早年依托国有资本背书、政策资源加持,快速站稳国内通信设备赛道,成为国内最早一批入局电信基建的核心企业。1997年,中兴在深交所成功登陆A股,2004年再度登陆香港联交所H股,成为国内首家同时实现A+H股上市的通信设备企业,创下当年资本市场的行业纪录。
这家老牌国营企业完成了市场化转型,彻底走向自主经营、全球化布局的发展路径。这种特殊的出身和转型经历,让中兴骨子里始终带着浓厚的买办思维。
买办思维,不是贬义的卖国逐利,而是一种典型的“稳妥依附型发展心态”。习惯依托外部成熟体系、依赖头部外部技术,不敢、不愿投入高成本自主攻坚,试图用“借力外部”的方式规避研发风险,快速抢占市场红利。
支撑这种思维落地的,就是中兴曾经引以为傲的ACWA核心战略,中兴内部奉其为圭臬的发展纲领,A代表America(美国)、C代表China(中国)、W代表World(全球)。
美国掌握顶尖的通信核心技术,中国拥有全球最大的通信消费市场,依托美国技术、扎根中国市场,就能顺势横扫全球市场。鼎盛时期的中兴,在美国电讯设备民用市场的占有率稳稳突破30%,成为为数不多能在美国主流通信市场站稳脚跟的中国科技企业。
2024年公开财报数据显示,中兴全年总产值成功突破1000亿元大关,营收规模、全球市场布局、终端出货量均创下阶段性新高。为了稳住美国市场、打消美方的戒备心理,中兴当时做出了一个看似“高情商”、实则埋雷终身的决策。主动放弃自研核心配件,100%从美国企业采购,不搭建自主供应链体系,不触碰核心技术自研领域。
在当时的商业视角下,这个决策无比“聪明”。一方面,直接采购美国成熟配件,省去了数十亿、上百亿的长期研发投入,规避了自研失败的风险,大幅压缩生产成本;另一方面,全面绑定美国供应链,主动融入美方产业体系,最大限度降低地缘政治风险,换取稳定的海外市场通道。
科技行业的依附式繁荣,本质都是虚假繁荣,规模越大、隐患越深。企业体量越小,外部资本越愿意包容;一旦成长为千亿级巨头,触及他国核心产业利益,所有的包容都会瞬间清零。
中兴的转折点,恰恰卡在千亿营收这个节点。当它的市场份额、营收规模、行业话语权足以冲击美国本土企业优势时,所谓的“供应链友好”“市场合规”全都失去了作用。美国随即启动精准制裁,直接切断中兴所有上游核心配件和设备供应。
因为常年全面依赖美国供应链,中兴没有任何备用替代方案,没有自主核心技术储备,没有本土替代产业链支撑。看似庞大的千亿商业帝国,核心命脉完全攥在别人手里,一夜之间陷入停摆危机,这就是典型的“大而不强、强而不自主”。
华为从创业初期就坚持“技术自主可控”,每年将营收的10%以上投入研发,哪怕短期牺牲利润、放缓扩张速度,也要搭建自主供应链、攻坚核心芯片、底层技术。
反观中兴的ACWA战略,从根源上就是“借力思维”大于“自立思维”。它始终相信“全球化分工无国界”,认为只要遵守规则、绑定外部供应链,就能持续安稳盈利,过度迷信全球化合作的稳定性,低估了科技领域的地缘政治博弈。
即便经历制裁风波后,中兴开启全面转型,加大自研投入、搭建国产供应链,但短板依然肉眼可见。2026年中兴半年报总营收780亿元,算力业务营收占比突破35%,AI、5G-A等新业务布局提速,但核心高端芯片、核心射频器件等关键领域,依然存在较高对外依存度。
2025年华为研发投入超2300亿元,而中兴全年研发投入不足百亿,两者的技术储备、核心壁垒差距持续拉大。
中兴的案例,从来都不是单个企业的兴衰故事,而是给所有出海科技企业、转型国企敲响了警钟。在全球科技博弈白热化的当下,所谓的“完全市场化合作”“无国界产业链”,本质都是脆弱的。美国商务部2025年报告,未来高端通信、人工智能、芯片等核心科技领域,将持续收紧供应链管控,优先保障本土企业优势,对外技术输出、供应链合作门槛持续提升。
过去那种“靠外部技术、吃本土市场、赚全球利润”的躺赢模式,已经彻底退出历史舞台。任何核心产业,一旦丧失自主可控能力,规模再大,都只是空中楼阁,随时可能被外部势力精准拿捏。
如今的中兴,已经彻底摒弃曾经的依附式战略,全面转向“自主创新+多元布局”,深耕AI算力、5G-A、智算网络等核心赛道,逐步完善国产供应链体系,慢慢补齐曾经的短板。但这场深刻的危机,依然值得所有企业长久反思。
你认为中兴当年的战略失误,是时代局限还是思维短板?咱们评论区聊聊!