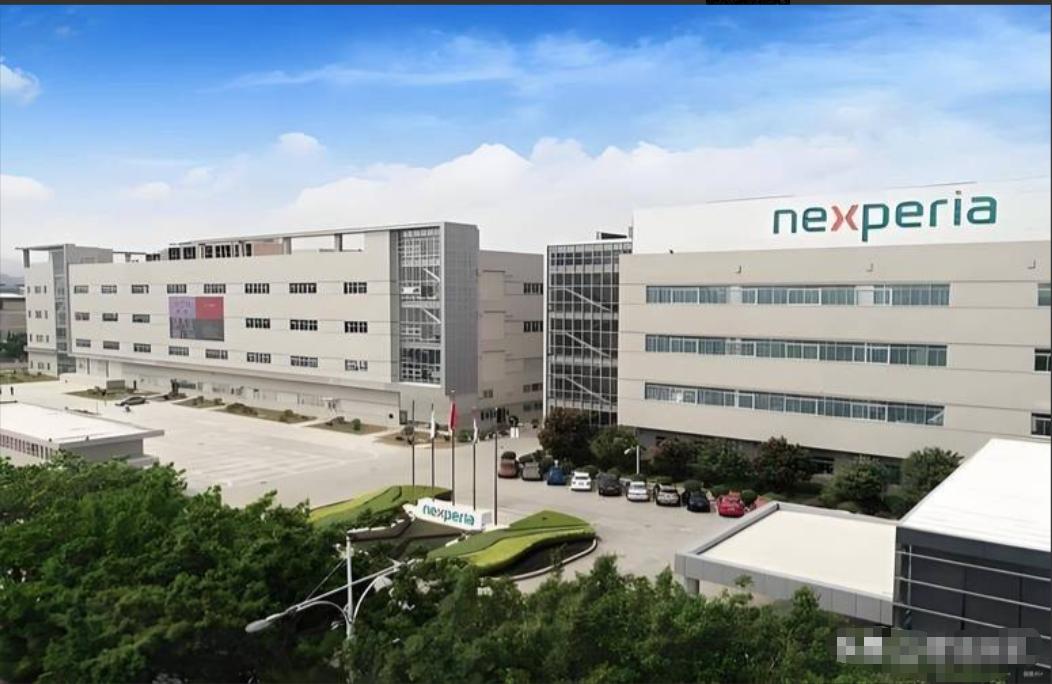
无视中方约束执意外迁!官宣把芯片产能转移给印度,放弃中国市场
9月17日,荷兰芯片厂商安世半导体正式官宣,与印度塔塔电子达成深度战略合作,在印度古吉拉特邦Dholera建设300毫米晶圆厂生产MOSFET产品,在阿萨姆邦Jagiroad建设封装测试工厂组装分立器件,两座项目总投资约140亿美元。
先把安世这家公司的底细说清楚。安世前身是恩智浦的标准产品事业部,2019年被中国闻泰科技以约276亿元人民币收购,客户名单上有苹果、三星、大众、博世、比亚迪。
2025年10月,荷兰政府以“国家安全”为由介入,荷兰企业法庭暂停了闻泰创始人张学政的CEO职务,将闻泰所持安世股份的大部分表决权交给独立管理人。到2026年,这些措施仍然有效,闻泰名义上还是股东,实际上已经说了不算。
荷兰政府的逻辑是防止关键技术向海外转移,可转头安世自己就把产能搬去了印度。这就有意思了,同样是产能转移,搬去印度不是问题,留在中国就是问题,所谓“国家安全”的标签,贴给谁不贴给谁,全看地缘政治的风往哪边吹。
这笔交易的核心筹码是印度的钱。印度2026年7月批准了总额约134亿美元的“半导体2.0”激励计划,针对晶圆厂这类重资产项目最高可补贴总投资的50%。建厂一半成本由政府兜底,加上地方配套政策,看起来性价比极高。
可钱到位不等于产能到位。印度目前仍然没有大型晶圆厂实现规模化芯片生产,塔塔Dholera项目本身也出现过进度延迟。
半导体制造对环境要求极高,超纯水、稳定电力供应、特殊化学品支持,恰恰都是印度的短板。日本三井物产全球战略研究所2025年底的报告把电力供应列为印度半导体制造的首要隐忧。
这不是理论上的担忧。富士康2025年退出了与印度Vedanta集团价值195亿美元的半导体合资企业,原因是一直未能找到技术合作伙伴。Tower Semiconductor在印度的晶圆厂项目也失败了,其CEO表示五六个月前就已退出。特斯拉2026年5月彻底终止了在印度建厂的计划。
印度净外国直接投资在2025年8月至2026年1月间连续为负,外资直接流入规模同比下滑12.7%。这些数字摆在那里,安世不是看不见,是选择性忽略。
再看安世自己那本账。闻泰科技披露的资料显示,安世国内产能占整个公司整体产能的80%,中国市场占全球销售约50%。安世每年向全球交付超过1100亿颗车规级芯片,车规级功率半导体全球市占率超过30%,小信号MOSFET全球排名第一。
这些数字的背后,是一个高度依赖中国产能和市场的体系。把新增产能放到印度,相当于在一个自己并不熟悉的土地上重建一套供应链,而它原本的供应链效率,是在中国几十年积累出来的。
2025年境外晶圆供应中断后,安世中国累计向800多家客户交付芯片超过110亿颗,国产化比例从不足20%提升至近100%。
安世中国不仅没垮,反而在断供330天后完成了从6英寸、8英寸欧洲产线到12英寸国产平台的全面切换,推出了基于国内12英寸车规级晶圆平台的功率半导体产品,多款已实现规模化量产。
今年8月,闻泰在中国提起诉讼并索赔80亿元,中国法院冻结了安世在华部分资产,涉及金额约21.39亿元。安世2026年半年报显示,上半年净亏损4.06亿元。
安世临时管理层选择在这个时间点和塔塔签下长约,算盘不难猜。借着产能外迁向荷兰政府和美国示好,坐实自己“去中资化”的定位。把核心制造能力分散出去,就算将来闻泰通过法律途径拿回控制权,也没法再把产能重新整合回中国体系。
车规级芯片对可靠性和一致性的要求极高,客户认证周期长达数年。安世把MOSFET晶圆制造放到印度,意味着它的客户要重新认证一条全新的产线,重新验证良率和可靠性。而塔塔的晶圆厂还没有量产经验,90纳米和55纳米制程虽然不算先进,但对于车规级功率器件来说,稳定量产比什么都重要。
半导体制造不是组装手机。没有稳定的电力,没有成熟的上下游配套,没有经验丰富的产线工程师,再多的补贴也变不出芯片。印度想成为全球半导体制造中心,还有很长的路要走。
安世这140亿美元投在印度,本质上不是一家公司在搬家,而是全球供应链在功率半导体这条赛道上重新画线。西方负责技术和客户,印度提供制造基地,中国在部分新增投资中的位置被削弱,这是半导体“China+1”的一种现实形态。
安世这步棋,表面看是转移风险,实际上是把最核心的产能从自己最有优势的地方连根拔起。中国几十年积累的供应链效率、工程师红利和市场规模,不是印度靠几十亿美元补贴就能复制的。赌注已经押下去了,掀牌的时候才知道谁在裸泳。
信息来源:背刺闻泰后,安世半导体想把产能交给印度-澎湃新闻