机构高喊楼市“供应缺口”,先看看三四线31个月库存该如何消化
刷到一条刷屏消息:“高盛研判,中国楼市2027年会出现供给缺口”。
评论区瞬间两极分化,一部分人焦虑催促抓紧上车,另一部分人直言又是资本话术,诱导普通人接盘。
比起急着站队相信或者否定,更值得厘清的是:机构口中的“缺口”,和普通购房者理解的“缺房子”,根本不是同一个概念。
先还原事件的来龙去脉。
9月17日,高盛组织了一场地产专家电话会,易居研究院丁祖昱分享了对市场节奏的判断:短期到2027年春节前,新房供应整体平稳,不少房企赶在8月28日新政落地之前,集中申报了预售;
2027年3月开始,新房可售房源将会迎来一轮供应低谷,缺口大约持续12‑18个月;直至2030年,市场的量价才有望逐步企稳 。
这里要划清重点:这是新房短期供货节奏的变化,并不是全国老百姓整体住房总量不足。
这一轮所谓的供应缺口,源头来自8月28日三部门出台的楼市新政。
新政两大核心调整:预售门槛提高至主体结构封顶,购房资金实行全额预售资金监管 。
旧规则之下,项目工程进度达到25%即可申领预售、快速回款;新规落地之后,项目需要盖到主体封顶才能销售,从施工到入市销售多出大半年周期。
资金回笼周期拉长,房企拿地、开工节奏自然趋于保守。
所以2027年开春之后,市面上能够正常售卖的新房会阶段性减少。
说到底,这是新房供给节奏被制度调整拉长带来的阶段性断档,并不是全国住房总量危机。
但如果就此推导出“全国马上缺房、普涨在即”,这个结论显然站不住脚。
公开数据显示,截至2026年8月末,全国商品房待售面积7.5亿平方米,同比小幅回落,已经连续6个月下行。
库存下降的背后,很大一部分原因是房企主动减少拿地、放缓开工,供给端主动收缩,并不是存量房源已经消化完毕。
城市分化的数据更能说明现实。
50个典型城市商品住宅平均去化周期26.1个月,一线25.3个月,二线24.4个月,而三四线城市高达31.6个月。西宁去化周期53.1个月、汕头49.6个月、珠海46.9个月,按照当前的销售速度,这些城市存量房源需要四年以上才能消化完毕 。
一边是部分机构提示新房供货紧张,另一边大量三四线城市积压的库存,依旧找不到足够的接盘人群。
还有一个被很多传播文章忽略的变量——二手房。
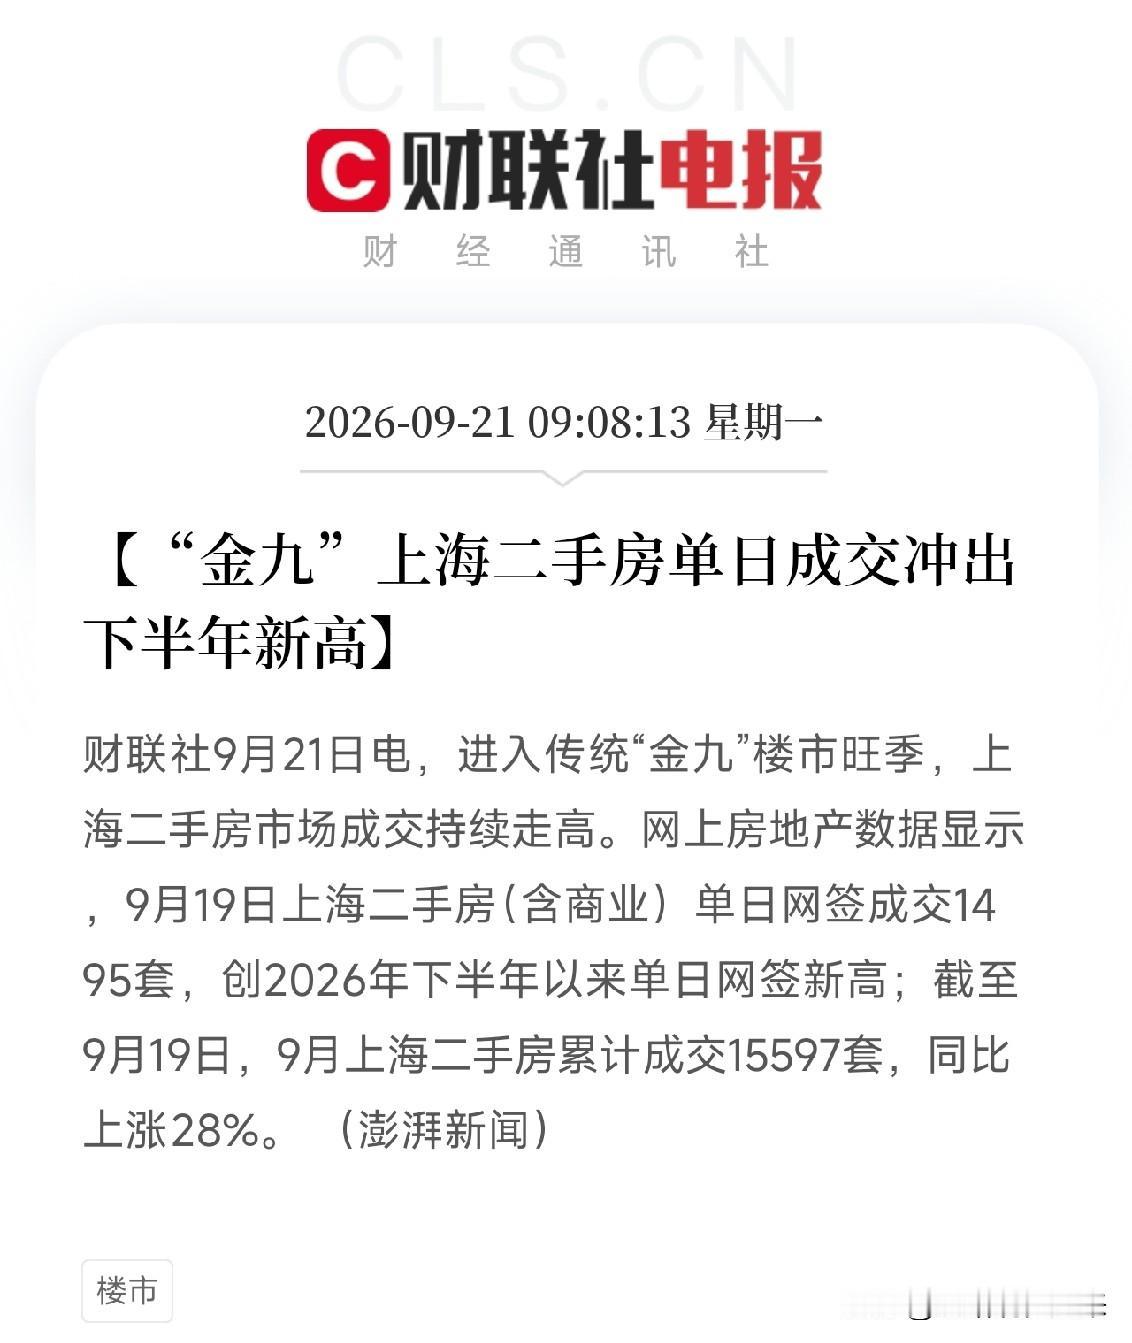
2026年前8个月,全国二手房交易占比达到52%,首次正式超过新房,而2020年这一比例仅有27%。
北京、上海、广东、江苏等18个省份,二手住宅成交面积已经高于新房,楼市正式迈入存量时代。
即便未来新房供货出现阶段性紧张,海量的二手房源完全可以填补市场缺口,这一点在专家电话会的分析当中也有所提及。
所谓缺口,准确来说,是部分城市新房短期可售量缺口,不是全国性住房短缺,更不等于所有城市房价上涨。
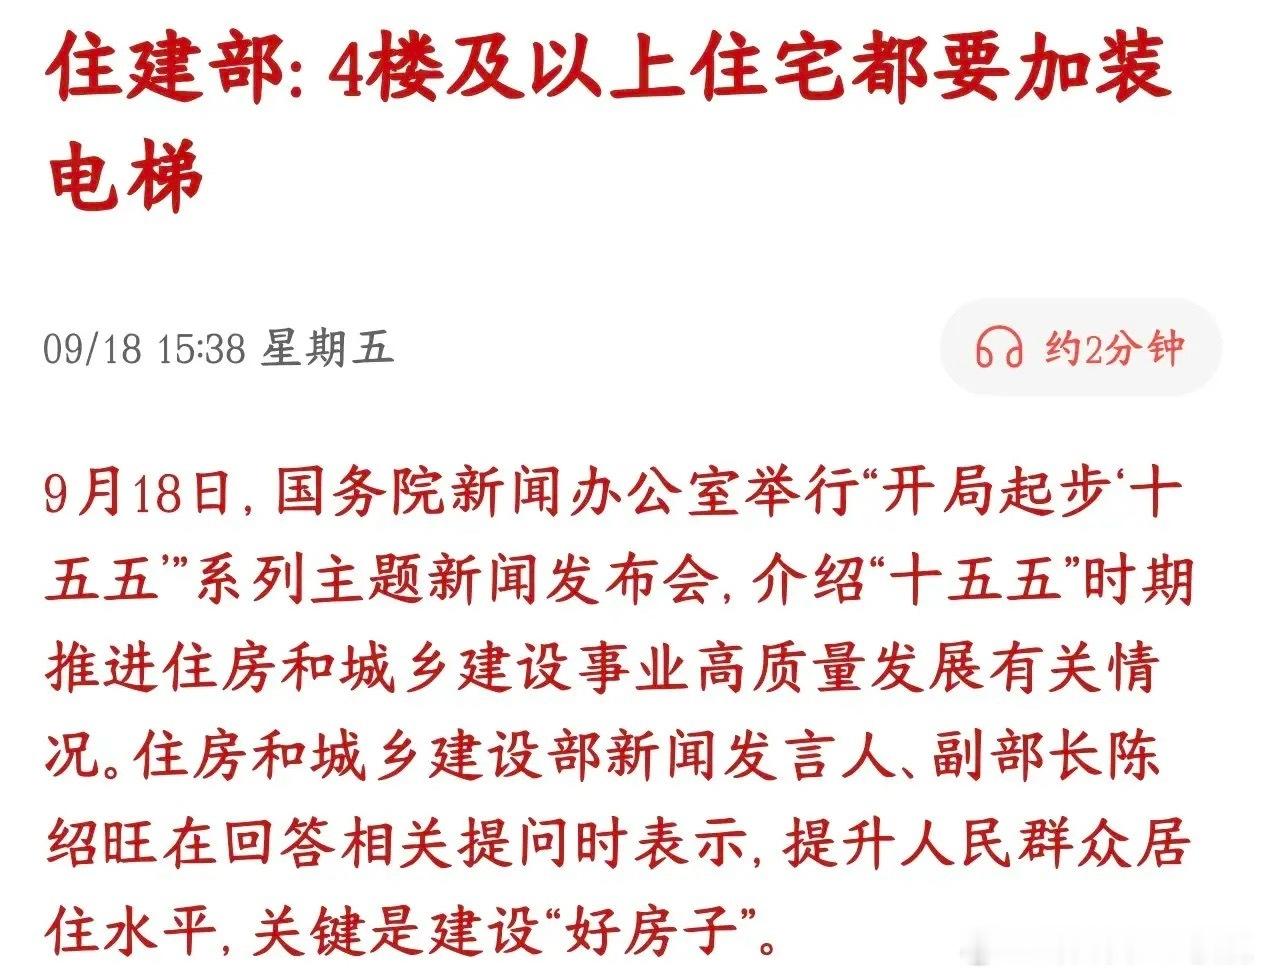
政策层面的方向也十分清晰,住建部定调:控增量、去库存、优供给。
不少省份已经落地政策,去化周期超过18个月的县市,暂停新增住宅用地出让。
过去房企“高周转、快速拿地卖房”的模式已经落幕,新规倒逼房企自有资金投入建设,虽然短期阵痛,但长远来看有利于规避烂尾风险,行业发展模式正在重塑。
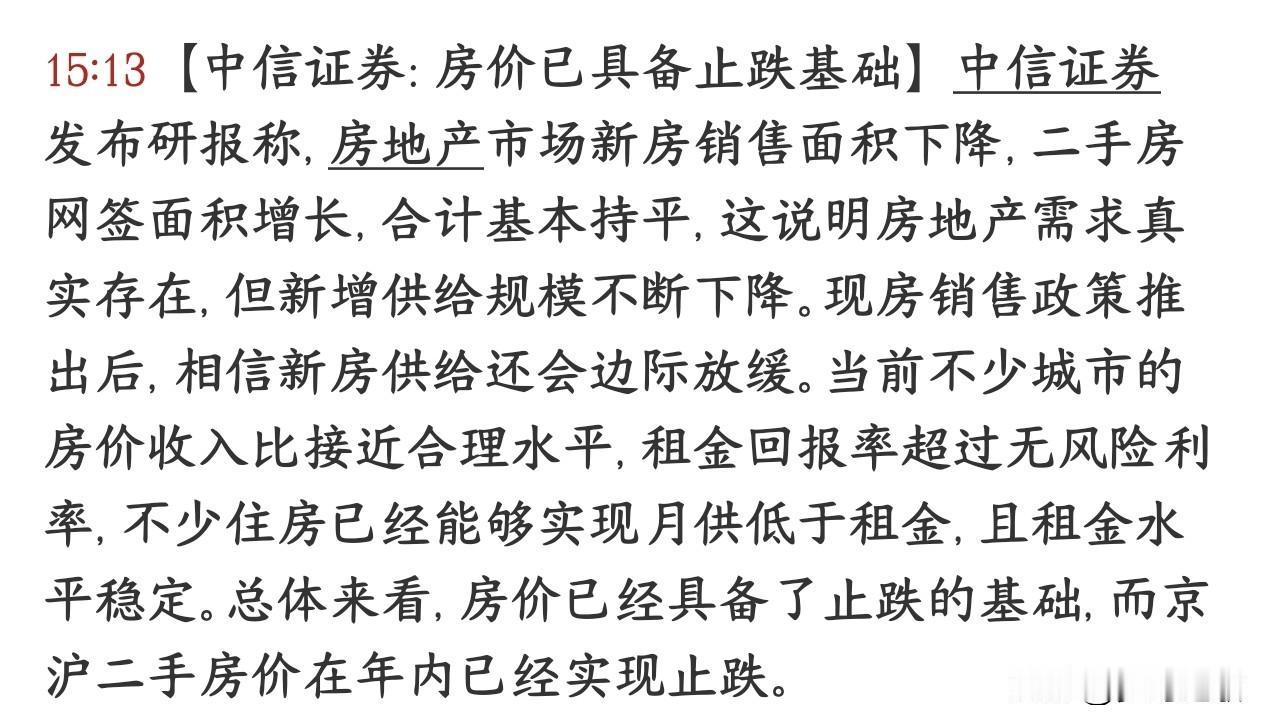
后市行情很难出现普涨格局。
人口持续流入、产业扎实的核心城市优质地段房源,未来新房供应收紧之后,供需关系会阶段性偏紧;但是人口流出、库存高企的三四线,去库存压力依旧巨大,房价很难迎来反转。
高盛过往报告也曾预判,上海、深圳楼市会率先修复,但是行情集中在头部核心城市,并不覆盖全国所有区域。
最后给普通购房者一句提醒:这份行业研判,可以当作一份政策与市场节奏的分析参考,但绝对不能直接当成买房信号。
网络传播很容易把“阶段性新房供货紧张”简化成“全国房价大涨”的营销话术。
要不要买房,最终还是要看所在城市基本面、自身资金实力、真实居住需求。
冲动焦虑之下做出的置业决定,事后大多容易后悔。
你所在的城市,最近楼市行情如何?欢迎在评论区分享真实的市场情况。
……
参考信源:住建部发布会、国家统计局、易居研究院、高盛专家电话会公开纪要、克而瑞地产数据
【提示:本文仅为市场观点分析,不构成任何置业、投资建议】
高盛报告称中国房地产将出现供给缺口你咋看作者加速成长计划
房产供需分析