文 | 叮叮 编 | 邱老师哈
“具身智能若不能在汽车行业大范围应用,就难以在工业领域真正铺开。”
中汽信息科技(天津)有限公司技术总监康凯在发言时提出的观点。
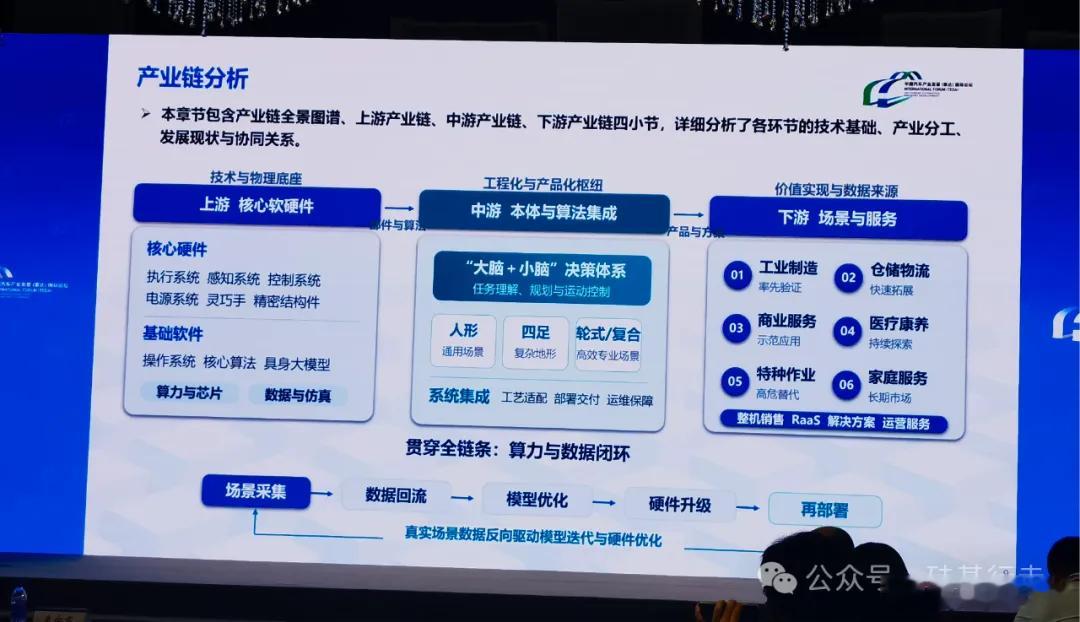
9月18日,第二十二届中国汽车产业发展(泰达)国际论坛“新赛道生态专场:具身智能新赛道”在天津滨海新区举行。康凯发布了《中国具身智能产业发展报告2026》,并围绕产业链布局、产业融合、典型企业等方向展开系统阐述。
报告提出三个关键判断:第一,具身智能已走过技术验证阶段,当前处于价值验证阶段;第二,汽车产业与具身智能在感知、决策、执行底层逻辑上高度相似,产业链复用性强,汽车工业是具身智能落地工业场景的关键试金石;第三,降本与商业化闭环将决定大规模应用,尤其是toC领域。
01
汽车经验为何值得具身智能借鉴
汽车经验为何值得具身智能借鉴在康凯看来,汽车产业的经验可以借鉴到具身智能产业中来的。
对此,他给出了两点解释:其一,汽车产业链在规模化与市场化进程中展现出的先进性,是行业公认的;其二,汽车行业在产业链管理与产业化过程中积累的经验,可以为未来智能网联汽车乃至更广泛的智能产业提供参照。
报告的核心判断在于:具身智能与汽车智能驾驶在底层逻辑上高度同构——都是“感知、决策、执行”的闭环。区别在于运行环境:汽车速度快、质量大、动能强,运行环境危险系数更高;而具身智能面临的则是康凯所说的“病态环境”,即逻辑框架与技术存在逻辑尚不通畅的场景。正是这种“同构但更难”的特性,让汽车行业的经验具备了向具身智能迁移的价值。
在产业阶段上,报告给出了一个判断,即具身智能已基本度过技术验证阶段,当前正处于“价值验证阶段”。康凯以扫地机器人为例:近两年,整体空间规划管理相关的技术讨论明显减少,取而代之的是机械臂等执行层面的创新。这一变化说明,技术路线已趋于收敛,产业的核心命题正从“能不能做”转向“值不值得做”。
02
汽车工业是具身智能的第一站
从产业空间布局看,汽车行业在全国已形成六大产业集群,而具身智能产业则以“三大三角”为主体,其余地区零星分布,企业基地已初步建立。这种格局差异背后,是两种产业成熟度的落差。汽车行业“几大几小”的竞争格局已相对明确,而具身智能领域的竞争态势尚在演化中,但差异化风格已开始显现。
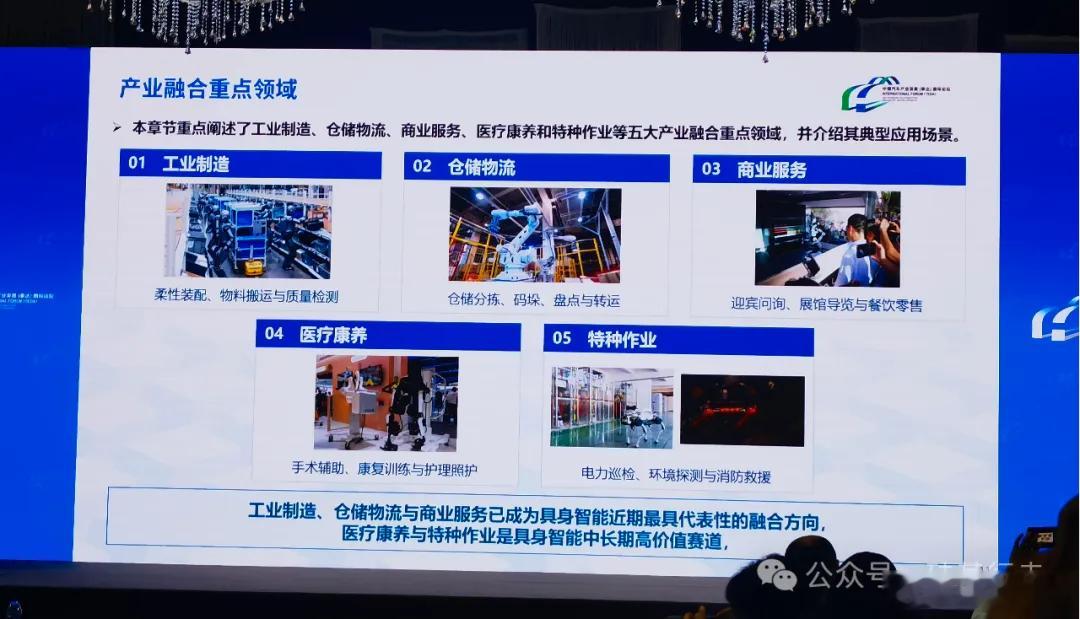
在应用场景上,报告将工业制造与仓储物流列为下一步的核心场景。康凯指出行业目前存在的瓶颈,即工业相关的具身智能应用仍然偏少。而汽车行业与工业制造,恰恰是当前技术成熟度最高、应用条件最好的领域。由此,报告得出一个具有战略意义的判断:如果具身智能不能在汽车行业实现大范围应用,其在工业领域的应用将面临更大困难。换言之,汽车工业应成为具身智能进入工业场景的“第一站”。
这一判断有着现实的产业基础。报告披露,绝大多数整车企业已进入具身智能相关领域,上汽、红旗、长安、小鹏等企业均在发展智能相关产品,涵盖技术研发与后期规划。更值得关注的是,庞大的汽车供应链企业也在纷纷布局智能业务。无论是上游还是下游,未来与汽车产业链的供应关系都将非常强。
用康凯的话说,“汽车行业一年3000万辆的规模,为具身智能提供了可借鉴的空间想象。”
03
10万级拐点决定产业未来
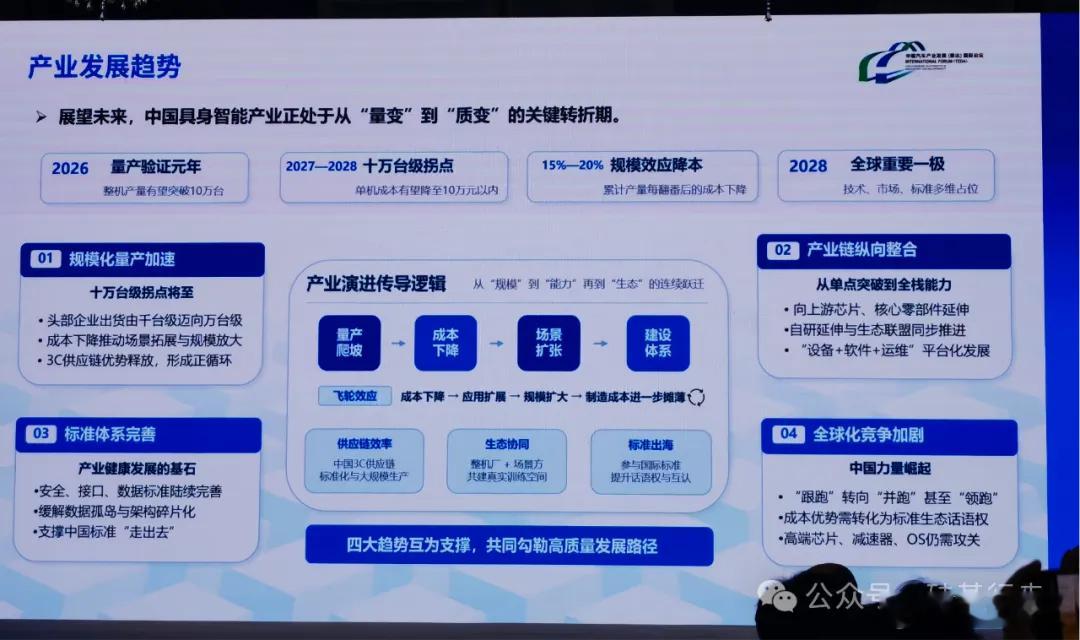
最后还是要回归产业化的核心命题。对此,康凯提出了一个概念:降价曲线。在他看来,价格的下降与成本的降低,可能是具身智能大规模应用、特别是进入日常生活与出行领域的核心关键。
汽车行业的历史对此提供了参照:Model S初入市场时售价高达百万元,而如今同性能的新能源汽车已降至十几万元区间;激光雷达从高昂成本到如今搭载该硬件的智能驾驶车辆下探至10万-11万元空间。
康凯表示,即使技术再先进,如果成本没有降低,产业化落地也会面临巨大问题。下一步智能汽车要像2030年规划那样扩大产业规模,降本是最核心的要素。而10万级的拐点何时到来、之后能否形成规模化效应,将是产业面临的核心命题。
商业化则是另一个维度。康凯以Robotaxi为例指出:如果不能实现商业化的工程落地,无人驾驶将永远停留在示范试验阶段,难以形成真正的产业化。这一判断同样适用于具身智能。技术验证与价值验证之后,商业化落地是必经的“惊险一跃”。而降本、规模化、10万级拐点,则是这一跃的关键支撑。
报告认为,汽车和具身智能“双向反哺”汽车产业积累的规模化制造能力、供应链管理经验、车规级质量标准,正是具身智能从实验室走向工业级产品所需的产业根基;而具身智能所带来的决策、治理与倡导能力,也将反哺汽车制造,推动整车生产从自动化迈向智能化的新阶段。电动汽车智驾