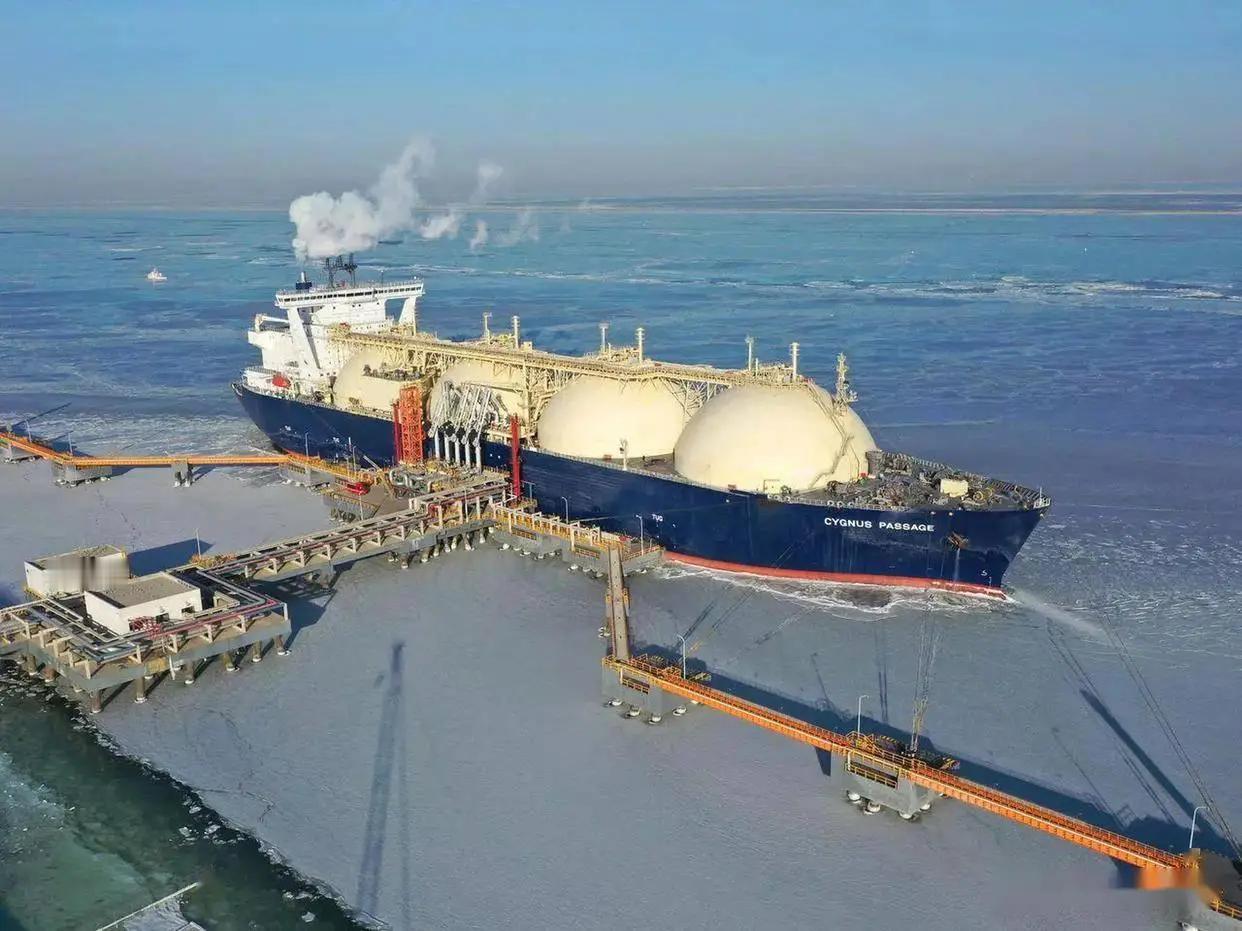
俄罗斯咬死 250 美元不松嘴,就等着中国先低头?没成想中方直接一转身,跟美国签了 20 年大单!
9 月 14 号,中国燃气旗下中燃宏大能源贸易公司,跟美国维吉公司 CP2 子公司正式签下 20 年 LNG 购销协议,每年采购 50 万吨。
采用离岸交付,价格跟亨利港基准价挂钩,再加一笔固定液化费,首批货最早 2030 年交货。回头瞅瞅俄罗斯那头,西伯利亚力量 2 号管道谈了快二十年,最后卡在一个数上纹丝不动。
俄方咬死每千立方米 250 到 260 美元,中方底线只肯给 130 美元,中间差了一倍还多。俩人居同一张谈判桌,账本翻开却是两个世界。谈判黄了,一点不意外。
俄罗斯算盘打得精:早先欧洲是它大金主,管道气卖过去四百多美元一千方,赚得流油。后来欧洲市场关了门,俄气出口只能往东瞅,中国成了最大潜在买家。按常理说,就剩一个大买家,姿态总得放低点吧?俄方偏不。
我先给这单交易把个脉。50 万吨摊到中国一年六千多万吨的 LNG 进口盘子里其实是零头,但你要是只看吨位,就把这单看小了。关键在 "20 年"—— 这不是买一船现货图便宜,是把未来二十年的供气渠道提前锁死。
而且中燃跟维吉不是第一次打交道,2022 到 2023 年那批老长协叠加上这次,从这家美国出口商手里拿到的年度合同量已经不小了。
在我看来,这单真正的信号是:2 号管道谈不拢,中方根本没打算死等。7 月份《华尔街日报》就曝出来,中俄 2 号管道的全部商业谈判被中方无限期搁置,《南华早报》随后也证实了。
搁一般人眼里,谈了十几年的大项目黄了得赶紧找台阶,中方偏不,转头把美国备胎拉出来签了长约。这叫 "我不跟你吵价,但我让你知道我有别的门可走"。
价格差一倍得往深了看。俄方为什么咬着 250 美元不放?因为它卖欧洲时是 400 多美元一千方,现在哪怕打六折都觉得让了天大一步。
可它忘了,欧洲那个价是当年双方绑在一根管道上、没别的选择才撑起来的。现在欧洲自己都满世界找替代气源,你拿一个已经关闭的市场价格当锚让中国买单,这账怎么算怎么不对。
我注意到一个细节:中方要求的 120 到 130 美元,不是凭空砍价,是照着已经在跑的西伯利亚力量 1 号管道实际成交价要的。
说白了,旧管道什么价,新管道就得什么价,别因为换条线就想加价。俄方认这个理,早该坐下来谈;不认,中国确实没必要陪它耗。
还有一层没算透。俄罗斯急不急?它比谁都急。欧洲市场 2022 年之后基本关了门,原来卖欧洲那几千亿方产能总得找下家。西伯利亚力量 1 号今年 7 月还破了单日输气纪录,可那点量相对闲置产能只是杯水车薪。
500 亿方设计能力的 2 号管道拿不下中国,俄罗斯就得自己抱着管道在远东吹风。这种局面下,按说该俄方先松口。
但俄方偏不。我琢磨着它有自己的难处:一是开了亚洲这个价,将来卖给其他客户就没法维持高价;二是它总觉得中国对俄气有 "路径依赖",离了它的管道气冬天不好过。
可它没算到,中国这几年 LNG 进口来源早就铺开了 —— 澳大利亚、卡塔尔、美国、中亚管道,再加上国内页岩气和海上气田,供应链早不是十年前 "一条管道定生死" 的局面。
当然也有人会说,50 万吨而已,买美国气还得扛关税、扛船运,亨利港价格一波动未必划算,别过度解读成 "中国倒向美国"。
这个提醒有道理。我也不认为这单要取代俄气 —— 西伯利亚力量 1 号每天还在哗哗输气,该合作的还在合作。
但商业合同记录的是双方对未来二十年供需格局的判断。中方愿意签美国气,说明在它自己的账本里,从美国拿货的综合性价比已经能跟俄罗斯管道气掰手腕。
历史上这种事不新鲜。当年欧洲被俄气卡过脖子,之后硬是用十年时间把美国 LNG、挪威管道、卡塔尔气源拼出一个多元供应体系,俄气在欧洲份额从峰值一路往下掉。
我不是说中国要走欧洲那条路,但逻辑相通 —— 能源安全从来不是跟某一家签长约一劳永逸,而是靠手里有多少张底牌。
俄方现在最该想明白:它以为谈判桌上只有中国一个买家,可中国早把另外几把椅子都摆好了。250 美元咬死不松口,看着硬气,实际是把自己锁在一个没人接的价位上。
20 年长约签出去那一刻,中方已经把话说明白了 —— 价格谈不拢没关系,咱各走各的账。