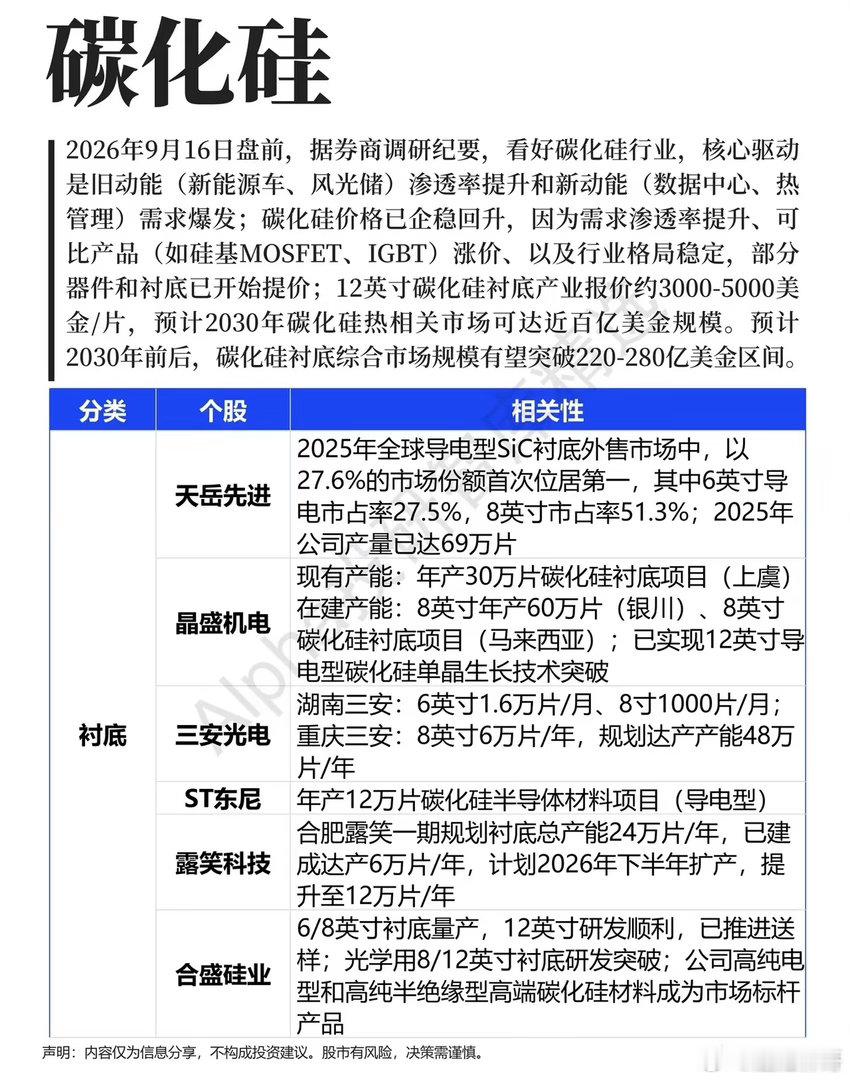
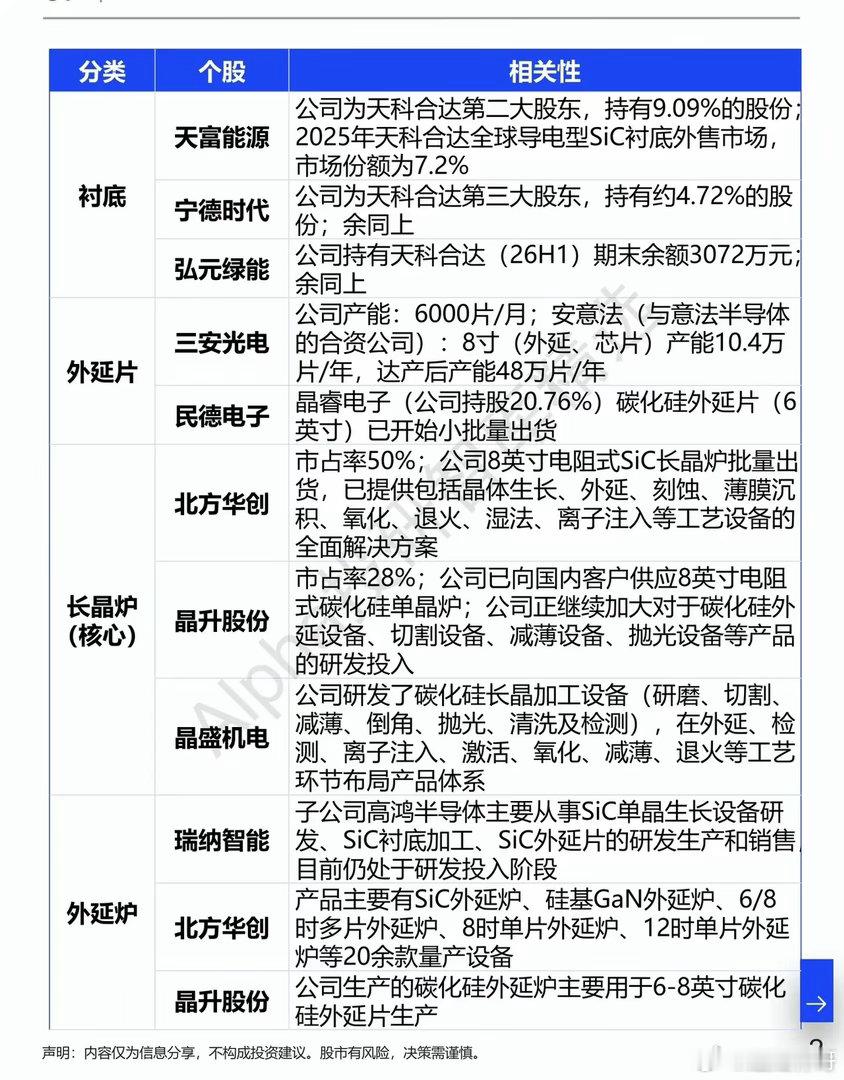
冷热交替!碳化硅赛道正在迎来全新转折点近两年的第三代半导体赛道,可以说是经历了一番大起大落。前几年万众追捧,行业热度一度被推到顶峰,而后又因下游需求放缓,逐步归于沉寂。很多人开始疑惑,碳化硅这条赛道,究竟还有没有发展空间?一边是前期行业扩产之后,阶段性供给过剩带来的舆论质疑;另一边,新能源汽车、储能、数据中心的真实需求正在悄悄抬升,行业的拐点已经在慢慢显现,这种冷热交织的矛盾,正是当下碳化硅行业最真实的写照。支撑碳化硅产业往前走的底层逻辑,并没有发生改变。它作为第三代半导体的核心材料,凭借耐高温、高压的独特属性,既是新能源车电控系统的关键部件,也是光伏储能、算力数据中心热管理环节不可或缺的材料。过去一段时间,行业陷入低迷,很大一部分原因在于产能释放节奏跑在了需求增长前面。但随着下游各类终端渗透率持续提升,叠加同类功率器件价格上行带动比价优势凸显,产业链的价格体系已经逐步企稳,部分衬底、器件产品已经开启调价,行业格局正在重新梳理。有机构测算,到2030年,碳化硅全产业的市场体量有望达到近百亿美元规模,衬底细分赛道更是向着两百亿以上的空间迈进。把整条产业链拆开来看,它是一条环环相扣的完整链条。衬底属于最上游的根基,是一切器件的起点;外延片是在衬底之上生长出功能薄膜,决定器件的性能上限;长晶炉、外延炉、切割研磨各类设备,则是实现材料制造的工业基石,最后再向下游传导至功率器件,落地到各类终端产品之中。经过这些年的持续攻坚,国内产业链各个环节都在稳步推进。衬底领域不少企业已经实现6英寸产品大批量供货,8英寸产线陆续投产,12英寸也已经完成技术突破;外延环节产能持续扩建;各类长晶、切割、研磨加工装备,国产化落地的进度也在不断加快,整条本土供应链正在一点点补齐短板。回望这一轮产业周期,我们也能看得很清楚,任何新兴技术赛道,都不会一路直线向上。过热时会存在泡沫,遇冷之后,恰恰也是大浪淘沙的过程。潮水退去,真正掌握技术、能够稳定量产的企业,才能够留下来。碳化硅不是短期的风口噱头,它代表的是功率半导体升级换代的长期大方向。短期的波动只是产业成长路上的阵痛,随着下游应用场景不断拓宽,国产产业链持续打磨工艺,这条赛道的长期成长故事,才刚刚走到中段。
风险提示:本文仅为产业信息分享,不构成任何导向,行业存在技术迭代、需求不及预期等不确定性。