低轨组网加速,中国在铺一张天地融合底网。
中国低轨卫星互联网正在加速,千帆星座2024年8月首批18颗入轨,到2026年9月中旬累计超二百颗在轨,年底冲刺324颗全球组网。国网GW规划12992颗,截至2026年7月在轨约180颗。数字看着像赶进度,但真正的新变化是低轨开始接手机、汽车、渔船、无人机,需求从补盲变成日常网络的一部分。
需求侧,城市5G覆盖已高,真正没被覆盖的是边疆、海岛、远洋、飞机、高铁、农机、冷链车。地面布线建站成本太高,低轨一次部署多场景复用。供给侧,星链在轨已超9000颗,频轨先申先得,占座速度本身就是竞争。两者叠加,才是组网加速的真实推力。
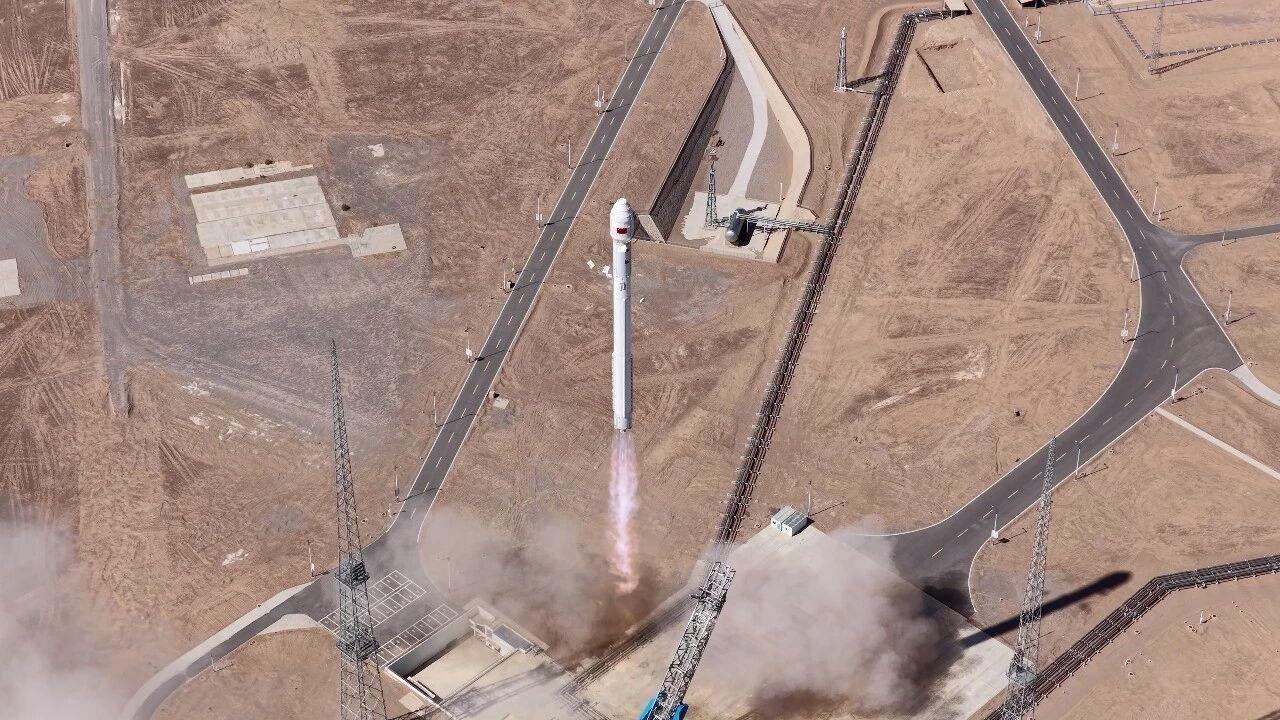
格思航天松江工厂1.5天生产一颗卫星,年产能300颗,SpaceX每天生产4颗。成本差距约8倍,可以通过国产化和规模采购缩小,但产能差距要求产线数量、供应链成熟度和订单连续性同步提升,更难弥合。发射端正在打开,星河动力智神星一号首飞成功,海上发射平台在建,发射周期有望从20天压缩到6天。
频轨约束比申报数字更硬,中国向ITU提交新增20.3万颗卫星申请,规则要求7年内发射首颗、此后7年完成全部部署。能否按期,取决于火箭、卫星、地面站和终端芯片四条线同步推进。
目前商业化仍处零收入阶段,千帆运营方2023年收入仅4.93万元。手机直连技术瓶颈在于链路预算和多普勒频移。2026到2027是建网期,2028到2030是收入验证期。低轨成败不取决于追上星链总数,取决于能否把地面5G覆盖不到的地方接回同一张网,把单价打下来。当手机直连资费降到普通消费者不犹豫的水平,低轨才真正从基础设施投资变成日常网络的一部分。