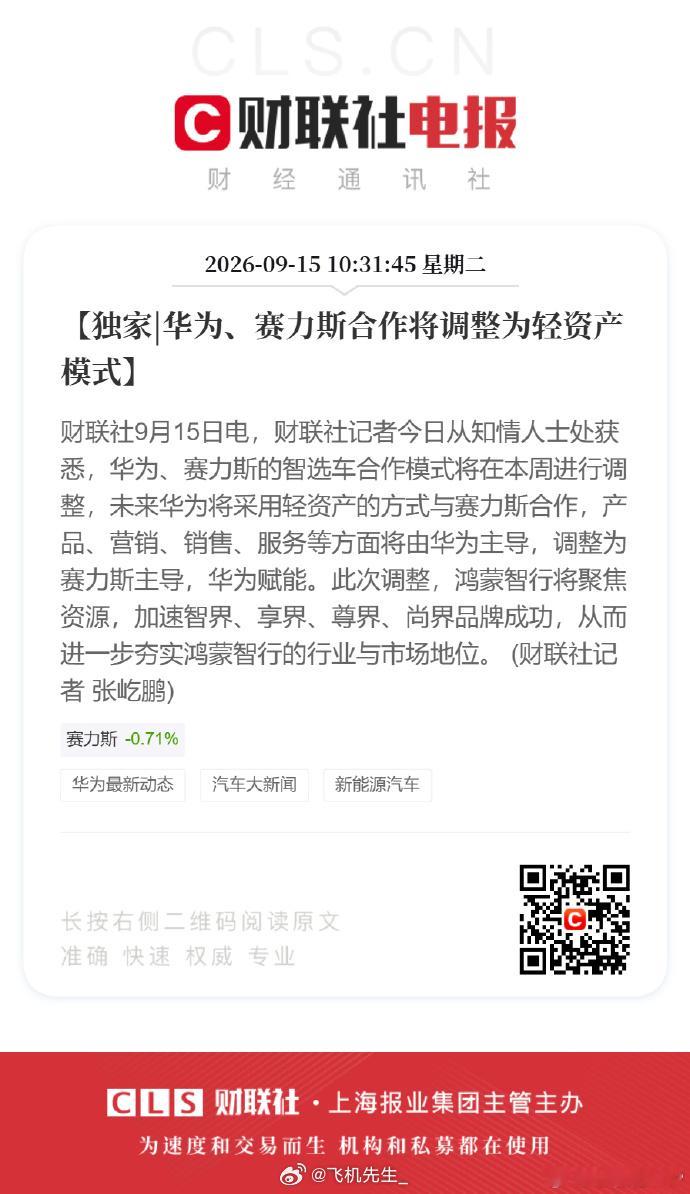
华为、赛力斯轻资产,主要还是商务模型的一次重构。
1、谈到这步,估计也是双方无奈之举。
过去联合操盘商业模式在利润分配、风险承担、和资源分配上也走到一定瓶颈。最后双方妥协后带来的一次商业重构,谈到这步应该是历经好几次博弈。
问界留在鸿蒙智行生态,但华为退出整个终端全链路操盘,运营权完全交给赛力斯。
华为重要的变化是把前端运营资源抽出来,集中投入智界、享界、尊界、尚界四个品牌。
2、调整后的优势。
利润的均衡,这应该是赛力斯直接诉求,现在整车利润大头回归到赛力斯,但是会扣除华为的扣点,但未来所有投入成本、经营风险也全部自己扛。
赛力斯这边现有的车型底盘、整车平台、整车知识产权还有车型 IP ,这些资产应该都还是归属赛力斯,所以主力的 M 系列车型车身,短期应该没法跨品牌到其他四界共享,还是会在赛力斯这边持续迭代。
赛力斯还有赛豆,问界也是自己的中高端系列,未来赛力斯估计会再建立自己的产品扩容,比如不再仅局限做家用SUV,未来品类会更均衡,同时整车设计、定价、渠道的政策可以更灵活一些。
华为这边,资源肯定转向四界,智界、享界 、尊界 、尚界,更轻量化的捆绑问界对于其他四界也有好处。
华为可以聚焦搭建 20 万到百万完整产品矩阵,估计未来产品会重组,品牌定位更好区隔。
3、短期挑战也比较多。
这次比较明确,问界不再进入华为体验店,那意味着短期自建渠道估计会是一笔不小的投入。
还有营销团队,销售、交付、售后、营销服务团队、还有经销商体系要重建。
估计原有华为门店还会短期保留一部分问界销售,但是问界一段时间内要同时承担两套渠道费用,其次过去很大一部分订单来自华为门店自然客流,那渠道切换后,华为门店销售资源估计会向智界、享界同级别的车型倾斜,这点会有不少影响。
所以影响最大的应该是现有的渠道流量,还有渠道的投入,服务体验没有了华为终端的统一培训,短期口碑压力估计比较大。
反而营销我估计变化比较小,虽然是独立,但毕竟也是鸿蒙生态圈,卖得好对大家都是好事,在余承东发布会上我们应该还会见到问界。
华为赛力斯问界归属变动