欧洲人快被中国逼疯了!从德国回来的同事曾跟我说:欧洲人现在最恨的不是中国货便宜,而是恨中国人一旦搞懂了什么技术,就会把原本能赚暴利的东西直接打到地板价。在他们看来,这哪是做生意,分明是来断人财路的
欧洲制造业这些年有一种很微妙的情绪。中国商品便宜,当然让人头疼,可真正让一些欧洲企业睡不好觉的,是一种技术原本还是少数企业的高利润生意,到了中国企业手里,很快就可能变成大规模生产的工业品。价格往下走,性能还在往上拱,这种竞争才最难受。
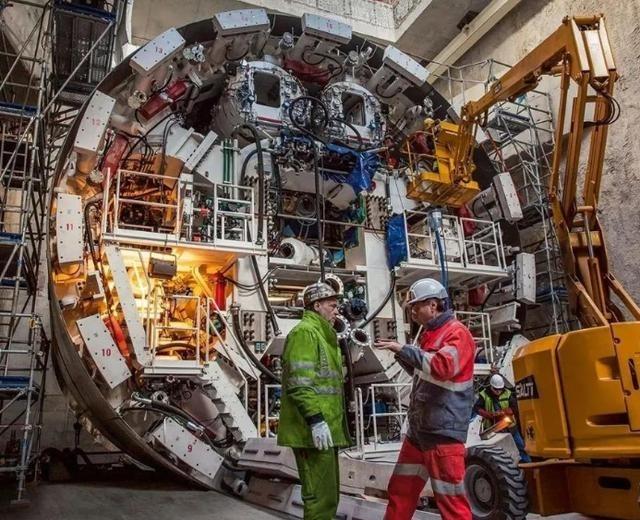
盾构机就是典型例子。1997年,西康铁路秦岭隧道建设时,我国花费7亿元从国外采购两台硬岩掘进机。当时核心技术和维护服务基本掌握在国外企业手中,设备贵,后续服务同样贵。
2008年,中国中铁自主研制的首台具有自主知识产权的复合式盾构机下线。到2025年,中国中铁研制的盾构机累计生产超过1400台,连续6年产销量世界第一,出口到32个国家和地区。2026年4月,国家铁路局披露,中铁装备相关团队已推动掘进机整机国产化率从百分之七十提高到百分之九十以上,控制系统、液压系统、主驱动密封等核心部件不断实现国产化。
真正让老牌厂商难受的,不只是少卖几台机器,而是原来的定价逻辑变了。以前技术稀缺,客户选择少,价格自然硬气。中国企业把研发、零部件、总装、工程应用和售后服务连成产业链后,成本就能往下压。高端装备一旦进入规模化生产,也就不必永远挂着天价标签。
光伏和电池领域更能说明问题。欧盟委员会的竞争力报告指出,欧洲企业面临较高的能源、人工和投资成本,同时在部分清洁能源产业承受较强竞争压力。2026年5月,欧盟联合研究中心发布电池产业报告,指出欧盟电池产业相较主要竞争对手并不具备明显竞争优势。2024年,欧盟进口电池中超过百分之八十五来自中国。
汽车领域的画面更加直观。欧盟从2024年起对中国纯电动汽车征收反补贴税。到2026年1月,中欧围绕价格承诺继续磋商,欧方随后发布相关指导文件,2月又接受了首个相关价格承诺。竞争已经从单纯加税,进入价格、投资和本地生产等更复杂的博弈。
可消费者并不会因为产业政策就忘记算账。2026年6月,人民日报报道,德国新能源汽车市场继续扩大。3月,比亚迪和零跑在德国的注册量同比增长超过3倍,小鹏汽车同比增长超过2倍。当地调查还显示,不少德国消费者愿意考虑中国汽车,性价比和创新技术正成为重要吸引力。
于是出现了一个很有意思的场面。企业担心竞争太激烈,消费者却喜欢选择更多、价格更合理的产品。产业界想守住利润,市场却在追问一个朴素问题:同样的钱,为什么不能买到更好的东西?
这种压力还在向更多行业扩散。2026年7月,欧盟又对中国乘用车和轻型货车轮胎征收反倾销税。欧洲一边强调产业安全和公平竞争,一边加快扶持本土电池、清洁能源和制造业。
欧洲并没有放弃竞争,而是在努力把过去的技术优势重新转化为新的产业能力。
中国制造真正让一些欧洲同行不适应的,也不是简单低价。低价谁都能喊,难的是研发之后还能稳定量产,量产之后还能控制质量,出口之后还要有服务体系。中国的优势越来越像一套完整系统:市场大、产业链齐、工程化能力强、迭代速度快,技术一旦突破,就可能迅速进入庞大的制造网络。
价格竞争也不能变成无序竞争。2026年9月,我国商务部、工业和信息化部、市场监管总局公布汽车行业境外竞争行为与合规建设指引,明确要求企业依法合规、公平竞争,并以成本和国际市场供求为基础合理定价。中国企业走出去,最终拼的仍然是技术、质量、品牌、规则意识和本地化能力。
欧洲今天的焦虑,其实也是全球制造业换挡的缩影。过去一些高端工业品之所以昂贵,很大程度上来自技术门槛和供应商稀缺。中国企业不断突破这些门槛,相当于把更多技术从少数企业的高利润商品,变成更多消费者用得起的工业产品。
这不是谁故意断谁的财路,而是工业竞争回到了最朴素的规则:谁创新更快,谁制造更稳,谁能用更合理的成本提供更好的产品,谁就更有机会赢得市场。真正值得看重的,也不是把别人逼得多难受,而是曾经花大价钱买来的设备,如今能够自己造;曾经受制于人的环节,如今能够自主攻关。这才是中国制造最有分量的地方。