真便宜吗?别被银行保险“平均”了
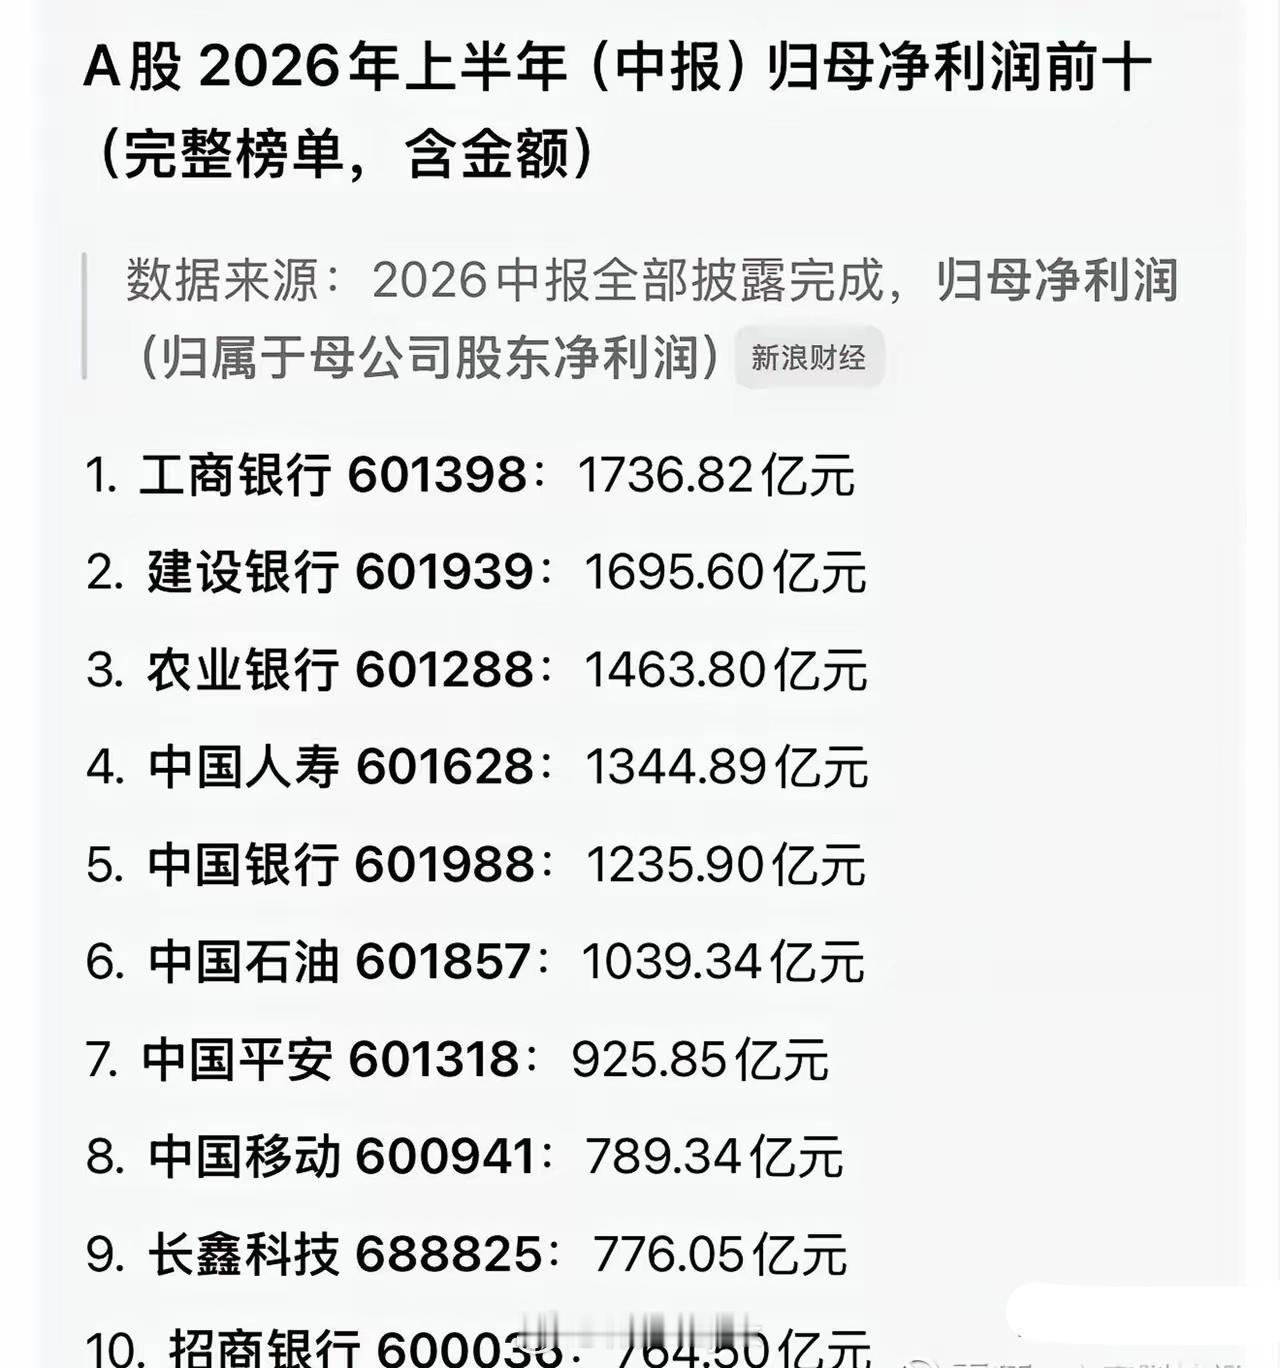
很多人一看全A市盈率不到20倍,就以为A股遍地便宜。但看完2026年中报净利润前十,我沉默了:前十家公司赚走全市场约三分之一利润,其中5家银行、2家保险,7家都是大金融。工行、建行、农行、中行、招行,再加中国人寿、中国平安,几乎把榜单变成金融专场。剩下只有中石油、中国移动、长鑫科技撑场面。
这意味着什么?我们看到的“全A估值低”,很大程度是银行保险用极低PE硬拉下来的。银行PE只有5到7倍,42家上市银行全部破净,保险估值也在历史极低分位。它们利润巨大、权重极高,一加权,全市场PE立刻显得便宜。
但把银行保险剔除呢?多家机构测算,A股整体PE会从18倍左右抬到29倍甚至40倍以上,抬升至少50%。便宜的是大金融、石油、运营商这些高股息蓝筹;大量中小盘、科技、题材股,估值并没有那么友好。科创50PE动辄近百倍甚至更高,中证1000也在历史偏高分区。你手里的小票,可能根本不便宜。
所以,别再用一个全A PE判断市场贵贱。银行低估值,不是市场傻,而是市场在为息差收窄、资产质量和成长天花板定价。利润上是“亲儿子”,估值上却像“老干部”,稳定但缺想象力。
一句话:A股不是整体便宜,而是结构性割裂。看懂利润分布,才看懂真实估值。别被平均数骗了,分板块、分风格看,才是成年人的投资视角。