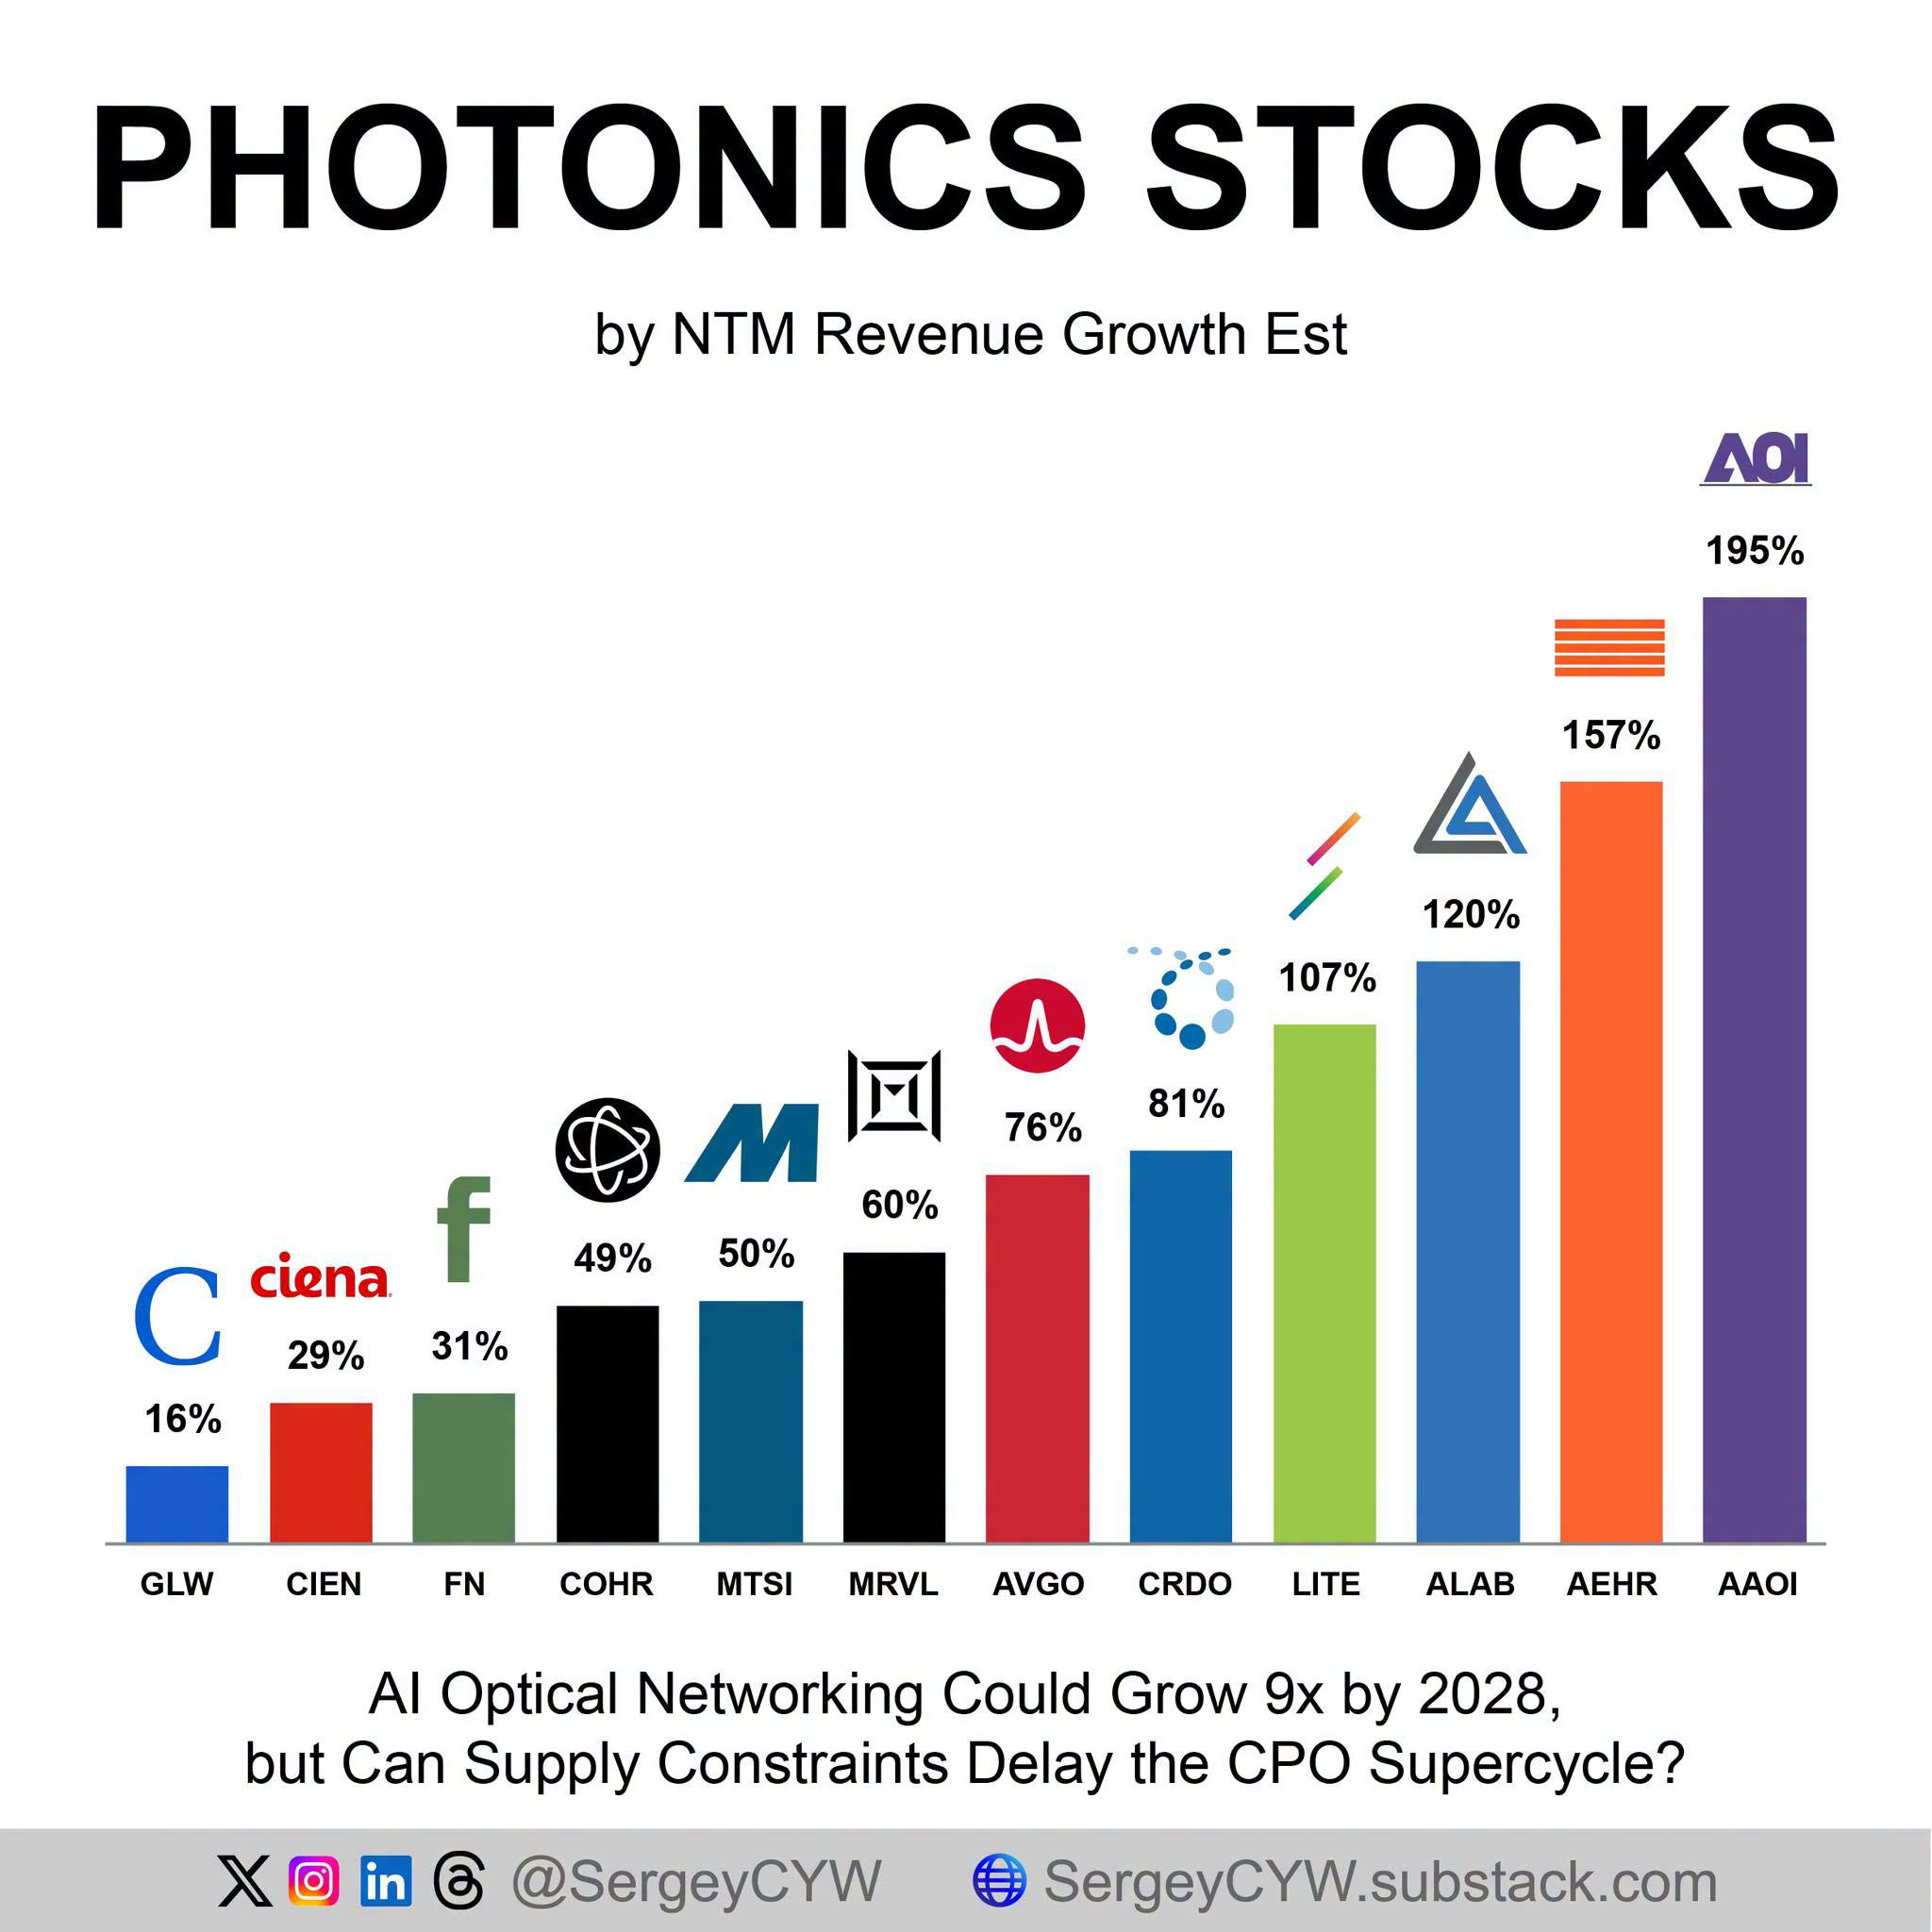
AI光通讯进入超级周期,真正的瓶颈正转向供给端
**市场规模:三年接近9倍**
AI Optical Networking 市场规模预计从 2026 年约 150 亿美元,扩大至 2028 年的 1,540 亿美元。其中 CPO(Co-Packaged Optics,共封装光学)有望达到约 910 亿美元,是整个 AI 光通讯市场中最大的增长引擎。
**真正的瓶颈不在需求,而在供给**
问题从来不是需求不够,而是供应链做不做得出来。
2027 年光引擎产量可能只有 600~700 万颗,明显低于市场原本预期的 2,000~3,000 万颗——卡点主要在光子芯片良率与组装良率。这意味着 CPO 真正大规模放量的时点,更可能落在 2028 年。
---
一、直接受益的光通讯供应链
| 公司 | 核心逻辑 ||---|---|| **Corning(GLW)** | 光纤、光连接产品直接受益 AI 数据中心扩建,企业网络需求尤其强劲 || **Ciena(CIEN)** | 主攻高速相干光通讯系统,庞大在手订单印证 AI 数据中心对高速光网络的强需求 || **Fabrinet(FN)** | 制造端核心受益者,覆盖 Transceiver、硅光与 CPO 组装,吃的是"光通讯制造外包"趋势 || **Coherent(COHR)** | 覆盖激光器、1.6T Transceiver 与 CPO 光引擎,位于高速光通讯核心零组件环节 || **MACOM(MTSI)** | 高速光电元件需求强劲,受益 800G、1.6T 乃至更高速率的光通讯升级 |
二、更值得关注的"跨瓶颈"公司
这一类的共同特征是:不只站在一个环节上,而是同时卡住多个 AI 数据中心的关键路径。
- **Marvell(MRVL)+ Broadcom(AVGO)**:同时掌握光通讯、Custom AI ASIC、Switch 等关键环节。AI 数据中心资本开支上行时,可以一次性吃到多个瓶颈的红利。- **Credo Technology(CRDO)**:处在电气与光学的交界处,AI 机柜内高速互连升级是其主要增长动能。- **Lumentum(LITE)**:覆盖 Transceiver、Optical Switching 与 CPO 激光器,若 CPO 进入规模部署,具备较高弹性。- **Astera Labs(ALAB)**:从 Retimer 延伸至 Rack-scale Fabric Switching,吃的是 AI 服务器架构由单机走向整机柜、再走向数据中心级互连的趋势。
---
三、核心投资逻辑
这一波 AI 光通讯,不是简单的"光模组需求增加",而是**数据中心架构正从电气互连逐步迁移到光学互连**的范式转变。
CPO 的爆发时点可能偏晚,但这恰恰意味着:**2026~2027 年是供应链卡位期,2028 年才是大规模放量期。**
因此,值得跟踪的不只是最终的 CPO 厂商,而是整条链路上的每一个环节:
> **光纤 → 激光器 → 光子芯片 → 光引擎 → Transceiver → CPO 封装 → Optical Switching → 高速交换机**
---
一句话总结
AI 光通讯的需求已经不是问题,真正的变量是**产能、良率与封装**。
而这通常是半导体产业最容易产生超额收益的阶段——当需求远大于供给时,真正掌握瓶颈环节的公司,往往比单纯的终端产品公司更值得追踪。