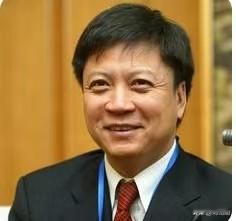
孙宏斌的破局:近乎1.5折化解百亿境外债,还守住了企业控制权
房地产下行周期,一大批民营房企深陷境外债务泥潭。多数企业要么现金砸锅卖铁还债,要么大比例出让股权,创始人丢掉公司主导权。而孙宏斌带领融创,走出了一套行业内堪称奇特的重组路径,成为大型房企当中,率先实现百亿规模境外债实质性清零的企业 。
融创境外债总规模接近96亿美元,债务压顶,现金流极度紧张,拿出现金全额偿还根本不现实。市面上常见的做法,是债务展期、打折现金兑付,代价就是巨额现金流出,或者大股东交出大量股权,拱手让出公司话语权。
融创的方案跳出常规思路。相当于债权人每100美元的旧债权,最终认可的价值折算仅十五六美元,接近1.5折的水平,旧的巨额债务直接一笔勾销,不再需要还本付息。
它没有掏大量真金白银还债,核心工具是强制可转换债券,不直接一次性把股权给到债主。设置两档不同的转股价格,转股时间拉开周期,一部分可以较早转股,一部分要等到重组完成一年半之后才允许转股 。
最关键的巧思,就是股权保护设计。很多房企债转股之后,债权人大量持股,大股东直接被稀释出局。融创在方案中加入股权稳定机制,设置反稀释相关条款。即便未来债权人分批转股,孙宏斌依旧牢牢攥住公司的实际控制权,企业经营、管理层主导权没有旁落,不会因为化解债务,把公司拱手交给境外债权人。
这套方案也不是单方面压债权人让步。债权人拿不到立刻兑付的现金,但拿到带转股权利的凭证,如果未来企业经营回暖,股价上涨,依旧有分享收益的机会。也正因如此,最终拿到了超过98%债权人的投票支持,香港高等法院批准之后,接近96亿美元历史境外债务正式解除,公司每年省下巨额利息负担,整体债务压力直接下降数百亿级别 。
放眼整个地产行业,大多数出险房企重组,要么选择拉长还钱时间,要么就要大股东付出控股权作为代价。融创这种“高比例削债、少现金支出、同时保留大股东控制权”的模式,在国内大型房企里面格外少见。
当然债务清零不等于马上高枕无忧。债务包袱卸掉之后,后续依旧要面对楼盘保交付、销售回暖、盘活存量资产的漫长考验。但不可否认,孙宏斌这套与众不同的化债手段,给困境中的大型民营房企,提供了一个全新的参考样本。孙宏斌 股权架构
提示:本文为行业现象分析,不构成投资建议。