弄巧成拙的印度,“破财”都不一定能“消灾”,中国拒绝被占便宜
印度今年这场春季化肥危机,已经发展到令人瞠目的地步。
四月初,波斯湾战火骤起,全球供应链瞬时绷断。直到此时,印度才猛然发现,自己手里那217万吨尿素库存,根本撑不过春耕。
播种季节一天天逼近,政府手忙脚乱,急得如同热锅上的蚂蚁。
印度国家钾肥公司火速抛出一份超级招标,目标是在6月14日前拿下250万吨尿素,但条件之苛刻,令人匪夷所思。
价格紧贴中东地区出厂价,交货期限紧得几乎不留余地。
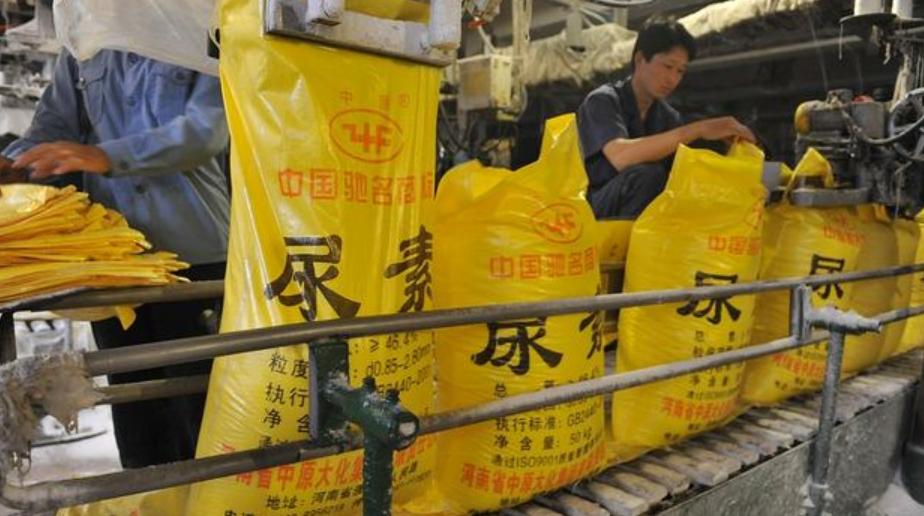
这种“盛情邀请”,明眼人都看得出,是在向中国喊话。因为放眼全球,能在如此短时间内凑齐这么多尿素的,只有中国。
结果截止4月15日,应标者寥寥,招标几乎流标。
表面上是无人响应,背后却是市场冷酷的现实,印度开出的条件太过苛刻,没有谁愿意亏本赚吆喝。说白了,这次印度的招标价格,根本没有跟上市场的节拍。
往年尿素价格在每吨200到300美元之间波动,中东地区离岸价稳定在300到350美元。
而印度这次招标价,居然定在280美元,连中东出厂价都够不上,更别提还要叠加运输和关税成本。
谁会白送肥料?这不是自掘死路是什么?更致命的是,交货时间短得离谱,卖方根本无法按时履约。
印度这种自缚手脚的操作,令人叹为观止。
实际上,供应商们并非不愿卖,而是给出的报价让印度政府瞠目结舌。
四月中旬,市场报价直接飙升至每吨近1000美元,东海岸到岸价高达959美元,西海岸也有935美元的天价,这在历史上都极为罕见。
背后隐藏的真相是,全球尿素市场因战争和供应链中断,已经彻底倒向卖方。
印度钾肥公司只能眼睁睁看着高价肥料擦肩而过,买不到货。春耕,缺肥已成定局。
即便印度政府咬咬牙,愿意按天价采购,另一个问题又接踵而至,农民根本负担不起。
印度农户收入有限,价格一涨,春耕成本激增,粮食产量必然受损。
政府补贴成了唯一的救命稻草,但在印度,这种涉及财政和政治的补贴决策往往程序繁复、争论不休,等到扯完皮,春耕季节早已错过。
换句话说,印度的粮食安全正面临前所未有的挑战。
类似的情形在2022年俄乌冲突初期也曾上演。当时欧洲因天然气供应骤减,化肥价格暴涨至千美元以上,一度让全球农业陷入恐慌。而这一次,印度的问题可能更严重。
有权威机构估算,印度的尿素缺口远不止250万吨,可能高达500万到800万吨。
这意味着,如果不能妥善解决,印度主粮水稻和小麦的产量将遭遇严重滑坡。印度粮食安全法案明确主粮优先,其他作物只能靠后,但这种取舍背后的代价极为沉重。
甘蔗和棉花是印度经济的重要支柱,种植面积广泛。一旦被迫减产,糖厂和纺织业将受到重创,数千万农户的生计受到威胁,波及人口超过1亿,社会稳定的压力陡然攀升。
更糟糕的是,玉米减产会直接冲击鸡肉和植物油的供应。印度贫困人口赖以生存的蛋白质和油脂来源将出现短缺。
无论如何调配,这都是一场多米诺骨牌式的灾难。
印度政府“保口粮、保蛋白、保出口”的优先级虽有理,但现实的残酷在于,牺牲非主粮,意味着经济和社会双重承压。这个春天,印度农业无疑跌入了冰点。
说到底,印度这场化肥危机,多少有些自作自受的味道。
中国在尿素生产上走的是煤炭路线,技术独特且供应稳定。
2019年,中印双方曾合作在印度奥里萨邦建设全球最大的煤制尿素厂,塔其尔工厂,设计年产127万吨。
这本应是印度解决尿素供应的重要保障。
然而,2020年加勒万河谷冲突爆发后,印度单方面切断了合作,还拖欠中方高达80亿元的货款。
工厂设备虽已安装,却因缺乏中方技术支持,印度方面无力自主运行。
如今,面对急需的尿素,印度只能望厂兴叹,哑口无言。
这种自断后路的局面,实在令人唏嘘。
印度的化肥采购策略,暴露了其对市场规律的误判和内部决策的迟缓。
错失价格窗口,盲目压价,反而让自己陷入被动。
化肥短缺,绝不仅仅是一个经济问题,它关乎亿万农民的生计,牵动国家粮食安全和社会稳定。
印度这一次,真的是赔了夫人又折兵,甚至可能引发更广泛的连锁反应。
反观中国,凭借独特的煤制尿素技术,保持了较为稳定的供应链和价格优势。
印度的教训是深刻的,在全球化高度依赖的资源市场中,单纯的强硬和价格战,往往换来的只是市场的冷漠和供应的缺席。
面对复杂多变的国际局势,只有脚踏实地,顺势而为,才能避免重蹈覆辙。
这场化肥危机警示的不仅是印度,更是全球农业供应链的脆弱性。
国际市场风云变幻,任何一环出问题,都可能波及上下游,甚至影响数亿人的饭碗。
未来,印度要走出困境,唯有重新审视合作态度,尊重市场规律,提升内生动力,才能避免再次陷入难产的恶性循环。
毕竟,农业靠的是实打实的投入和稳健的供应,而不是空谈和盲目压价。