英伟达预计2028财年营收增长70%,远超华尔街此前45%的预期,为AI芯片需求释放强劲信号。
公司表示,供应限制压低了潜在增速;存储芯片成本上升正影响利润率,因此计划从下一财年初开始涨价。——————————
NVIDIA FY2027 2Q
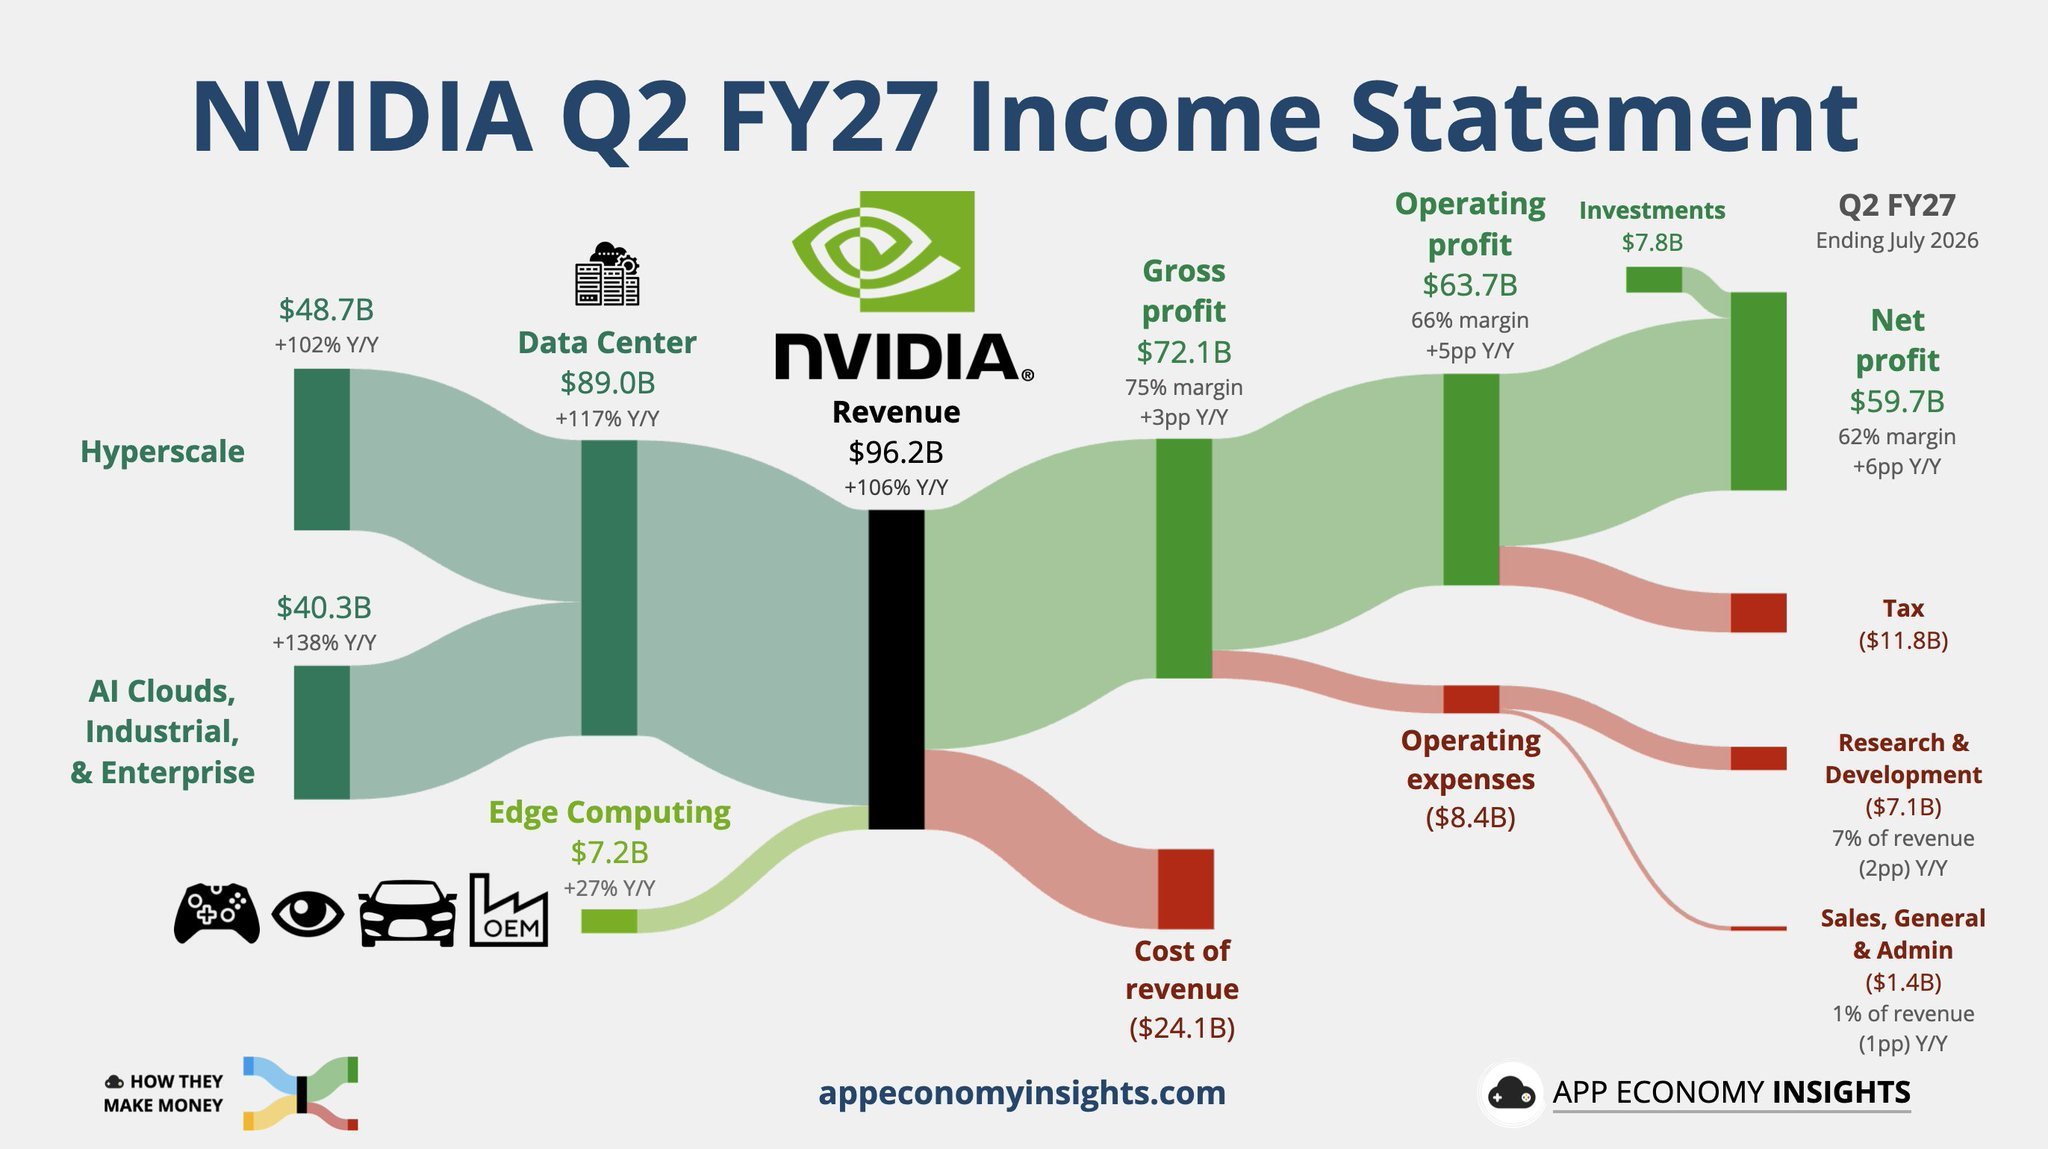
销售额为962.2亿美元,同比增长106%,环比增长18%。数据中心销售额为890亿美元,同比增长117%,环比增长18%,继续成为增长的核心。Non-GAAP每股收益为2.22美元,毛利率为75.0%。超出公司上次计划的销售额910亿美元约52亿美元,几乎看不到AI基础设施需求的放缓迹象。下季度销售额指引为1080亿美元±2%,超出市场预期。而且前提是不包括针对中国的Compute数据中心销售额。即便如此,从Q2的962亿美元预计增收约12%,因此以Blackwell和Rubin为中心的需求相当强劲,可以这样认为。
这次特别重要的是Rubin,NVIDIA表示Vera Rubin已转向全面生产,CoreWeave、Google Cloud、Microsoft Azure、Oracle、Nebius等处Rubin机架的部署正在推进。从Blackwell到Rubin的世代更替可能产生需求谷的担忧,目前已大幅消退。此外,在Spectrum-6中,不仅有可插拔光模块,还有CPO的部署,也确认了在Rubin世代中网络和光连接的重要性将进一步提升。
另一方面,对Q2的毛利率75.0%,Q3预计为74.0%±0.5个百分点。略低于市场预期,主要原因是内存价格上涨,NVIDIA的供应和采购承诺大幅增加,HBM和DRAM等确保成本正在压低利润率。不过反过来说,这意味着如果不确保那么多内存,就无法应对Rubin需求,因此对内存制造商来说,这是相当强的需求确认材料。
最后,NVIDIA自身深度参与AI基础设施投资的资金面这一点需要注意。正与Apollo、BlackRock、Blackstone、Brookfield、Goldman Sachs、KKR等推进向AI基础设施的大型资金供给计划。需求非常强劲,但AI企业资金供给、数据中心投资、NVIDIA产品购买这一循环正在扩大,因此未来可能最好监控信用方面的风险。