老话常说,平均数最容易掩盖真相。2026年最新养老数据出炉,彻底揭开了企业退休人员养老金的真实面貌。很多人被“人均3640元”的说法误导,总觉得自己养老金偏低,其实不是待遇问题,是平均数据被高薪群体拉高了。
真正贴合普通人现状的是3050元的养老金中位数。简单来说,全国一半以上的企业退休人员,每月到手养老金都达不到这个数。其中最庞大的群体,足足四成企退人员,养老金稳定卡在2000至3000元区间,这才是普通工人最真实的晚年收入。
今天就用大白话,给大家划分企退养老金四大档次,对照看看你处在哪个水平。
第一档:1300—2000元,基础兜底档
这个档位的人群非常多,主要分为两类人。一类是灵活就业人员,只按照最低标准缴满15年社保,刚好卡在领取养老金的最低门槛。另一类是早年国企下岗职工,职业生涯出现多次社保断缴,后期没有接续缴费,缴费年限短、基数低,退休后养老金自然偏低。这部分人群,是养老保障的基础兜底群体。
第二档:2000—3000元,大众主流档
这是企退人员最集中的黄金区间,占比高达四成,也是最贴合普通工薪阶层的档次。很多工厂一线工人、普通企业职工,退休后基本都是这个待遇。
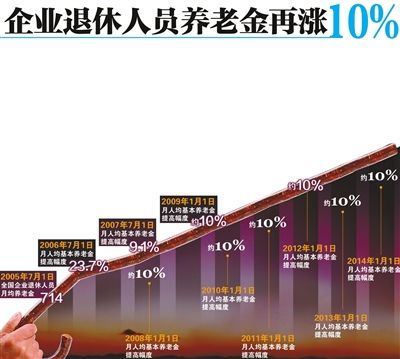
差距往往藏在缴费细节里,山东潍坊一位工龄30年的纺织女工,月养老金2600元;她同在济南国企、工龄少3年的妹妹,每月能拿3200元。核心原因就是单位缴费标准不同,前者按最低60%基数缴费,后者按实际工资足额缴费,待遇差距直接拉开。
第三档:3000—5000元,中等偏上档
能拿到这个待遇的企退人员,已经远超全国大半退休人群。想要达到这个标准,基本需要满足两个条件:累计缴费年限超30年,且在职期间单位缴费基数规范、不按最低标准敷衍缴费。
比如江苏一位工龄38年的国企技术工人,退休后每月养老金4200元。据他坦言,单位效益好的几年足额缴费,待遇就偏高;后期效益下滑、基数降低,也直接影响了最终的养老金总额。
第四档:5000元以上,少数高端档
这个档位在企退群体中占比极低,仅有少数人能够达标。大多集中在烟草、电力、通信、金融等优质国企,以及大型央企的中层管理人员,除了基础养老金,还有企业年金加持,部分人群月综合待遇甚至能达到9000元左右,属于极少数优质养老待遇。
看完企退档次,再对比另外两类养老群体,差距一目了然。
全国1.8亿城乡居民养老领取者,月人均养老金仅有两百多元,对比之下,企退两三千的待遇已经属于中上水平。但和机关事业单位退休人员相比,差距就十分明显。事退人员加上职业年金,月综合待遇普遍在5870至8136元之间,同等三十年工龄,待遇几乎是企业职工的两倍。
很多人疑惑,同样工作一辈子,为何待遇差距这么大?核心是三点硬性规则,没人能改变。
首先是缴费基数不同,多数普通企业按最低60%基数缴费,机关事业单位全程足额缴纳;其次是视同缴费年限差异,企业职工视同缴费年限普遍只有数年,事退人员最长可达二三十年;最后是年金保障,事退职业年金全覆盖,而企业年金覆盖率不足7%,绝大多数企业职工都没有这份额外保障。
其实不用盲目攀比,养老金高低,本质是缴费年限、缴费基数、参保单位的综合结果,从来没有绝对的公平,只有规则内的合理。
对于绝大多数普通企退老人来说,两三千的养老金,足以覆盖日常柴米油盐、基础生活开销,稳稳兜底晚年生活。不必羡慕高薪待遇,安稳踏实、无病无灾,就是晚年最大的福气。
每一份养老金,都是年轻时勤恳劳作的回馈,坦然接纳自己的现状,知足常乐,方能安享舒心晚年。